
PREMIUM SEMINOVO HÍBRIDO PLENO PCD CONDUTOR PCD NÃO CONDUTOR GUIA DE TRANSFERÊNCIA
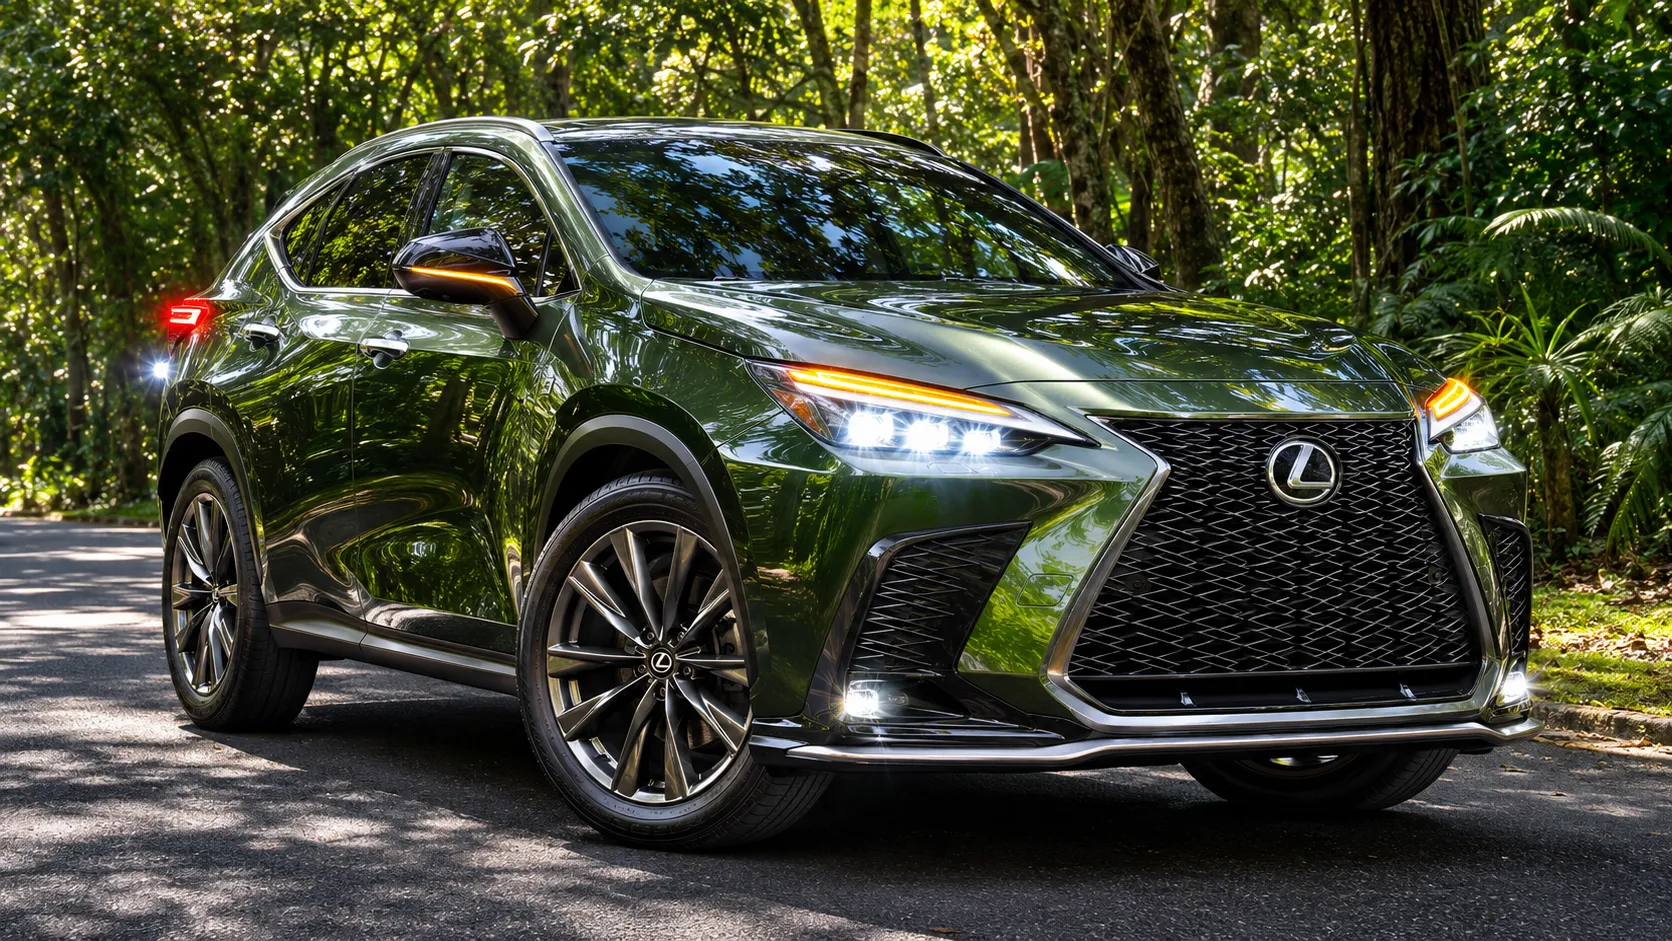
Lexus NX 350h Luxury 2026 seminovo para PCD: preço, acessibilidade, custos e transferência
O Lexus NX 350h Luxury 2.5 2026 reúne 246 cv de potência combinada, tração integral eletrônica, tecnologia híbrida plena e equipamentos de conforto que podem favorecer pessoas com deficiência e mobilidade reduzida. Entretanto, adquirir esse SUV premium seminovo exige atenção a três fatores: o valor real de mercado, a compatibilidade com as necessidades de acessibilidade e o custo para mantê-lo pelos próximos cinco anos.
Existe ainda um aspecto jurídico importante: comprar um automóvel que pertence a uma pessoa com deficiência não significa herdar suas isenções tributárias. A transferência precisa considerar os benefícios efetivamente concedidos na aquisição original, a documentação do vendedor e o enquadramento do novo proprietário.
No caso específico do NX 350h Luxury, há uma particularidade decisiva: seu motor a gasolina de 2.487 cm³ e seu posicionamento de preço ultrapassam os limites ordinários de IPI e ICMS previstos para a compra de veículos novos por pessoas com deficiência no regime pesquisado de 2026. Por isso, a análise fiscal deve começar pela comprovação do histórico do veículo, e não pela suposição de que existiu uma compra PCD com isenção.
1. Preço FIPE e mercado de seminovos em novembro de 2026
A consulta realizada em 9 de novembro de 2026 identificou a referência FIPE de R$ 364.710 para o Lexus NX 350h 2.5 Hybrid Luxury AWD ano/modelo 2026, código 057053-2. O dado foi obtido por meio da tabela publicada pela Webmotors; não representa uma consulta direta autenticada ao sistema da Fundação FIPE.
Um anúncio localizado para a versão Luxury 2026/2026 apresentava preço pedido de R$ 349.800 e apenas 950 km, em Curitiba. A diferença para a FIPE era de R$ 14.910, aproximadamente 4,1% abaixo da referência.
| Indicador | Valor | Interpretação |
|---|---|---|
| FIPE Luxury 2026 | R$ 364.710 | Referência mensal de mercado |
| Código FIPE | 057053-2 | Identificação da versão |
| Anúncio Luxury 2026/2026 | R$ 349.800 | 950 km, Curitiba/PR |
| Diferença anúncio/FIPE | -R$ 14.910 | -4,1% |
| Preço sugerido de referência da linha 2026 | R$ 419.990 | Referência comercial do modelo novo, não cotação atual de usado |
| Diferença anúncio/referência do novo | -R$ 70.190 | Comparação nominal; não comprova depreciação efetivamente sofrida pelo exemplar |
A oferta de unidades Luxury 2026 usadas ainda é restrita. Não foi possível consolidar cinco anúncios independentes e comparáveis da mesma versão e ano/modelo na pesquisa. Ofertas de 2025, Dynamic ou F-Sport ajudam a entender o mercado, mas não constituem uma amostra equivalente.
Como contexto, anúncios da Luxury 2025 encontrados na plataforma AutosRA apresentavam valores próximos de R$ 290 mil a R$ 313 mil, com quilometragens e regiões distintas. Esses valores não devem ser usados como avaliação automática de um exemplar 2026.
Para ampliar a comparação de carros usados, consulte o guia de 20 automáticos seminovos para PCD, com referências FIPE e critérios de compra.
Como negociar um Lexus premium usado
- Solicite a nota fiscal original e identifique se o preço pedido inclui acessórios ou contratos adicionais.
- Compare veículos do mesmo ano/modelo e acabamento, com quilometragens próximas.
- Considere o valor de revisões vencidas, pneus e reparos imediatos.
- Peça cotação de seguro antes de formalizar o pagamento.
- Desconfie de documentação incompleta, mas não interprete um preço abaixo da FIPE como prova automática de irregularidade.
2. Ficha técnica do Lexus NX 350h Luxury 2026
A motorização híbrida do Lexus combina um motor a combustão de quatro cilindros e 2,5 litros com propulsores elétricos. A potência total anunciada é de 246 cv. A tração AWD é gerenciada eletronicamente conforme as condições de condução.
| Característica | Informação |
|---|---|
| Versão | NX 350h Luxury AWD |
| Categoria | SUV médio premium |
| Combustível | Gasolina e eletricidade |
| Arquitetura | HEV — híbrido pleno, sem recarga externa |
| Motor a combustão | 2.487 cm³, quatro cilindros, DOHC 16V |
| Potência do motor a gasolina | 192 cv a 6.000 rpm |
| Torque do motor a gasolina | 22,1 kgfm a 5.200 rpm |
| Potência combinada | 246 cv |
| Motor elétrico dianteiro | 182 cv declarados |
| Motor elétrico traseiro | 54,38 cv, conforme ficha técnica da geração |
| Transmissão | Hybrid Transaxle, de funcionamento e-CVT |
| Tração | AWD sob demanda |
| Direção | Elétrica progressiva |
| Comprimento | 4.660 mm |
| Largura sem retrovisores | 1.865 mm |
| Altura | 1.670 mm |
| Entre-eixos | 2.690 mm |
| Porta-malas | 520 litros |
| Tanque | 55 litros |
| Massa de referência | 1.870 kg |
| Rodas | 20 polegadas |
| Pneus | 235/50 R20 |
| Freios | Discos nas quatro rodas, ABS, EBD e assistência à frenagem |
| 0 a 100 km/h | 7,7 segundos, segundo ficha comercial Webmotors |
A potência dos motores elétricos não deve ser simplesmente somada à potência do motor a gasolina. O sistema híbrido gerencia suas fontes de energia conforme condições de funcionamento e limites elétricos e mecânicos, resultando na potência combinada homologada de 246 cv.
Como funciona o híbrido pleno na prática?
Em situações de baixa velocidade, manobras e trânsito urbano, o NX 350h consegue utilizar a propulsão elétrica quando as condições de carga da bateria e temperatura permitem. Em acelerações mais intensas, o motor a gasolina passa a trabalhar em conjunto com o sistema elétrico.
Na desaceleração, parte da energia cinética pode ser recuperada por frenagem regenerativa e armazenada na bateria híbrida. O processo reduz o desperdício energético, mas não substitui o sistema de freios mecânicos nem elimina o desgaste de seus componentes.
O Lexus não é um híbrido plug-in. Não existe necessidade de instalar wallbox nem carregar a bateria em uma tomada doméstica.
Para comparação entre projetos híbridos utilizados em SUVs, conheça a análise do GWM Haval H6 HEV 2026 seminovo para PCD.
A transmissão e-CVT exige atenção especial?
A transmissão híbrida Lexus utiliza um conjunto de divisão eletrônica e mecânica de potência. Sua arquitetura não é equivalente ao câmbio CVT convencional de polias e correia metálica utilizado por diversos automóveis a combustão.
Por esse motivo, generalizações sobre problemas em CVTs tradicionais não devem ser aplicadas automaticamente ao NX 350h. A manutenção deve seguir as especificações Lexus, incluindo fluidos e verificações do conjunto de transmissão e propulsão elétrica.
Para compreender a diferença entre arquiteturas, consulte a matéria sobre engenharia e manutenção de transmissões CVT no mercado PCD.
3. Consumo de gasolina e autonomia
O catálogo brasileiro Lexus da linha 2026 apresenta, como referência do PBE Veicular 2025, consumo de 15,3 km/l na cidade e 12,9 km/l na estrada para as versões NX 350h.
Outra ficha comercial consultada publica 15,7 km/l na cidade e 13,8 km/l na estrada. Como são referências diferentes, a matéria adota os números expressamente identificados no catálogo Lexus, sem afirmar que substituem a etiqueta PBEV específica do exemplar.
| Utilização | Consumo | Autonomia teórica |
|---|---|---|
| Cidade | 15,3 km/l | 841,5 km |
| Estrada | 12,9 km/l | 709,5 km |
Autonomia teórica = capacidade nominal do tanque × consumo de referência. Não corresponde a distância garantida entre abastecimentos e pressupõe matematicamente o volume total do tanque, algo que não se recomenda utilizar na prática.
Em deslocamentos predominantemente urbanos, o sistema híbrido tende a aproveitar mais oportunidades de regeneração. Já o consumo rodoviário depende fortemente de velocidade, carga, relevo, pneus, climatização e modo de condução.
4. Equipamentos e segurança da versão Luxury
A versão Luxury acrescenta conveniências importantes à Dynamic. O catálogo brasileiro 2026 identifica tela multimídia de 14 polegadas, acabamentos superiores, teto solar elétrico, espelho retrovisor interno digital e sistema de som premium Mark Levinson.
| Equipamento | Aplicação para PCD |
|---|---|
| Bancos dianteiros com ajustes elétricos | Facilitam regulagem do posto de condução e da posição de transferência |
| Memória do banco e função Easy Access | Podem facilitar entrada e saída; exigem teste funcional e confirmação no exemplar |
| Volante com ajuste elétrico | Permite maior personalização da postura |
| Câmera com visão 360° | Ajuda em manobras e vagas estreitas |
| Porta-malas elétrico | Reduz esforço para abrir e fechar a tampa |
| ACC — controle de cruzeiro adaptativo | Auxilia na manutenção de distância e velocidade |
| PCS — pré-colisão | Alerta e pode aplicar frenagem automática em condições previstas |
| LTA — assistência de faixa | Auxilia no acompanhamento de faixas identificadas |
| Monitor de ponto cego | Complementa a percepção do entorno |
| SEA — assistência de saída segura | Ajuda a identificar risco ao abrir as portas |
| Freios ABS, controle de estabilidade e tração | Recursos ativos de segurança veicular |
Esses recursos não representam direção autônoma. O motorista permanece responsável pela condução, e nenhum assistente eletrônico substitui adaptações eventualmente determinadas na CNH.
Após colisão, reparo de para-brisa ou substituição de componentes de carroceria, deve-se investigar a necessidade de calibração de câmera e radar. Um sistema ADAS sem alerta aparente não garante que a calibração esteja correta.
5. Acessibilidade: o NX 350h Luxury atende pessoas com deficiência?
Para uma pessoa com deficiência, o conforto precisa ser avaliado como funcionalidade. Um carro pode ter excelente acabamento, mas apresentar dificuldades na transferência do usuário, acomodação de cadeira de rodas ou acionamento dos comandos.
Entrada e saída do veículo
A carroceria elevada do Lexus pode favorecer usuários que procuram um assento mais alto que o de um sedã. Entretanto, para pessoas que realizam transferência lateral a partir da cadeira de rodas, um banco excessivamente alto também pode aumentar o esforço.
As regulagens elétricas, a memória de posição e a abertura das portas são vantagens potenciais, mas a altura real da almofada e o vão de entrada precisam ser medidos presencialmente.
Condutor PCD
- Verificar se as restrições da CNH permitem dirigir a configuração escolhida.
- Experimentar entrada, saída e alcance dos comandos.
- Testar o espaço para aproximação da cadeira à porta.
- Conferir se sistemas de auxílio à direção são compatíveis com adaptações necessárias.
- Solicitar avaliação especializada antes de instalar acelerador e freio manuais, pomo de volante ou outros dispositivos.
PCD não condutor
Para passageiros com mobilidade reduzida, é necessário avaliar a altura do banco, a largura útil das portas, o acesso à segunda fileira e a possibilidade de transportar dispositivos de mobilidade.
A condição de PCD não condutor não significa incapacidade civil, tampouco exige que o veículo seja obrigatoriamente manual. O automóvel deve ser escolhido conforme o perfil funcional e os requisitos específicos dos benefícios eventualmente solicitados.
Cadeira de rodas no porta-malas
Os 520 litros declarados são uma medida de volume, não de dimensões úteis. Uma cadeira motorizada, por exemplo, pode exigir altura e largura maiores que as disponíveis na abertura do compartimento.
Quem procura soluções mais compactas pode comparar a ergonomia do Honda HR-V EX 2026 seminovo para PCD e os critérios de compra do Jeep Renegade Sport 2026 usado.
6. Adaptações, perícia e regularização
O NX 350h possui eletrônica de segurança, sensores, comandos e sistemas híbridos integrados. Modificações devem ser avaliadas por empresa especializada que consiga demonstrar compatibilidade com o modelo e com as necessidades do condutor.
Uma adaptação já instalada pelo vendedor não necessariamente poderá ser utilizada pelo comprador. É preciso verificar nota fiscal, identificação do instalador, funcionamento, documentação técnica e eventuais registros no cadastro do veículo.
Quando houver alteração de característica ou dispositivo sujeito a regularização, o processo poderá exigir autorização prévia, inspeção e Certificado de Segurança Veicular (CSV), conforme a modificação e a legislação aplicável. O CSV não é obrigação universal para todo acessório.
O comprador deve distinguir a vistoria de identificação realizada na transferência da inspeção técnica de segurança exigível para certas adaptações.
Para entender a influência da engenharia dos freios na segurança e no conforto de condução, leia também a análise técnica dos freios do Honda WR-V para o público PCD.
7. Inspeção mecânica e procedência antes da compra
Um Lexus híbrido premium seminovo exige inspeção em três dimensões: mecânica convencional, arquitetura elétrica de alta tensão e sistemas eletrônicos de conforto e segurança.
Motor, arrefecimento e transmissão
- Consultar histórico de revisões por data e quilometragem.
- Pesquisar códigos de falha presentes e históricos.
- Verificar vazamentos, arrefecimento e funcionamento do motor térmico.
- Avaliar comportamento da transmissão híbrida em diferentes condições.
- Examinar freios, suspensão, direção e desgaste irregular dos pneus.
Bateria híbrida e componentes elétricos
É recomendável realizar diagnóstico com equipamento e procedimento apropriados para o sistema Lexus, com avaliação de falhas, parâmetros disponíveis, arrefecimento da bateria e funcionamento de inversor e módulos.
Não foi possível confirmar um percentual de saúde da bateria para nenhum exemplar concreto, nem um preço oficial de substituição para a unidade 2026 em novembro de 2026. Esses itens dependem de inspeção e orçamento pelo chassi.
Componentes de alta tensão não devem ser desmontados ou testados por pessoas sem treinamento e equipamentos adequados.
Procedência documental
- Conferir chassi e dados de identificação.
- Solicitar histórico de propriedade e notas fiscais.
- Pesquisar gravames e restrições judiciais ou administrativas.
- Investigar registros de sinistros, leilões e possíveis alagamentos.
- Consultar recalls pendentes nos serviços oficiais.
- Verificar coerência de quilometragem com inspeções e revisões.
- Conferir as duas chaves, manual, acessórios e equipamentos originais.
Um laudo cautelar favorável não substitui a inspeção mecânica. Da mesma forma, uma avaliação mecânica satisfatória não comprova inexistência de débitos fiscais.
8. Garantia LexusCare e manutenção do seminovo
O catálogo brasileiro 2026 apresenta garantia básica de 60 meses para uso particular, sem limite de quilometragem, observadas as condições contratuais. Para determinados componentes híbridos, a cobertura original diferenciada alcança 96 meses.
Após os períodos iniciais, o programa LexusCare prevê possibilidade de extensões renováveis por 12 meses ou 10.000 km, até os limites anunciados de dez anos ou 200.000 km para uso particular, condicionadas, entre outros requisitos, às revisões previstas na rede autorizada.
Além das revisões programadas, há despesas que podem ser relevantes em um SUV premium:
- Pneus 235/50 R20 e possíveis danos em rodas.
- Pastilhas, discos de freio e fluidos corretos.
- Amortecedores, buchas e elementos de suspensão.
- Faróis sofisticados, sensores e componentes de carroceria.
- Calibração de radares e câmeras.
- Bateria auxiliar de 12 V e equipamentos elétricos.
- Peças importadas e custos de mão de obra especializada.
A concessionária deve fornecer orçamento das revisões futuras por tempo e quilometragem. O catálogo informa manutenção com preços fechados na rede, mas esta pesquisa não confirmou uma tabela oficial específica de preços de novembro de 2026 para todas as etapas futuras.
Compra em loja ou de particular
Quando existe relação de consumo, o Código de Defesa do Consumidor prevê prazo de 90 dias para reclamação de vícios aparentes ou de fácil constatação em produtos duráveis. Para vício oculto, o prazo começa quando o problema se evidencia, conforme o artigo 26, § 3º.
O fornecedor não pode simplesmente limitar todos os direitos legais a motor e câmbio. Em venda particular sem relação de consumo, a análise contratual e de vícios segue, em regra, o Código Civil.
9. Lexus usado para PCD: IPI, ICMS, IOF e IPVA
Esta é uma das diferenças mais importantes entre comprar um Lexus NX 350h usado e adquirir um carro novo de menor valor pelo regime PCD.
A condição de pessoa com deficiência permite adquirir veículos usados, mas não produz automaticamente abatimento de IPI ou ICMS sobre o preço da revenda.
| Tributo | Situação na compra original | Providência no usado |
|---|---|---|
| IPI | Motor 2.5 e preço acima dos limites ordinários do regime PCD de 2026 | Não presumir benefício original. Conferir nota fiscal e histórico documental. |
| ICMS | Preço público superior ao teto ordinário de aquisição PCD | Não aplicar novo desconto de ICMS à FIPE. Verificar eventual regime específico efetivamente utilizado. |
| IOF anterior | Somente existe benefício dispensado se uma operação anterior realmente obteve isenção | Solicitar contrato, comprovantes e situação da operação. |
| IOF de novo crédito | Financiamento do comprador é operação diferente | Verificar regras próprias, limite de potência em HP SAE e condições pessoais; não presumir isenção. |
| IPVA | Depende do estado, exercício e situação do proprietário | Consultar débitos e eventual novo direito; a isenção anterior não passa automaticamente ao comprador. |
| IBS/CBS | Regras de transição devem ser consideradas conforme a data da operação original | Não criar desconto retroativo nem transportar automaticamente benefícios futuros para a revenda. |
A Receita Federal exige, entre os requisitos de IPI PCD em 2026, motorização limitada a 2.000 cm³, além dos demais critérios legais. O NX 350h tem 2.487 cm³. Isso impede tratar uma unidade comum da versão como se tivesse recebido a isenção ordinária apenas por ter sido comprada por pessoa com deficiência.
Da mesma maneira, a isenção de IOF possui critérios próprios de elegibilidade e potência. A potência comercial combinada de um híbrido não deve ser usada isoladamente como conversão para o limite legal expresso em HP SAE.
Para conhecer as diferenças entre os tributos, consulte o guia do JK Carros sobre IPI, ICMS, IOF e IPVA nas aquisições PCD.
IPVA do Lexus em São Paulo
Como exemplo estadual, São Paulo utiliza alíquota ordinária de 4% para automóveis de passeio. A base de cálculo oficial é o valor venal definido pela Secretaria da Fazenda, não necessariamente o valor negociado pelo comprador ou a FIPE do mês.
As regras paulistas de isenção PCD apresentam limite de R$ 120 mil de valor venal para manutenção do benefício, nas condições estabelecidas. Acima desse patamar, o imposto é devido integralmente conforme a orientação estadual pesquisada.
Portanto, um Lexus avaliado na faixa de R$ 350 mil não deve ser adquirido com a expectativa de isenção ordinária de IPVA PCD em São Paulo.
A isenção estadual destinada a determinados híbridos com motorização flex/etanol também não deve ser confundida com a situação do NX 350h, que utiliza motor a gasolina e ultrapassa a faixa de preço básica do programa pesquisado.
10. Transferência de propriedade: como comprar de outro PCD
Uma pessoa com deficiência pode vender seu automóvel a outra pessoa com deficiência. O procedimento de propriedade é semelhante ao de outros usados, mas pode envolver etapas fiscais adicionais quando existirem benefícios originais ainda sujeitos a restrições.
No NX 350h Luxury 2026, o caminho normalmente esperado é a transferência ordinária de usado, após a conferência dos registros. Entretanto, não é adequado declarar que um exemplar individual está liberado sem analisar a documentação.
Cinco operações que não devem ser confundidas
- Compra e venda: contrato, preço, condições e responsabilidades.
- Regularização fiscal: autorização ou recolhimento quando algum benefício original exigir.
- Transferência no Detran: alteração efetiva do proprietário no registro.
- Obrigações do vendedor: comunicação de venda e atualização de situações fiscais e contratuais.
- Obrigações do comprador: seguro, financiamento, eventuais adaptações e pedidos de benefícios próprios.
CNH, laudo médico, cadastro de PCD e autorizações pessoais do antigo proprietário não se transformam em documentos do novo titular.
Transferência sem benefício fiscal anterior
Se o Lexus nunca foi adquirido com uma isenção fiscal vinculada à operação original, não existe imposto originalmente dispensado por aquela isenção a ser devolvido apenas porque o novo comprador também é PCD.
Nesse cenário, devem ser conferidos a regularidade da propriedade, tributos do veículo, multas, financiamento, documentos e exigências do Detran.
Transferência de PCD para PCD antes do prazo fiscal
Em veículos que efetivamente receberam IPI ou IOF com isenção, a Receita Federal admite a possibilidade de transferência antecipada com manutenção do benefício quando o novo adquirente satisfaz os requisitos específicos e obtém a autorização correspondente.
Não basta que ambas as pessoas apresentem laudos. O órgão verifica condições tributárias próprias e histórico de utilização. No ICMS, é necessária análise conforme a UF e o regime da aquisição original.
Para o Lexus em pauta, esse cenário só deve ser aplicado se a documentação demonstrar a existência de um benefício original válido e pertinente. Não é o enquadramento ordinário esperado da versão 2.5 em 2026.
Venda antes do prazo para pessoa sem direito ao benefício
Se um veículo originalmente beneficiado for alienado a alguém sem o mesmo direito antes do prazo aplicável, poderá ser necessário recolher o imposto dispensado e acréscimos legais, obter a regularização fiscal e somente então concluir as etapas que dependem dessa autorização.
O valor não deve ser calculado multiplicando a FIPE atual por uma alíquota. A apuração parte da documentação da operação original e dos critérios legais do tributo.
11. Prazos legais: cada imposto possui uma regra
| Procedimento | Prazo | Observação |
|---|---|---|
| IPI — venda a pessoa sem o mesmo direito | 2 anos | Referência da Receita Federal; verificar a aquisição efetivamente beneficiada. |
| IPI — nova aquisição PCD com isenção | 3 anos | Regra distinta da liberação de alienação. |
| IOF — alienação nas condições fiscais pesquisadas | 3 anos | Somente relevante quando existiu IOF dispensado na operação original. |
| IOF — nova utilização da isenção | Benefício de uso único | Não equivale a novo direito após três anos. |
| ICMS PCD — exemplo paulista | 4 anos | Considerar nota fiscal original e regras estaduais. |
| ICMS — nova aquisição em SP | 4 anos | O recolhimento antecipado não elimina, por si só, o intervalo exigido. |
| Registro pelo comprador | 30 dias | Artigos 123 e 233 do CTB. |
| Comunicação pelo vendedor | Regra do art. 134 do CTB | Na hipótese de o comprador não registrar em 30 dias, a lei prevê prazo de 60 dias para a providência do antigo proprietário, conforme seu marco legal. Recomenda-se comunicação imediata. |
A Receita Federal esclarece ainda que, quando existe transferência com manutenção de isenção de IPI, a titularidade do benefício fiscal também é transferida. O adquirente fica sujeito às regras de nova aquisição, inclusive ao intervalo de três anos, observada a orientação do órgão.
Isso não significa que todo comprador de Lexus usado ficará impedido de solicitar uma futura isenção. Tal consequência depende de ter havido uma transferência efetiva com manutenção do benefício.
Restrição que permanece após o prazo
O término legal da obrigação e sua retirada de um cadastro são situações diferentes. Se houver anotação persistente, deve-se identificar a autoridade responsável: órgão fiscal, Detran, credor financeiro ou Justiça.
A Secretaria da Fazenda paulista informa que determinadas transmissões após quatro anos de aquisição com ICMS PCD não exigem recolhimento nem ofício fiscal específico. Uma restrição cadastral remanescente precisa ser examinada pelo órgão competente, sem gerar pagamento indevido apenas para tentar removê-la.
12. Matriz de cenários de transferência
| Situação | Tratamento | Principal cuidado |
|---|---|---|
| Usado sem isenção original | Transferência ordinária | Conferir débitos, gravames e documentação. |
| PCD para PCD com manutenção de benefício | Autorização fiscal quando exigida | Comprovar requisitos do novo titular. |
| PCD para PCD sem elegibilidade a um tributo | Análise separada por imposto | Uma isenção não garante outra. |
| Venda antecipada sem manutenção | Possível recolhimento e liberação | Não concluir operação irregular. |
| Venda depois dos prazos | Transferência com conferência cadastral | Verificar restrições persistentes. |
| IPI encerrado e ICMS ainda pendente | Regularização independente | Não tratar prazos como iguais. |
| Estados diferentes | Detran e SEFAZ competentes | Mudança de UF não apaga obrigação anterior. |
| Veículo financiado | Anuência, quitação ou operação autorizada | Contrato particular não transfere a dívida perante o banco. |
| Venda por concessionária ou loja | Deveres fiscais, comerciais e documentais próprios | Intermediação não elimina restrição. |
Em casos de doação, falecimento, inventário, separação, partilha, perda total ou venda por representante, o procedimento deve considerar os documentos e as exceções específicas. A deficiência, por si só, não elimina a capacidade civil nem torna obrigatória a existência de curador.
13. Documentação: o que vendedor e comprador precisam entregar
| Responsável | Documentos | Finalidade |
|---|---|---|
| Vendedor | Documento de identidade, CPF e dados cadastrais | Identificação e formalização da venda |
| Vendedor | CRLV-e, CRV ou ATPV-e, conforme a situação | Comprovar dados de registro e formalizar a alienação |
| Vendedor | Nota fiscal da aquisição original | Reconstruir histórico, preço e benefícios fiscais, quando relevantes |
| Vendedor | Documentação de eventuais isenções | Verificar obrigações fiscais remanescentes |
| Vendedor | Comprovantes de quitação ou anuência financeira | Resolver gravame, quando existente |
| Vendedor | Histórico de revisões e documentos de adaptação | Avaliação técnica e funcional; exigências específicas quando houver modificação |
| Comprador | Identidade, CPF, domicílio e documentos exigidos pelo Detran | Novo registro |
| Comprador PCD | Documentação individual do benefício, se requerido | Demonstrar direito tributário específico; não é requisito universal para ser proprietário |
| Condutor PCD | CNH e restrições correspondentes | Condução legal e compatibilidade de adaptações |
| Comprador financiado | Documentos de crédito e renda | Análise e contratação financeira |
| Ambos | Contrato, autorização de transferência, comprovantes e termo de entrega | Documentar condições e conclusão da operação |
O CRV documenta o registro de propriedade; a ATPV-e formaliza a autorização de transferência nos regimes aplicáveis; o CRLV-e corresponde ao licenciamento. Assinar a ATPV-e não significa que o registro do novo proprietário esteja concluído.
Em processo fiscal de transferência com manutenção de benefício, podem ser necessários formulários oficiais, nota fiscal, documentos do veículo, provas da elegibilidade do adquirente e deferimento. Protocolo administrativo não substitui autorização concedida.
14. Passo a passo para comprar e transferir o Lexus regularmente
- Identificar a versão exata, ano de fabricação, ano/modelo e dados de registro.
- Testar a adequação ergonômica do automóvel às necessidades do comprador.
- Conferir identidade e legitimidade de quem vende.
- Consultar débitos, restrições, gravames e histórico fiscal do veículo.
- Examinar nota fiscal original e possíveis documentos de isenção.
- Realizar laudo de procedência e inspeção mecânica independente.
- Solicitar à Lexus a situação de garantia e manutenção pelo chassi.
- Obter cotação de seguro e orçamento de adaptações, se necessárias.
- Negociar preço e estabelecer condições de pagamento por escrito.
- Resolver previamente eventuais autorizações fiscais e dívidas ou gravames que impeçam a operação.
- Formalizar a venda e o CRV/ATPV-e no fluxo admitido.
- Realizar e comprovar a comunicação de venda.
- Cumprir vistoria, taxas e registro no Detran dentro do prazo legal.
- Atualizar domicílio, município ou UF, quando necessário.
- Confirmar que o documento atualizado apresenta o novo proprietário.
- Contratar ou ajustar o seguro com cobertura válida a partir do momento adequado.
- Regularizar adaptações e providenciar pedidos tributários próprios, quando pertinentes.
- Concluir pagamento e entrega conforme as condições contratuais, guardando todos os comprovantes.
É possível fazer a venda digital?
A Senatran oferece a venda digital pela Carteira Digital de Trânsito em estados participantes, para veículos e documentos elegíveis. O serviço exige autenticação compatível, podendo envolver conta gov.br prata ou ouro, e permite assinatura digital.
A assinatura eletrônica e a comunicação digital não dispensam automaticamente a vistoria ou a conclusão do registro no Detran. Também não substituem autorizações fiscais que sejam necessárias.
O que o contrato precisa estabelecer?
O instrumento contratual deve documentar preço verdadeiro, identificação do veículo, quilometragem, estado declarado, equipamentos, adaptações, pendências conhecidas, condições de pagamento, entrega, responsabilidade contratual pelas despesas e tratamento de eventual negativa de autorização fiscal.
Não se deve usar recibo em branco, data falsa ou preço artificialmente reduzido. Uma procuração não deve ser utilizada como substituição permanente do procedimento regular de transferência.
15. Multas, impostos e consequências de uma transferência irregular
As consequências dependem da infração praticada. Atrasar o registro do veículo não é a mesma coisa que deixar de recolher um tributo originalmente dispensado.
| Conduta | Responsável | Consequência | Fundamento |
|---|---|---|---|
| Não efetuar o registro no prazo de 30 dias | Adquirente | Infração média, multa de R$ 130,16 e previsão de remoção como medida administrativa. O art. 259, § 4º, II, excepciona a atribuição de pontos para a infração do art. 233. | CTB, arts. 233, 258 e 259 |
| Omitir comunicação de venda nas condições legais | Antigo proprietário | Possível responsabilidade solidária pelas penalidades e reincidências até a comunicação, na hipótese do art. 134. | CTB, art. 134 |
| Alienar veículo com IPI originalmente dispensado sem cumprir exigências | Responsável tributário definido pela lei | Possível exigência do imposto e acréscimos legais. | Lei 8.989/1995 e normas RFB |
| Alienar antecipadamente veículo beneficiado por ICMS | Responsável conforme legislação estadual | Recolhimento do ICMS dispensado e acréscimos, quando exigíveis. | Convênio ICMS 38/2012 e norma estadual |
| Manter indevidamente IPVA isento | Responsável tributário conforme UF | Cessação, cobrança e possíveis acréscimos segundo a legislação aplicável. | Legislação estadual de IPVA |
| Apresentar documentos falsos ou simular operação tributária | Autor da conduta, conforme apuração | Responsabilidade administrativa e eventual responsabilização penal quando configurados os requisitos legais. | Lei 8.137/1990 e Código Penal, conforme a conduta |
Não existe uma multa tributária única aplicável a todos os benefícios. Juros, multa de mora, multa de ofício e imposto principal são componentes diferentes e dependem da ocorrência legal.
A Receita Federal informa que, quando a transferência antecipada exige recolhimento, o pedido deve ser instruído com documentos da aquisição original, comprovação dos pagamentos pertinentes e demais elementos requeridos pelo serviço oficial.
Três exemplos práticos
Exemplo A — comprador PCD elegível: um automóvel efetivamente adquirido com isenção é vendido antes do prazo a outra pessoa que preenche os requisitos do mesmo benefício. As partes solicitam autorização para manutenção e aguardam o deferimento antes de concluir as etapas dependentes dessa decisão.
Exemplo B — comprador sem direito ao benefício: um veículo cuja aquisição original teve imposto dispensado é negociado antes do prazo fiscal. O responsável solicita apuração e regularização tributária, com recolhimento quando exigível. O simples pagamento entre particulares não substitui a autorização fiscal necessária.
Exemplo C — atraso no registro: o comprador assina a documentação, mas não registra o veículo em 30 dias. Poderá incidir a infração do art. 233 do CTB. Se o vendedor também omitir a comunicação na hipótese do art. 134, estará sujeito às responsabilidades específicas desse dispositivo. As obrigações são diferentes.
16. E quando o vendedor PCD pretende comprar outro carro?
Vender o Lexus e adquirir outro veículo são duas operações independentes.
Se o Lexus não recebeu isenção fiscal na aquisição original, sua alienação não representa utilização nem devolução daquele benefício inexistente. Por outro lado, o vendedor deverá verificar seus próprios requisitos e seu histórico de benefícios antes de solicitar uma nova compra isenta.
Em casos com benefício anterior, vender o veículo a outra pessoa PCD não significa que o vendedor esteja automaticamente habilitado a adquirir outro automóvel com as mesmas isenções.
O IPVA exige atenção separada. Na legislação paulista, a troca de automóvel beneficiado pode exigir baixa ou atualização do benefício anterior e novo pedido, observadas as condições do estado.
17. Financiamento do NX 350h Luxury 2026
O financiamento de um SUV premium usado precisa ser avaliado pelo custo efetivo total, pela duração do contrato e pela capacidade de manter o veículo durante a dívida.
A instituição financeira deve apresentar o CET, que considera juros e demais encargos da operação. A condição de pessoa com deficiência, por si só, não garante taxa preferencial ou aprovação.
Simulação ilustrativa — não é proposta de crédito
Base: Lexus usado de R$ 349.800, taxa hipotética de juros de 1,65% ao mês e Tabela Price. Não estão incorporados IOF, tarifas, seguros adicionais ou outros encargos. Portanto, a taxa informada não corresponde ao CET completo.
| Condição | Entrada | Financiado | Parcelas | Parcela | Total com entrada* |
|---|---|---|---|---|---|
| 50% de entrada | R$ 174.900 | R$ 174.900 | 24 | R$ 8.884,60 | R$ 388.130 |
| 40% de entrada | R$ 139.920 | R$ 209.880 | 36 | R$ 7.778,52 | R$ 419.947 |
| 30% de entrada | R$ 104.940 | R$ 244.860 | 48 | R$ 7.425,11 | R$ 461.345 |
*Valores arredondados. Desembolso total apenas de entrada e parcelas, sem os encargos e despesas excluídos da simulação. A fórmula usada é P × i / [1 − (1 + i)^(-n)].
A simulação demonstra que alongar o prazo reduz a parcela, mas pode elevar substancialmente o custo dos juros. O comprador ainda terá despesas com combustível, manutenção, seguro, IPVA e eventual adaptação.
18. Seguro: o que precisa ser incluído
Em um SUV com faróis sofisticados, sensores, câmeras, peças importadas e sistema híbrido, é indispensável analisar a apólice além do preço anual.
- Cobertura de colisão, incêndio, roubo, furto e eventos climáticos.
- Danos materiais e corporais a terceiros.
- Franquia e rede de reparação.
- Tratamento de faróis, câmeras, sensores e calibração ADAS.
- Cobertura para componentes híbridos conforme contrato.
- Declaração de adaptações instaladas e seus limites de indenização.
- Guincho e assistência adequados ao veículo.
- Disponibilidade de carro reserva realmente utilizável pelo segurado.
A apólice e eventual bônus do vendedor não são automaticamente transmitidos ao novo proprietário. O comprador deve contratar sua própria cobertura ou obter endosso formalmente aceito pela seguradora, conforme o caso.
Sem proposta individual não é possível afirmar o prêmio efetivo. Para o modelo financeiro adiante, foi adotado um valor hipotético de R$ 9.000 por ano, exclusivamente como simulação.
19. TCO: quanto custa manter o Lexus por cinco anos?
O Custo Total de Propriedade, ou TCO, considera a perda patrimonial com depreciação e as despesas necessárias ao longo da utilização.
A projeção abaixo corresponde a um cenário editorial hipotético de cinco anos e mais 75.000 km, partindo de compra por R$ 349.800. Não é cotação de oficina, seguradora, concessionária nem previsão garantida de revenda.
| Componente | Valor em cinco anos | Premissa |
|---|---|---|
| Preço de aquisição | R$ 349.800 | Hipótese baseada no anúncio localizado |
| Valor de revenda ao final | R$ 195.000 | Projeção editorial, não avaliação FIPE futura |
| Depreciação | R$ 154.800 | Compra menos valor residual |
| Documentação e regularização | R$ 2.500 | Reserva ilustrativa, não taxa oficial |
| Revisões e manutenção | R$ 35.000 | Orçamento agregado hipotético |
| Pneus | R$ 10.000 | Provisão de desgaste hipotética |
| Gasolina | R$ 34.821 | 75.000 km ÷ 14 km/l × R$ 6,50/l |
| Seguro | R$ 45.000 | R$ 9.000 anuais hipotéticos |
| IPVA | R$ 58.192 | Hipótese paulista de 4% sobre bases anuais projetadas |
| Licenciamento | R$ 1.200 | Reserva hipotética acumulada |
| TCO econômico total | R$ 341.513 | Depreciação + despesas consideradas |
| TCO médio mensal | R$ 5.692 | Total dividido por 60 meses |
| TCO por km | R$ 4,55 | Total dividido por 75.000 km adicionais |
As bases hipotéticas de IPVA utilizadas são R$ 349.800, R$ 320.000, R$ 290.000, R$ 260.000 e R$ 235.000. Elas não representam os valores venais que a Secretaria da Fazenda necessariamente estabelecerá para esses exercícios.
A simulação também não inclui adaptação, juros de financiamento, estacionamento, pedágios, reparo extraordinário de alta tensão ou custo de oportunidade do capital. Caso existam, devem ser orçados separadamente.
Quanto o resultado pode variar?
Se o valor de revenda final for R$ 30 mil menor que o previsto, o TCO aumenta R$ 30 mil. Se for R$ 30 mil maior, o custo econômico cai na mesma proporção.
Um reparo extraordinário de R$ 20 mil, não incluído nas rubricas existentes, elevaria o custo total projetado para aproximadamente R$ 361.513. Esse valor não é uma previsão de falha, apenas um teste de sensibilidade.
É importante não confundir custo patrimonial com dinheiro que sai da conta todos os meses. A depreciação ocorre economicamente, enquanto seguro, impostos e oficinas têm calendários de desembolso próprios.
20. Alternativas ao Lexus NX 350h Luxury
O Lexus pode ser comparado tanto com outro NX seminovo quanto com SUVs novos ou usados de propostas diferentes.
| Alternativa | Vantagem potencial | Ponto de atenção |
|---|---|---|
| NX 350h Luxury 2025 usado | Mesmo conceito híbrido com investimento inicial potencialmente menor | Comparar garantia remanescente, quilometragem e equipamentos |
| NX 350h F-Sport 2026 | Acabamento esportivo e equipamentos específicos | Conforto de suspensão, custo e adequação ergonômica |
| GWM Haval H6 HEV 2026 usado | Alternativa híbrida de SUV | Avaliar diferenças de acabamento, manutenção e mercado |
| Jeep Commander 2027 | Espaço e proposta familiar | Custo e dimensões externas |
| GWM Tank 300 Flex 2027 | Proposta robusta e eletrificação de outro perfil | Altura, acesso e características de condução |
As referências de preços para versões e anos diferentes devem ser consultadas individualmente. Não há TCO comparativo equivalente validado nesta pesquisa, portanto nenhum concorrente foi declarado objetivamente mais barato de manter.
Para explorar o segmento, consulte as matérias sobre o Jeep Commander 2027 PCD Premium, o GWM Tank 300 Flex 2027 e o GWM Wey 07 2027.
21. Veredicto JK Carros
O Lexus NX 350h Luxury 2026 pode ser uma aquisição interessante para uma pessoa com deficiência que deseja um SUV premium confortável, silencioso em determinadas condições de uso, com transmissão de acionamento simples, banco com ampla regulagem e assistência eletrônica para manobras e condução.
Seu conjunto híbrido é uma vantagem funcional e energética, especialmente no uso urbano. Entretanto, a sofisticação tecnológica, as rodas de 20 polegadas e os custos de seguro, IPVA e manutenção justificam um orçamento significativamente superior ao de automóveis de menor categoria.
Quando vale a pena?
A compra tende a fazer mais sentido quando o veículo possui histórico documentado, garantia verificável, inspeção híbrida satisfatória, preço compatível com sua condição e ergonomia adequada ao usuário.
Quando procurar outra alternativa?
Se o orçamento depende de grandes isenções de IPI, ICMS ou IPVA para viabilizar a aquisição, o NX 350h Luxury não deve ser escolhido com base nessa expectativa. Também pode não ser adequado quando a pessoa precisa transportar equipamentos volumosos ou exige adaptações sem compatibilidade técnica previamente confirmada.
Quem prioriza investimento menor pode avaliar, por exemplo, o Volkswagen Polo 2026 seminovo PCD, o Volkswagen Nivus Sense 2026 usado e as diferentes configurações do Chevrolet Tracker 2027.
22. Perguntas frequentes sobre o Lexus seminovo PCD
1. Qual é a FIPE do Lexus NX 350h Luxury 2026?
R$ 364.710 na referência de novembro de 2026 publicada pela Webmotors, código FIPE 057053-2.
2. Uma pessoa PCD pode comprar esse Lexus usado?
Sim. A condição de PCD não impede a aquisição de automóvel premium usado, com ou sem benefício fiscal.
3. O NX 350h Luxury usado tem desconto automático de IPI?
Não. A revenda comum de usado não gera nova isenção ordinária de IPI ao comprador. O motor 2.5 ainda supera o limite de cilindrada aplicável ao regime federal pesquisado.
4. Posso descontar ICMS da FIPE?
Não. A FIPE não deve receber abatimento presumido de ICMS PCD por causa da condição do comprador.
5. Como saber se houve benefício na compra original?
Solicite nota fiscal, autorizações tributárias e documentos de aquisição. Consulte também as restrições existentes.
6. PCD pode vender para outro PCD antes do prazo?
Quando houve benefício original, depende das regras de cada imposto e da elegibilidade do adquirente. Pode existir procedimento de manutenção mediante autorização.
7. O comprador precisa de laudo médico para ser proprietário?
Não como requisito universal de propriedade. Laudos podem ser exigidos para benefícios fiscais e determinadas providências específicas.
8. Qual a diferença entre autorização fiscal e ATPV-e?
A autorização fiscal trata das condições tributárias. A ATPV-e formaliza a intenção de transferência de propriedade no procedimento aplicável.
9. Qual o prazo de transferência no Detran?
Em regra, 30 dias para o registro nas hipóteses do art. 123 do CTB.
10. Qual é a multa por atraso no registro?
R$ 130,16 para infração média, segundo o CTB pesquisado. O art. 259, § 4º, II, prevê exceção de pontuação para a infração do art. 233.
11. A isenção de IPVA passa automaticamente ao comprador?
Não. Cada proprietário e veículo precisa atender às regras da UF competente.
12. O Lexus 2026 tem isenção de IPVA PCD em São Paulo?
Na faixa de valor pesquisada, ultrapassa o limite de R$ 120 mil do regime paulista ordinário de IPVA PCD.
13. O que muda na transferência entre estados?
Devem ser conferidos o Detran de destino, as obrigações da UF anterior, os tributos e o procedimento de registro pertinente.
14. É possível comprar um Lexus com financiamento em andamento?
Sim, quando a operação é autorizada e regularizada com o credor. Um contrato particular não transfere automaticamente a dívida bancária.
15. Receber usado com manutenção de isenção afeta uma futura compra?
Pode afetar. A Receita Federal informa que a transferência da titularidade do benefício de IPI implica observância do intervalo de nova aquisição pelo adquirente.
16. O vendedor pode comprar outro carro com isenção imediatamente?
Não existe resposta universal. É necessário conferir o histórico de aquisições e o intervalo próprio de cada benefício pretendido.
17. As adaptações do antigo proprietário podem continuar?
Somente após verificar adequação funcional, condições técnicas e regularização exigível.
18. O Lexus 2026 possui garantia?
A linha possui programa LexusCare com cobertura básica e de componentes híbridos, sujeito às condições contratuais. O saldo deve ser confirmado pelo chassi.
19. Precisa carregar o híbrido na tomada?
Não. O NX 350h é híbrido pleno não plug-in.
20. Qual é o custo mensal estimado?
A simulação editorial apresentada resultou em aproximadamente R$ 5.692 por mês de custo econômico médio durante cinco anos, incluindo depreciação e despesas hipotéticas. Não é cotação nem parcela de financiamento.
23. Outras análises para ampliar a decisão
O comprador que deseja comparar diferentes categorias pode consultar a seleção de 25 automóveis PCD 2027 de até R$ 200 mil, o comparativo Chevrolet Tracker versus Citroën Basalt PCD e a análise Fiat Pulse versus Citroën Basalt 2027.
Na categoria premium, confira também o Mercedes-Benz CLA 200 2027. Para um panorama de outras arquiteturas eletrificadas, consulte os modelos GWM 2027 para PCD.
Se a prioridade for transporte de equipamentos e utilização profissional ou familiar, a análise da Fiat Strada 2026 seminova e usada para PCD apresenta uma proposta estruturalmente diferente.
No mercado elétrico, o guia do BYD Dolphin GS 2026 seminovo permite conhecer cuidados específicos com propulsão elétrica e bateria.
24. Fontes e metodologia
A matéria foi elaborada por pesquisa documental e comparação de fontes públicas. Não houve inspeção física de um exemplar, teste de condução próprio, consulta individual de chassi ou emissão de parecer tributário personalizado.
- Lexus Brasil — catálogo oficial NX 350h linha 2026. Ficha técnica, equipamentos, segurança, consumo de referência e LexusCare.
- Webmotors — referência FIPE NX 350h Luxury 2026, novembro de 2026.
- AutosRA — anúncios de Lexus NX 350h usados. Amostra comercial sujeita a alterações.
- Receita Federal — requisitos de isenção de IPI e IOF.
- Receita Federal — autorização para transferência com isenção.
- Receita Federal — efeito da transferência com manutenção do benefício.
- Código de Trânsito Brasileiro — arts. 123, 134, 233, 258 e 259.
- SEFAZ-SP — ICMS na transferência antecipada de veículo PCD.
- SEFAZ-SP — perguntas frequentes sobre IPVA e transferência de veículo PCD.
- Senatran — venda digital e ATPV-e.
- Senatran — consulta de recall.
- Banco Central — financiamento e Custo Efetivo Total.
Referências consultadas em novembro de 2026. Valores de mercado, normas, serviços e prazos administrativos podem mudar. Condições individuais devem ser confirmadas perante os órgãos competentes e pelos documentos reais do veículo.