
MATÉRIA ATUALIZADA EM 15/11/2026 | JK CARROS PCD PREMIUM
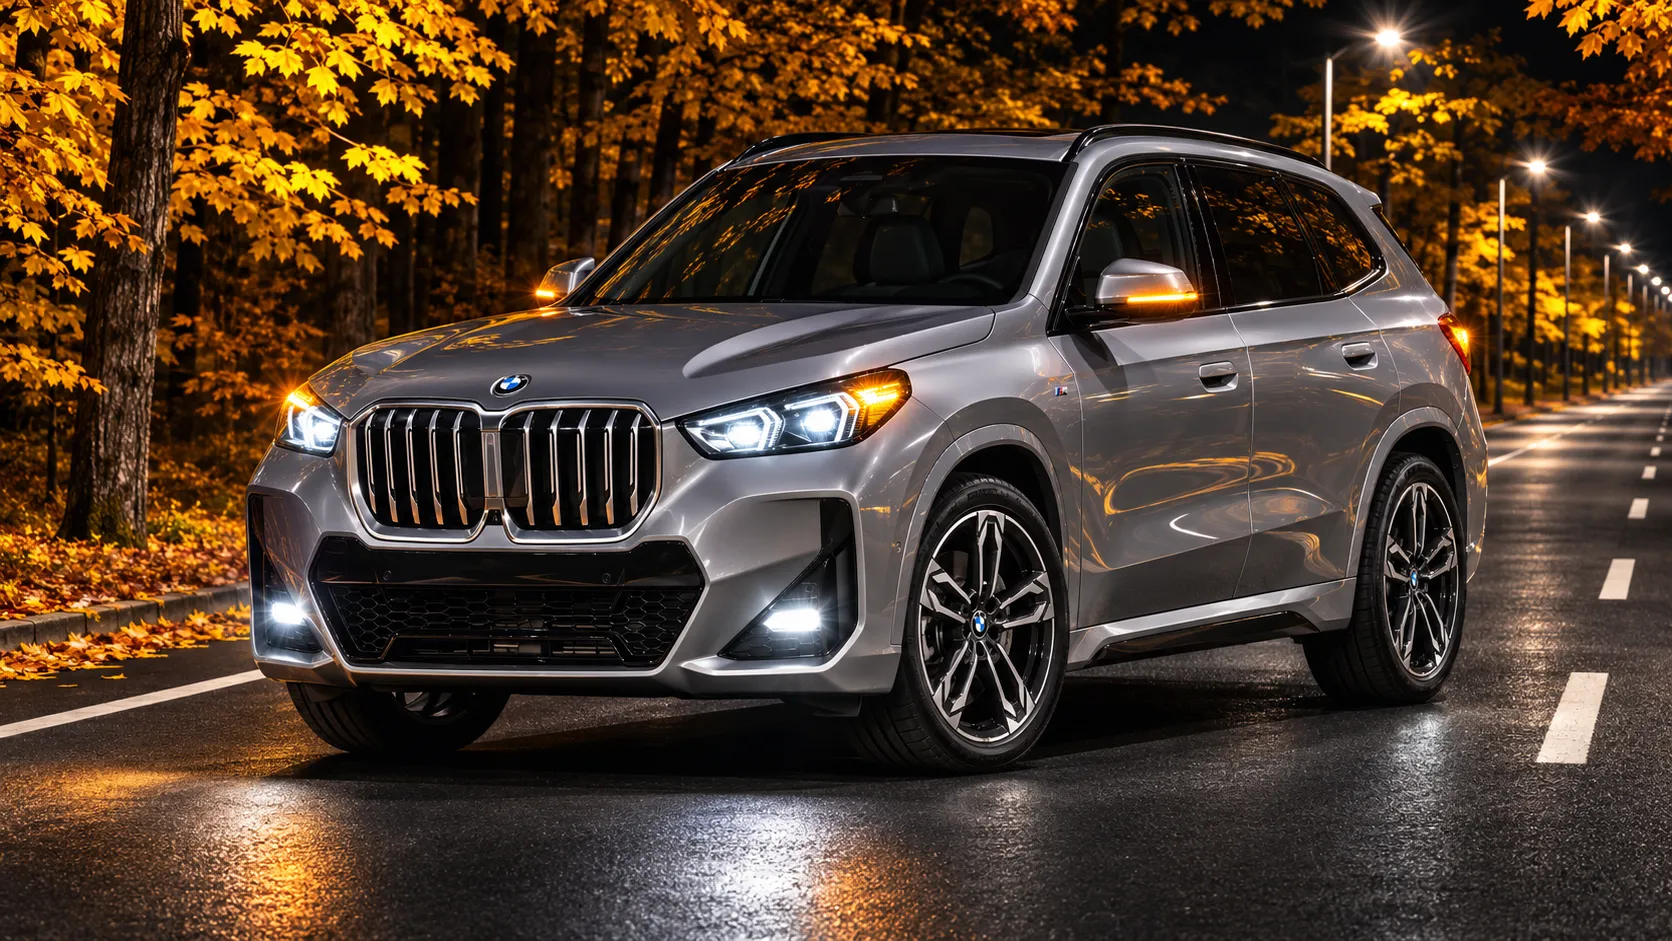
BMW X1 sDrive20i M Sport 2026 seminovo e usado para PCD: preço FIPE, acessibilidade, manutenção e transferência
O SUV premium de 204 cv combina posição de dirigir elevada, câmbio automático, câmeras e recursos eletrônicos de assistência. Entretanto, o comprador PCD precisa avaliar se a ergonomia atende à sua deficiência e se o orçamento comporta seguro, IPVA, pneus, manutenção e desvalorização.
Comprar um BMW X1 sDrive20i M Sport ano-modelo 2026 seminovo representa a possibilidade de acessar um SUV premium sem pagar necessariamente o preço de um exemplar zero-quilômetro. No entanto, a economia na aquisição não transforma o veículo em um automóvel de manutenção popular.
Na referência de novembro de 2026, o BMW X1 sDrive20i M Sport 2026 apresenta valor de R$ 324.731 na Tabela FIPE, código 009305-0. Anúncios pesquisados mostram exemplares de baixa quilometragem com preços superiores ou próximos dessa referência, dependendo da região, da procedência e das condições comerciais.
Para o público PCD, a análise deve considerar três dimensões: funcionalidade e acessibilidade, capacidade financeira de manter o automóvel e regularidade documental da transferência.
O comprador interessado em outras categorias de seminovos pode começar pelo levantamento do JK Carros sobre carros automáticos 2026 seminovos e usados para PCD, que permite contextualizar a diferença entre automóveis generalistas e veículos premium.
Vale a pena? O BMW X1 M Sport 2026 pode fazer sentido para uma pessoa PCD com capacidade financeira elevada, que valoriza os equipamentos de assistência, os ajustes de conforto e o desempenho de um SUV premium.
Maior vantagem: comandos eletrônicos, condução automática, posição de dirigir relativamente elevada e equipamentos que podem reduzir esforços nas manobras.
Maior limitação: rodas grandes, custos de reparação e eventual dificuldade de acomodar uma cadeira de rodas sem medições práticas.
Principal atenção tributária: não presumir isenções de IPI, ICMS, IOF ou IPVA na compra de um usado dessa faixa de preço.
1. Ficha rápida do BMW X1 M Sport 2026
| Item | Informação |
|---|---|
| Modelo | BMW X1 sDrive20i M Sport |
| Ano-modelo | 2026; conferir fabricação e modelo no documento |
| Geração | U11 |
| Categoria | SUV premium de cinco lugares |
| Código FIPE | 009305-0 |
| FIPE novembro/2026 | R$ 324.731 |
| Anúncios pesquisados | R$ 324.900 a R$ 354.900 na amostra selecionada |
| Quilometragem da amostra | 4.360 a 6.800 km |
| Motor | 2.0 TwinPower Turbo, quatro cilindros |
| Potência e torque | 204 cv e 300 Nm, conforme divulgação da BMW |
| Transmissão | Automatizada de dupla embreagem, sete marchas |
| Tração | Dianteira, sDrive |
| Combustível | Gasolina, conforme classificação brasileira da versão |
| Porta-malas | 476 litros, referência de ficha técnica |
| Garantia | Conferir saldo da garantia original ou contrato de usado certificado |
| Histórico fiscal | Não demonstrado para os veículos anunciados |
| UF tributária de exemplo | São Paulo; outras UFs têm regras próprias |
Atenção à identificação: há fichas comerciais com descrições divergentes de propulsão e equipamentos. A especificação do exemplar deve ser conferida pelo chassi, manual e documentação da BMW. Não se deve presumir que uma configuração estrangeira, uma linha de outro ano ou uma descrição genérica de anúncio seja exatamente igual ao automóvel brasileiro.
2. Preço FIPE e mercado de seminovos
A FIPE é uma referência estatística de valor médio, não uma obrigação de preço na negociação entre vendedor e comprador. Um automóvel pode ser anunciado acima da tabela por baixa quilometragem, opcionais ou garantia adicional; também pode aparecer abaixo dela por razões legítimas.
Preços anunciados pesquisados em novembro de 2026
| Cidade/UF | Quilometragem | Preço pedido |
|---|---|---|
| Goiânia/GO | 6.763 km | R$ 324.900 |
| Aracaju/SE | 4.360 km | R$ 326.000 |
| Ibirama/SC | 6.000 km | R$ 329.900 |
| São Caetano do Sul/SP | 6.000 km | R$ 329.990 |
| Americana/SP | 6.800 km | R$ 335.500 |
| Curitiba/PR | 6.200 km | R$ 339.900 |
| Maringá/PR | 6.427 km | R$ 354.900 |
Os preços representam ofertas anunciadas, não negócios concluídos. A plataforma não garante independência entre todos os anúncios, nem certifica histórico, configuração ou disponibilidade. A amostra não é uma média estatística nacional.
Comparação com a FIPE
Um exemplar anunciado por R$ 335.500 está R$ 10.769 acima da referência de R$ 324.731, diferença aproximada de 3,3%. Isso não comprova sobrepreço injustificado: a comparação depende de procedência, garantia, condição mecânica, opcionais e despesas incluídas.
Como referência adicional, a BMW divulgou preço sugerido de R$ 389.950 para o X1 M Sport zero-quilômetro ano/modelo 2026/2027 na campanha de novembro de 2026. Uma compra hipotética do usado 2026 por R$ 335.000 representaria desembolso inicial R$ 54.950 menor, aproximadamente 14,1% abaixo daquele preço público, sem igualar idade, garantia ou condições da venda.
Para comparação de proposta financeira, o consumidor pode consultar também o estudo sobre Fiat Fastback 2026 usado para PCD. A proposta de utilização é diferente, mas a análise ajuda a dimensionar o custo de escolher um SUV de marca premium.
Quando o preço aparentemente barato deixa de ser vantagem
Um desconto de R$ 15 mil pode desaparecer com a substituição de pneus, reparos em suspensão, danos em faróis, problemas no sistema eletrônico ou revisão atrasada. A negociação deve partir do preço do carro já regularizado e em condições de uso, não apenas do anúncio.
3. Motor, transmissão e desempenho
O BMW X1 sDrive20i M Sport 2026 utiliza a arquitetura U11 e a motorização BMW TwinPower Turbo de aproximadamente dois litros, com potência divulgada pela fabricante de 204 cv e torque de 300 Nm.
A potência proporciona reservas para ultrapassagens, viagens e condução com passageiros e bagagem. O desempenho de referência divulgado pela BMW é de 0 a 100 km/h em 7,6 segundos e velocidade máxima de 236 km/h. Esses números não representam uma medição realizada pelo JK Carros.
A transmissão automatizada de dupla embreagem e sete marchas elimina o uso do pedal de embreagem, mas não deve ser confundida com transmissão CVT ou com câmbio automático de conversor de torque.
Para compreender as diferenças de funcionamento, desgaste e manutenção de outras arquiteturas, consulte a matéria sobre engenharia de transmissões CVT para motoristas PCD. As características e os procedimentos de manutenção não devem ser aplicados automaticamente ao câmbio BMW.
O que verificar na transmissão usada
- Engates de avanço e ré, sem demora excessiva ou mensagens de erro.
- Saídas em rampa, estacionamento e manobras de baixa velocidade.
- Trepidações, vibrações ou ruídos anormais durante trocas.
- Histórico de atualizações de software e intervenções anteriores.
- Eventuais vazamentos e recomendações específicas do fabricante.
Para PCD condutor, a facilidade de utilizar o câmbio precisa ser examinada com as restrições da CNH e as adaptações indicadas. O fato de o carro ser automático não demonstra, sozinho, que ele seja adequado à condução por qualquer pessoa com deficiência.
4. Consumo de gasolina e autonomia
Na tabela PBE Veicular 2026, os números reproduzidos para a versão brasileira X1 s20i M Sport são de aproximadamente 10,2 km/l em ciclo urbano e 13,2 km/l em ciclo rodoviário, com gasolina.
| Utilização | Referência | Interpretação |
|---|---|---|
| Cidade | 10,2 km/l | Referência padronizada, não garantia de consumo real |
| Estrada | 13,2 km/l | Pode variar com velocidade, carga, clima e pneus |
| Uso misto no TCO | 11,2 km/l | Hipótese editorial, não medição oficial |
Para um percurso de 15.000 km anuais, considerando a hipótese de 11,2 km/l e gasolina a R$ 6,60 por litro, a despesa projetada seria de aproximadamente R$ 8.839 por ano, ou R$ 737 mensais.
Cálculo: 15.000 ÷ 11,2 × R$ 6,60. O valor de R$ 6,60 é premissa de simulação, não cotação ANP da cidade do comprador.
A autonomia deve ser calculada considerando a capacidade de tanque confirmada para o exemplar e o consumo efetivamente observado. Não é prudente programar uma viagem contando com o esgotamento completo do combustível.
5. Acessibilidade do BMW X1 para PCD
O BMW X1 tem características que podem favorecer a mobilidade, mas a classificação de SUV premium não significa acessibilidade universal. A avaliação precisa ser presencial e considerar a mobilidade do usuário, o tipo de transferência, a utilização de cadeira de rodas e o acompanhamento necessário.
Entrada e saída do motorista
A posição de dirigir elevada pode ajudar usuários que encontram dificuldade para descer até bancos muito baixos. Contudo, pessoas que realizam transferência lateral a partir da cadeira de rodas precisam avaliar se a altura do assento corresponde às suas condições físicas.
Devem ser observados o vão da porta dianteira, a largura da soleira, a posição do volante e a capacidade de aproximação da cadeira. Bancos com apoios laterais mais pronunciados, comuns em propostas esportivas, podem prejudicar determinados movimentos de transferência.
Não há medição independente de altura de transferência e largura útil da abertura das portas para afirmar que o X1 atende a todos os perfis.
Ajustes elétricos e comandos
Dependendo da configuração do exemplar, os ajustes elétricos do banco, memória de posição, sensores, câmeras e recursos de estacionamento podem diminuir o esforço físico necessário na rotina. É indispensável confirmar cada equipamento pelo chassi e testar sua operação.
O freio de estacionamento eletrônico e funções de retenção automática podem facilitar determinadas situações, mas não substituem dispositivos de adaptação indicados na CNH.
Para quem prioriza um SUV com custos potencialmente menores, a análise do Honda HR-V EX 2026 seminovo para PCD oferece outro ponto de comparação funcional.
PCD não condutor e acompanhante
Para passageiros com mobilidade reduzida, a análise deve incluir a abertura das portas traseiras, espaço para joelhos, altura do piso, apoio para entrada e possibilidade de posicionamento seguro.
O acompanhante precisa conseguir auxiliar a entrada e saída sem movimentos que provoquem esforço excessivo, além de operar os equipamentos de mobilidade e acomodar bagagens.
Cadeira de rodas no porta-malas
Os 476 litros divulgados não são garantia de acomodação de cadeira de rodas adulta. É necessário avaliar largura de abertura, profundidade, altura de carga, posição do encosto e dimensões da cadeira fechada ou desmontada.
Uma cadeira motorizada pode exigir soluções que não cabem no porta-malas original. O comprador deve testar o equipamento real, com a presença do usuário e do acompanhante.
O JK Carros também analisou questões de acomodação em veículos de outras carrocerias no comparativo Fiat Pulse versus Citroën Basalt para transportar cadeira de rodas.
Avaliação funcional antes da compra
- Realizar a entrada e a saída repetidas vezes.
- Testar a transferência lateral, se necessária.
- Conferir se comandos essenciais ficam ao alcance.
- Verificar conforto e apoio das pernas.
- Avaliar a pressão dos apoios laterais do banco.
- Simular o embarque do acompanhante.
- Colocar a cadeira de rodas no porta-malas.
- Verificar o espaço necessário para abrir portas em vagas PCD.
Adaptações de direção
Comandos manuais de aceleração e frenagem, inversão de pedal, pomo, bancos giratórios e sistemas de elevação precisam de análise especializada. Não se deve assumir compatibilidade universal com um BMW X1.
É necessário avaliar a interferência em airbags, sensores, freios, sistema eletrônico, estrutura dos bancos e comandos originais. Uma instalação inadequada pode comprometer segurança e funcionamento.
Caso o veículo já esteja adaptado, solicite identificação do fabricante, nota fiscal, documentação técnica, registros de manutenção e comprovação da regularização exigida. A manutenção, remoção ou substituição deve seguir o procedimento técnico e do Detran aplicável, inclusive inspeção e CSV quando exigidos.
6. Suspensão, rodas de 20 polegadas e conforto
A versão M Sport se diferencia por sua proposta visual e dinâmica. As rodas maiores e a configuração esportiva podem aumentar a percepção das irregularidades do piso em comparação com versões de rodas menores.
Isso tem relevância especial para pessoas com dor, limitações musculoesqueléticas ou sensibilidade a vibrações.
Na inspeção, verifique a especificação dos pneus montados, a homologação para o veículo, o índice de carga, a pressão recomendada, o estado das rodas e a existência de deformações por impacto.
Não é seguro informar um preço universal por pneu sem identificar marca, medida homologada e orçamento vigente. Para o planejamento de custos, o valor de pneus será tratado posteriormente como estimativa editorial, sem se apresentar como cotação.
Uma comparação sobre a relação entre projeto mecânico, conforto e frenagem está disponível na análise de engenharia dos freios do Honda WR-V para PCD.
7. Segurança ativa, câmeras e ADAS
O X1 M Sport 2026 oferece recursos tecnológicos relevantes para redução do esforço de condução e auxílio em manobras. Fontes comerciais da linha brasileira relacionam equipamentos como câmera de visão 360 graus, assistência de estacionamento, alerta de colisão, frenagem automática de emergência e sistemas de assistência de faixa.
Entretanto, a composição exata depende da configuração comercial e de eventuais opcionais, além da necessidade de confirmar o funcionamento do veículo em avaliação.
| Sistema | Utilidade PCD | Inspeção |
|---|---|---|
| Câmeras e sensores | Facilitam estacionamento e aproximações | Imagem, alertas e calibração |
| Frenagem de emergência | Mitigação de determinadas colisões | Diagnóstico e ausência de falhas |
| Controle de cruzeiro adaptativo | Pode reduzir a carga de condução em viagens | Presença e funcionamento na configuração |
| Assistência de faixa | Alertas e correções dentro das condições previstas | Câmera, configuração e mensagens |
| Assistente de estacionamento | Reduz determinadas manobras | Funcionamento prático e sensores |
| Head-up display | Informações na linha de visão | Projeção, posição e legibilidade |
Esses recursos não constituem direção autônoma. O motorista continua responsável pela operação do veículo e precisa atender às condições de habilitação e adaptação aplicáveis.
Após substituição de para-brisa, reparo de colisão ou desmontagem de componentes, deve-se verificar se os radares e câmeras exigiram calibração. Não atribua ao exemplar brasileiro resultados de testes de impacto realizados em outros mercados sem conferir versão e protocolo.
8. Inspeção de um BMW X1 2026 usado
Mesmo um veículo com menos de 10.000 km pode apresentar problemas decorrentes de acidentes, reparos inadequados, longos períodos sem utilização ou manutenção incorreta.
Procedência e documentação
- Conferir chassi e identificação do motor com os registros.
- Examinar CRLV-e, titularidade e documentação da venda.
- Verificar gravame, financiamento e bloqueios.
- Pesquisar sinistro, leilão e eventual histórico de alagamento.
- Consultar recall pelo chassi na Senatran e na BMW.
- Solicitar histórico digital de serviços e notas fiscais.
- Comparar a quilometragem registrada com o estado físico.
- Confirmar equipamentos e acessórios originais.
Um laudo cautelar avalia principalmente identificação e aspectos de procedência. Uma inspeção mecânica procura defeitos e desgaste. Já a vistoria de transferência possui finalidade administrativa. São atividades distintas.
Esse princípio também é explicado no guia Jeep Renegade Sport 2026 usado: o que conferir antes de comprar.
Inspeção mecânica e eletrônica
O comprador deve solicitar diagnóstico eletrônico com ferramenta compatível, avaliação dos sistemas de motor e transmissão, testes de arrefecimento, inspeção de suspensão e freios e análise dos componentes de conforto.
Também merecem atenção o teto panorâmico, quando presente, o funcionamento dos bancos elétricos, o fechamento das portas, as câmeras, a iluminação e a inexistência de sinais de infiltração.
Não foi identificada evidência suficiente nesta pesquisa para afirmar uma taxa específica de defeito crônico do BMW X1 M Sport 2026. Relatos isolados não devem ser tratados como estatística de falha.
Se houver sistema eletrificado identificado na configuração específica, a oficina deve seguir o procedimento técnico de diagnóstico correspondente, sem presumir que ele seja equivalente ao de um híbrido pleno ou plug-in.
Para compreender a diferença em relação a um híbrido convencional, consulte o guia do GWM Haval H6 HEV 2026 seminovo para PCD.
9. Garantia e manutenção de um SUV premium
A BMW oferece programas de manutenção e serviços que podem acompanhar determinadas unidades conforme contrato, data de contratação e limites de quilometragem. O comprador deve verificar, pelo chassi, se existe cobertura remanescente e quais serviços efetivamente estão incluídos.
O programa BMW Premium Selection, divulgado pela fabricante em setembro de 2026, inclui critérios de inspeção e garantia de dois anos para os veículos certificados nas condições anunciadas pelo programa. Isso não significa que todo BMW usado vendido em qualquer loja receba automaticamente essa cobertura.
Despesas que exigem orçamento
- Óleo e filtros com especificação homologada.
- Fluidos de freio e arrefecimento.
- Pastilhas e discos de freio.
- Pneus de perfil esportivo e rodas.
- Componentes de suspensão e direção.
- Bateria e sistemas eletrônicos conforme configuração.
- Faróis, lanternas, câmeras e sensores.
- Peças de acabamento e sistemas elétricos dos bancos.
Uma avaliação inicial deve separar serviços previstos por tempo ou quilometragem, desgaste constatado e reparos de falhas. O diagnóstico de uma peça não autoriza concluir que todas as unidades precisarão da mesma substituição.
Compra em concessionária ou de particular
Na compra de fornecedor profissional, aplicam-se as regras pertinentes do Código de Defesa do Consumidor. O art. 26 estabelece prazo de 90 dias para reclamação de vícios aparentes em produtos duráveis, com tratamento próprio para vícios ocultos, cujo prazo começa quando o defeito se evidencia.
Uma garantia contratual adicional não elimina os direitos legais. Também não é correto reduzir genericamente a proteção legal a motor e câmbio.
Na compra de particular, em regra, a relação é analisada pelo Código Civil, observadas as características efetivas da operação. A inexistência de garantia comercial não autoriza falsidade ou ocultação de informações relevantes.
Como contraponto tecnológico, o consumidor que pretende evitar manutenção de motor a combustão pode estudar o BYD Dolphin GS 2026 elétrico usado, considerando que bateria, pneus, seguro e eletrônica também exigem avaliação própria.
10. O BMW X1 usado 2026 tem isenção PCD?
Comprar um usado como PCD não gera automaticamente desconto tributário
O BMW X1 M Sport 2026 pode ser comprado por uma pessoa com deficiência como qualquer outro automóvel usado. Entretanto, isso não significa que sua revenda tenha nova isenção de IPI, ICMS ou IOF.
A classificação editorial Premium não é categoria legal de isenção. O histórico de benefícios do vendedor deve ser reconstruído com documentação da aquisição original.
IPI
A legislação federal estabelece condições específicas para a compra com isenção de IPI, relacionadas à modalidade da operação, características técnicas, combustível e limites legais. A versão BMW X1 M Sport 2026 brasileira, de alto preço e classificada comercialmente como gasolina, não pode ser apresentada como elegível ao regime ordinário de compra zero-quilômetro PCD.
Na aquisição de usado, não existe uma nova redução automática de IPI calculada sobre a FIPE.
ICMS
O ICMS PCD de aquisição está associado a condições próprias da legislação estadual e do Convênio ICMS 38/2012. Como exemplo, São Paulo contempla operações de veículos novos até os limites previstos em sua legislação, substancialmente inferiores ao preço público de um BMW X1 M Sport 2026.
A desvalorização do veículo não cria retroativamente direito a uma nova isenção de ICMS na revenda.
IOF
A isenção federal específica de IOF possui requisitos restritos, inclusive condições relativas à deficiência física, habilitação e potência bruta em padrão normativo próprio. A Receita Federal informa limite de 127 HP SAE brutos para a hipótese legal.
O BMW X1 M Sport, com motorização de 204 cv divulgados pela fabricante, não deve ser anunciado com isenção de IOF em financiamento sem demonstração expressa de enquadramento legal. A unidade técnica do requisito deve ser respeitada; não se deve equiparar automaticamente HP SAE bruto aos cv de catálogo.
Uma operação de financiamento de usado pode estar sujeita a IOF comum, calculado nas condições legais do crédito.
IPVA em São Paulo
Na regra paulista de IPVA PCD consultada para 2026, o valor venal do veículo é determinante. Quando supera R$ 120 mil, a orientação da Secretaria da Fazenda estabelece pagamento integral do IPVA no exercício, mesmo em hipóteses de pedido deferido com condição.
Com valor de referência superior a R$ 300 mil, o X1 M Sport 2026 não deve ser projetado como isento do IPVA paulista pelo regime PCD descrito.
A base tributária oficial do exercício não é necessariamente o valor FIPE de novembro. Para a decisão financeira, o interessado deve consultar a tabela de valor venal do IPVA e o cadastro da SEFAZ.
Para entender as diferenças entre os impostos, consulte IPI, ICMS, IOF e IPVA na compra de automóveis PCD.
Matriz tributária do BMW X1 usado
| Tributo | Aquisição original | O comprador verifica |
|---|---|---|
| IPI | Benefício não presumido; documentos necessários | Nota fiscal e eventual autorização ou restrição federal |
| ICMS | Isenção PCD ordinária incompatível com preço da versão | Histórico fiscal, venda direta e UF de origem |
| IOF anterior | Não comprovado | Contrato de crédito original e eventual isenção |
| IOF novo | Nova operação de financiamento | Contrato, enquadramento e CET |
| IPVA | Situação do vendedor não comprovada | Débitos, exercício e pedido individual do comprador |
| Bônus comercial | Pode decorrer de campanha ou venda direta | Contrato e restrições comerciais reais |
| IBS/CBS | Regras e transição dependem da data | Não presumir novo benefício na revenda particular |
O cenário mais provável de um X1 M Sport 2026 adquirido regularmente no varejo é o de uma compra original sem as isenções PCD ordinárias de IPI e ICMS. Ainda assim, a conclusão sobre um exemplar específico depende dos seus documentos.
11. Transferência legal do BMW X1 entre proprietários
A compra de um premium usado exige distinguir o contrato particular da transferência administrativa e de qualquer eventual obrigação tributária decorrente da aquisição original.
Existem cinco processos que não são equivalentes:
- Negociação e contrato de compra e venda.
- Autorização ou regularização fiscal, quando necessária.
- Registro da transferência de propriedade no Detran.
- Comunicação de venda e atualização da situação do vendedor.
- Novos contratos e pedidos do comprador, inclusive seguro, financiamento e eventual IPVA.
O laudo médico, a CNH, a autorização fiscal pessoal e outros documentos do vendedor não se transformam automaticamente em direitos do comprador.
Transferência comum sem benefício fiscal original
Se a nota fiscal e o histórico comprovarem que o BMW X1 não foi adquirido com determinada isenção, não existe imposto daquela isenção a devolver apenas porque o novo proprietário é PCD.
Nesse cenário, após as verificações de débitos, gravames, restrições e demais exigências, a transferência seguirá o procedimento comum do Detran competente.
Transferência de PCD para PCD antes do prazo fiscal
Na hipótese de um veículo efetivamente adquirido com isenção, a Receita Federal admite transferência com manutenção do benefício para outro adquirente que cumpra os requisitos correspondentes, observadas as condições, os documentos e as autorizações exigidas.
Isso não representa nova isenção na revenda, mas possível manutenção de benefício anterior. A situação deve ser analisada separadamente para IPI, ICMS e IOF.
O comprador deve apresentar sua própria comprovação de elegibilidade e verificar se já utilizou benefício incompatível com a operação pretendida.
Venda antes do prazo para comprador sem direito à mesma isenção
Se houve imposto dispensado na aquisição original e a operação ocorrer durante período de restrição aplicável, pode ser necessário solicitar autorização e recolher o tributo dispensado, com os acréscimos previstos.
O cálculo se baseia no histórico fiscal real da aquisição, não em multiplicar a FIPE atual por uma alíquota presumida.
Transferência após os prazos fiscais
Quando os prazos pertinentes terminam, não se deve criar uma nova obrigação fiscal inexistente. Entretanto, anotações e restrições podem continuar nos cadastros até a atualização necessária.
É indispensável distinguir restrição tributária, alienação fiduciária e bloqueio judicial. Cada situação depende de providência perante autoridade diferente.
Compra de veículo financiado
A transferência de um BMW financiado não pode ser resolvida apenas com acordo para o comprador pagar as parcelas restantes. É necessário verificar a anuência do credor, a quitação ou operação contratual autorizada e a regularização do gravame.
A discussão mais ampla sobre custo de crédito e seguro está no guia do JK Carros sobre seguro e financiamento para carros PCD. Os valores e programas desse segmento mais barato não devem ser transferidos ao BMW.
Quadro de cenários
| Cenário | Tratamento fiscal | Providência principal |
|---|---|---|
| Sem isenções originais | Não há devolução de imposto nunca dispensado | Transferência comum, verificadas restrições |
| PCD para PCD elegível, antes do prazo | Possível manutenção formal do benefício correspondente | Obter autorização prévia quando exigida |
| PCD para PCD sem enquadramento idêntico | Pode haver diferença entre os tributos | Analisar cada benefício |
| PCD para comprador não elegível | Possível recolhimento do imposto efetivamente dispensado | Regularização perante o Fisco competente |
| Após todos os prazos | Sem recolhimento pela mera alienação quando liberada | Verificar e atualizar restrições residuais |
| Prazos de tributos diferentes | Um tributo pode estar liberado e outro não | Processos independentes |
| Transferência entre UFs | Obrigações não desaparecem com a mudança | Verificar origem, destino e tributos |
| Financiamento ou gravame | Contrato e restrição próprios | Anuência do credor e regularização |
| Venda por loja, troca ou consignação | Depende da operação efetiva | Identificar quem vende, intermedeia e registra |
12. Prazos diferentes: IPI, IOF, ICMS e Detran
A legislação não estabelece um prazo único para todas as obrigações. É necessário observar o marco inicial específico e a legislação aplicável na data da aquisição original.
| Operação | Prazo de referência | Observação |
|---|---|---|
| IPI PCD — venda a pessoa sem igual direito sem recolher imposto | 2 anos | Conferir data original e hipóteses legais |
| IPI PCD — nova aquisição com benefício | 3 anos | Não confundir com liberação da venda |
| IOF — alienação sem recolher benefício original | 3 anos | Somente se houve a isenção originalmente |
| IOF — nova utilização | Isenção utilizada uma única vez | Regime federal específico |
| ICMS PCD em SP — restrição de alienação | 4 anos | Exemplo paulista; depende da aquisição e legislação |
| ICMS PCD em SP — nova utilização | 4 anos na regra examinada | Exceções e transição devem ser verificadas |
| Registro pelo comprador | 30 dias | Conforme art. 123, §1º, do CTB e evento aplicável |
| Comunicação do vendedor | Regra própria do art. 134 do CTB | Após a hipótese legal; comunicar imediatamente é mais seguro |
| IPVA | Conforme UF e exercício | Pedido próprio; não segue automaticamente o veículo |
A Receita Federal esclarece que a manutenção do IPI em transferência para adquirente elegível pode transmitir a titularidade do benefício fiscal. Essa circunstância influencia o intervalo de aquisição futura do novo proprietário, segundo a orientação federal.
Não se deve afirmar que o comprador recebe o automóvel com isenção anterior sem consequências para pedidos futuros.
Quanto ao ICMS, a orientação paulista consultada informa que determinadas transmissões após quatro anos não exigem manifestação da SEFAZ para recolhimento do imposto dispensado. Isso não autoriza extrapolar o mesmo procedimento para outras UFs.
13. Documentos: quem entrega o quê?
Documentação do vendedor
| Documento | Finalidade | Condição |
|---|---|---|
| Identificação e CPF | Conferir titularidade | Obrigatório no procedimento aplicável |
| CRLV-e | Identificação e licenciamento | Obrigatório para verificação |
| CRV ou ATPV-e | Formalizar alienação | Conforme regime do documento |
| Nota fiscal original | Reconstruir compra e benefícios | Essencial quando existe dúvida fiscal |
| Autorização tributária | Comprovar regularização | Se houve benefício ou restrição |
| Comprovante de quitação/anuência bancária | Regularizar gravame | Se houver financiamento |
| Histórico de manutenção | Avaliar conservação | Recomendável |
| Documentação de adaptações | Verificar segurança e registro | Se existentes |
| Procuração ou representação | Demonstrar poderes | Quando aplicável |
Documentação do comprador PCD
| Documento | Finalidade | Condição |
|---|---|---|
| Identificação e CPF | Registro do titular | Exigido no procedimento |
| Comprovante de domicílio | Definir registro e UF | Conforme Detran |
| CNH e restrições | Habilitação para dirigir | Se o comprador for condutor |
| Laudo e documentos de deficiência | Enquadramento fiscal ou adaptações | Somente nos procedimentos que exigirem |
| Histórico de isenções | Avaliar manutenção de benefício | Se solicitada |
| Representação | Atuação em nome de terceiro | Quando juridicamente necessária |
| Documentos de renda | Análise de crédito | Se houver financiamento |
| Proposta de seguro | Proteção patrimonial | Recomendável antes da entrega |
Importante: a pessoa PCD não condutora pode ser proprietária de um veículo sem que a CNH seja exigida universalmente para a propriedade. A deficiência não implica incapacidade civil automática.
Diferença entre os documentos da transferência
CRV: documento de registro do veículo.
CRLV-e: documento eletrônico de licenciamento.
ATPV-e: autorização eletrônica para formalizar a transferência da propriedade.
Comunicação de venda: informa a alienação ao órgão de trânsito.
Novo registro: conclusão administrativa da mudança de titularidade.
A assinatura da ATPV-e não substitui a conclusão do registro. A venda digital pela Carteira Digital de Trânsito depende dos requisitos do serviço, incluindo documentos elegíveis, participação da UF e conta Gov.br com nível exigido.
14. Passo a passo cronológico para comprar e transferir
- Definir o perfil funcional: identificar necessidades de direção, embarque e transporte de equipamento de mobilidade.
- Conferir a versão: ano-modelo, chassi, equipamentos e configuração brasileira.
- Verificar titularidade: identificar proprietário e poderes de quem negocia.
- Consultar débitos e restrições: inclusive gravames e impedimentos de transferência.
- Examinar o histórico fiscal: nota fiscal original, isenções e eventual venda direta.
- Realizar laudo cautelar: avaliar procedência e identificação.
- Fazer inspeção mecânica: motor, transmissão, suspensão, pneus, freios, eletrônica e ADAS.
- Testar acessibilidade: com o usuário e equipamento de mobilidade.
- Solicitar cotação de seguro: antes de assumir o veículo.
- Negociar o preço: considerando revisões, garantia e regularizações.
- Redigir contrato: com preço real, pendências, responsabilidade contratual e condições da conclusão.
- Obter autorizações fiscais: quando a operação exigir autorização anterior à alienação.
- Regularizar crédito e gravame: com anuência do banco quando necessária.
- Formalizar a ATPV-e ou CRV: no fluxo admitido e após as condições obrigatórias.
- Comunicar a venda: preservar comprovante.
- Realizar a vistoria: e recolher taxas de trânsito aplicáveis.
- Registrar o novo proprietário: dentro do prazo legal.
- Atualizar o IPVA: encerrar ou revisar a situação do vendedor e verificar eventual pedido do comprador.
- Regularizar adaptações e seguro: antes do uso pertinente.
- Concluir a entrega: documentar data, horário, quilometragem, chaves e acessórios.
Etapas documentais, inspeção e cotação podem ocorrer em paralelo. Já procedimentos que dependam de autorização fiscal prévia não devem ser invertidos apenas para acelerar a venda.
15. Responsabilidades de vendedor, comprador e intermediários
| Responsável | Dever principal | Comprovação |
|---|---|---|
| Vendedor | Informar pendências, cumprir obrigações fiscais e comunicar venda | Contrato, decisões e comprovantes |
| Comprador | Concluir registro, seguro e pedidos pessoais | Novo CRLV-e e registros |
| Banco | Processar quitação, anuência ou novo contrato | Documentação do gravame |
| Loja/intermediário | Cumprir deveres legais e contratuais da atuação | Documentos e comprovantes do serviço |
O contrato pode estabelecer quem arcará economicamente com determinadas despesas, mas não modifica automaticamente o sujeito responsável perante o Fisco.
Se houver transmissão entre diferentes estados, é preciso verificar o Detran competente, a SEFAZ da origem da aquisição e as condições do registro de destino. A mudança de UF não extingue uma restrição tributária.
16. Multas, tributos e consequências legais
As consequências devem ser analisadas conforme a irregularidade efetivamente cometida. Uma transferência atrasada não significa perda automática de todas as isenções, nem configura crime por si só.
| Situação | Consequência | Base de verificação |
|---|---|---|
| Comprador não registra no prazo | Infração média do art. 233; multa de R$ 130,16 na tabela legal consultada, sem pontuação computável segundo manual de fiscalização | CTB, arts. 123, 233 e 259; MBFT |
| Vendedor não comunica na hipótese legal | Responsabilidade solidária pelas penalidades de trânsito indicadas no art. 134 até comunicação | CTB, art. 134 |
| Venda antecipada sem cumprir obrigação de IPI | Exigência do tributo dispensado e acréscimos pertinentes | Lei 8.989/1995 e Receita Federal |
| ICMS PCD com restrição vigente | Regularização e possível recolhimento conforme UF e operação | Convênio ICMS 38/2012 e SEFAZ |
| IOF originalmente dispensado | Possíveis consequências do regime específico | Lei 8.383/1991 e RFB |
| IPVA mantido irregularmente | Cessação, cobrança e penalidades previstas em lei estadual | SEFAZ competente |
| Documento fiscal falso | Responsabilização administrativa e eventual penal conforme conduta | Legislação tributária e penal aplicável |
A remoção do veículo é uma medida administrativa prevista para hipóteses do art. 233, observadas as condições legais e procedimentos de fiscalização. Não deve ser descrita como ocorrência automática em toda transferência atrasada.
Uma cobrança tributária pode envolver principal, juros, atualização ou multa, conforme o procedimento. Não existe percentual universal aplicável a todos os tributos e estados.
Três exemplos práticos
Exemplo 1 — PCD para PCD: um automóvel comprovadamente adquirido com IPI isento é negociado antes do prazo aplicável. Se o novo comprador preencher os mesmos requisitos e houver autorização na modalidade pertinente, pode existir manutenção formal do benefício. É preciso verificar seus efeitos sobre futuras aquisições.
Exemplo 2 — comprador sem direito: um veículo adquirido originalmente com isenção é vendido antes do término da restrição a quem não possui direito ao mesmo tratamento fiscal. O responsável deve verificar autorização, recolhimento e acréscimos legalmente exigíveis, antes de concluir a operação.
Exemplo 3 — registro atrasado: vendedor e comprador formalizam a alienação, mas o comprador não registra o veículo no prazo. Isso pode configurar infração do art. 233. Separadamente, se ocorrer a hipótese de comunicação do art. 134 e o vendedor não cumprir sua obrigação, poderá existir a responsabilidade legal específica prevista naquele dispositivo.
Troca por outro carro
O proprietário PCD que vende o BMW X1 e pretende comprar outro veículo deve separar a liberação fiscal da venda atual da elegibilidade para uma nova compra.
Não existe transferência automática de todas as isenções de um automóvel para outro. A eventual utilização de benefício futuro precisa observar os requisitos e intervalos próprios.
17. Custos de transferência e regularização
| Despesa | Quando existe | Apuração |
|---|---|---|
| Transferência | Mudança de titularidade | Taxa oficial do Detran |
| Vistoria | Quando exigida | Tabela/empresa credenciada |
| Assinaturas e cartório | Conforme procedimento físico ou digital | Tabela aplicável |
| Placa | Se houver necessidade legal | Orçamento regional |
| Adaptação e regularização | Quando necessárias | Orçamento especializado |
| Tributos dispensados | Apenas se existiu benefício e exigência aplicável | Cálculo oficial do órgão |
| Assessoria particular | Se contratada | Preço contratual |
| Reparos iniciais | Conforme avaliação | Orçamento da oficina |
Para simulação do TCO, será utilizada uma provisão de R$ 2.000 para custos de aquisição e documentação. Esse valor é uma hipótese financeira, não o preço oficial da transferência em São Paulo.
Um despachante pode prestar serviço, mas sua contratação não deve ser apresentada como obrigação universal.
18. Financiamento do BMW X1 usado
O financiamento do BMW X1 M Sport 2026 dependerá de avaliação do banco, idade do veículo, entrada, prazo, renda, histórico de crédito, garantias e condições contratuais.
A condição promocional de financiamento anunciada pela BMW para veículos zero-quilômetro não representa automaticamente proposta válida para seminovos.
A BMW também divulgou em 2026 modalidade de financiamento Easy Plan para usados certificados Premium Selection, incluindo estrutura com parcela final relevante. A análise deve considerar o desembolso total e a obrigação residual, não apenas a parcela mensal anunciada.
Simulação de três alternativas
SIMULAÇÃO ILUSTRATIVA — NÃO É PROPOSTA DE CRÉDITO.
Hipóteses: veículo a R$ 335.000, Tabela Price e juros nominais de 1,50% ao mês. IOF, tarifas, seguros vinculados e outras despesas não estão incluídos nos valores simulados. Por isso, não foi calculado um CET completo.
| Item | 50% / 24 meses | 40% / 36 meses | 30% / 48 meses |
|---|---|---|---|
| Entrada | R$ 167.500 | R$ 134.000 | R$ 100.500 |
| Financiado | R$ 167.500 | R$ 201.000 | R$ 234.500 |
| Parcela | R$ 8.362,29 | R$ 7.266,63 | R$ 6.888,44 |
| Soma das parcelas | R$ 200.694,89 | R$ 261.598,73 | R$ 330.645,00 |
| Desembolso com entrada | R$ 368.194,89 | R$ 395.598,73 | R$ 431.145,00 |
| Juros nominais totais | R$ 33.194,89 | R$ 60.598,73 | R$ 96.145,00 |
As parcelas são calculadas pela fórmula da Tabela Price: prestação = principal × taxa / [1 − (1 + taxa) elevado ao negativo do número de parcelas]. O resultado real deve ser comparado com o CET informado pela instituição.
Uma parcela inferior pode coexistir com custo financeiro total muito maior. Na simulação de 48 meses, os juros nominais chegam a aproximadamente R$ 96 mil, antes das despesas não incorporadas.
19. Seguro premium e cobertura de adaptações
O seguro do BMW X1 exige cotação individual. Cidade, idade dos condutores, perfil de uso, garagem, franquia, cobertura e histórico de sinistros influenciam o preço.
Não existe um percentual fixo da FIPE que possa ser apresentado como cotação garantida para todas as pessoas PCD.
Coberturas que merecem atenção
- Colisão, roubo, furto, incêndio e enchente conforme contrato.
- Danos materiais e corporais a terceiros.
- Franquia normal e opções de franquia reduzida.
- Faróis, vidros, teto panorâmico, radares e câmeras.
- Reparação e calibração de ADAS.
- Assistência com guincho adequado.
- Equipamentos e adaptações declarados.
- Condições de carro reserva e sua utilidade para a pessoa PCD.
- Critério de indenização integral e valor de referência.
A apólice e eventual bônus do vendedor não passam automaticamente ao comprador. A nova cobertura deve estar formalmente vigente quando necessária.
O consumidor não deve presumir que o carro reserva disponibilizado será adaptado, nem que acessórios de mobilidade estarão cobertos sem previsão contratual.
20. TCO de cinco anos e 75.000 km
O Custo Total de Propriedade, conhecido como TCO, representa o custo econômico de possuir e utilizar o automóvel durante um período.
Na compra de um premium usado, o preço inicial é apenas uma parcela da decisão. A desvalorização, o IPVA, o seguro, os pneus, o combustível e os reparos podem constituir parte significativa do custo patrimonial.
Premissas da simulação
- Compra em novembro de 2026 por R$ 335.000.
- Quilometragem inicial hipotética de 10.000 km.
- Uso adicional de 75.000 km em cinco anos.
- Quilometragem final estimada de 85.000 km.
- Valor de revenda projetado de R$ 190.000 em 2031.
- Consumo misto hipotético de 11,2 km/l.
- Gasolina hipotética a R$ 6,60/l.
- Sem isenção de IPVA no cenário paulista.
- Compra à vista, sem juros de financiamento.
- Sem adaptação incluída na simulação básica.
| Componente | Valor em cinco anos | Classificação |
|---|---|---|
| Depreciação: R$ 335 mil − R$ 190 mil | R$ 145.000 | Projeção patrimonial |
| Documentação e aquisição | R$ 2.000 | Estimativa editorial |
| Preparação e manutenção inicial | R$ 6.000 | Provisão hipotética |
| Revisões, freios e manutenção | R$ 30.000 | Estimativa editorial |
| Pneus | R$ 14.000 | Estimativa editorial |
| Combustível | R$ 44.196 | Cálculo por premissas |
| Seguro | R$ 50.000 | Provisão hipotética |
| IPVA | R$ 52.000 | Projeção para cenário paulista |
| Licenciamento | R$ 1.000 | Provisão hipotética |
| TCO TOTAL | R$ 344.196 | Simulação econômica |
Resultado do TCO simulado
Custo total: aproximadamente R$ 344.196 em cinco anos.
Custo econômico mensal: aproximadamente R$ 5.737.
Custo por quilômetro adicional: aproximadamente R$ 4,59.
Esses valores não são preços contratados ou projeções garantidas. Dependem, principalmente, do valor de revenda, das cotações de seguro, dos tributos e do estado de conservação.
A fórmula econômica utilizada é: TCO = preço pago − valor residual + despesas de aquisição + operação + manutenção + tributos + seguro. O valor integral da compra não foi somado novamente à depreciação.
A simulação não inclui juros. Se o veículo for financiado, devem ser adicionados os custos incrementais do crédito, sem contar novamente a amortização do principal como despesa econômica independente.
Quanto o valor de revenda altera o resultado?
| Valor em 2031 | TCO total | Média mensal |
|---|---|---|
| R$ 160.000 | R$ 374.196 | R$ 6.237 |
| R$ 190.000 | R$ 344.196 | R$ 5.737 |
| R$ 220.000 | R$ 314.196 | R$ 5.237 |
Os R$ 30 mil de diferença entre cenários de revenda produzem alteração de R$ 500 por mês no custo econômico de cinco anos. Isso demonstra a importância da liquidez e da valorização realista do automóvel ao final da propriedade.
O consumidor que necessita de grande capacidade para transportar familiares ou equipamentos deve comparar o custo do BMW com alternativas de carroceria maior, como o Jeep Commander 2027 Premium para PCD, antes de concluir que o X1 oferece a solução funcional mais adequada.
21. BMW X1 M Sport ou outras alternativas?
A comparação mais útil não é apenas entre preços. É necessário avaliar dimensões, configuração, garantia, desempenho, facilidade de embarque e custo de manutenção.
| Modelo | Principal característica | Cuidado PCD |
|---|---|---|
| BMW X1 sDrive20i GP 2026 | Mesma família, acabamento menos sofisticado | Conferir equipamentos de assistência |
| BMW X1 sDrive20i X-Line 2026 | Equilíbrio de equipamentos e apresentação | Testar rodas, bancos e conforto |
| Mercedes-Benz GLA usado | SUV premium compacto | Comparar altura de transferência e equipamentos |
| Audi Q3 usado | SUV premium de configuração variada | Verificar versão e manutenção |
| Volvo XC40 usado | Outra arquitetura de SUV premium | Examinar configuração de propulsão e ergonomia |
Na referência FIPE de novembro de 2026, o BMW X1 sDrive20i GP ano 2026 está indicado em R$ 287.827 e o X-Line em R$ 314.966, contra R$ 324.731 do M Sport. São preços de referência de versões diferentes, não descontos comerciais garantidos.
O comprador que considera um sedã executivo pode consultar a matéria do Mercedes-Benz CLA 200 Premium para PCD, especialmente para comparar entrada e saída de veículos com alturas de carroceria distintas.
Quem necessita de sete lugares ou busca outra proposta de utilização encontra referências no GWM Haval H9 Premium para PCD.
O GWM Tank 300 Flex PCD apresenta uma proposta de utilização diferente, com características que precisam ser avaliadas especialmente em relação à altura de embarque.
Outra alternativa de posicionamento premium está no GWM Wey 07 para PCD, cuja arquitetura híbrida plug-in exige planejamento de recarga e análise de funcionamento distinta de um SUV convencional.
Para uma visão geral das opções tecnológicas, consulte o levantamento sobre modelos GWM 2027 para PCD.
Se a prioridade funcional estiver no transporte de cargas e equipamentos volumosos, uma picape pode ser considerada em análise separada, como a Fiat Strada 2026 seminova para PCD. A caçamba não substitui um sistema de acomodação acessível e protegido para uma cadeira de rodas utilizada no transporte de passageiros.
22. Perguntas frequentes — BMW X1 2026 usado PCD
1. Qual o preço FIPE do BMW X1 M Sport 2026?
Na referência de novembro de 2026, R$ 324.731, código FIPE 009305-0. O valor deve ser reconfirmado no mês da negociação.
2. Uma pessoa PCD pode comprar esse BMW usado?
Sim. A pessoa com deficiência pode comprar um automóvel usado, independentemente de existir benefício fiscal associado à aquisição.
3. Existe desconto obrigatório de IPI na compra usada?
Não. A compra de usado não gera automaticamente nova isenção federal de IPI sobre o preço FIPE ou negociado.
4. Se o BMW desvalorizar, passa a ter ICMS PCD?
Não automaticamente. O enquadramento da aquisição original e da operação deve obedecer à regra específica, e não somente ao preço atual.
5. Como saber se o vendedor comprou com isenção?
Examine a nota fiscal original, autorizações, dados da aquisição e eventuais restrições. A declaração verbal de que o veículo pertence a uma PCD é insuficiente.
6. Pode ocorrer transferência PCD para PCD antes do prazo?
Em situações previstas na legislação, pode haver manutenção formal do benefício anterior com comprovação de elegibilidade e autorização pertinente.
7. A condição de PCD dispensa autorização da Receita?
Não. Quando a operação exige autorização, é necessário observar o procedimento oficial. A situação depende do benefício realmente existente.
8. Quando é preciso recolher imposto da compra original?
Quando houve benefício efetivo e a alienação se enquadra em hipótese legal de exigência. O tributo, o prazo e os acréscimos são analisados individualmente.
9. Quais documentos o vendedor precisa fornecer?
Identificação, registro, documento para formalizar a venda e, quando pertinentes, nota fiscal original, autorizações fiscais, quitação bancária e documentação de adaptações.
10. ATPV-e é a mesma coisa que transferência concluída?
Não. A ATPV-e formaliza a autorização de transferência. O registro final depende da conclusão do procedimento no órgão de trânsito.
11. Qual o prazo de transferência no Detran?
O CTB estabelece prazo de 30 dias na hipótese do art. 123, §1º. A comunicação de venda do antigo proprietário segue a regra própria do art. 134.
12. O comprador herda a isenção do IPVA do vendedor?
Não automaticamente. O comprador deve verificar seu próprio enquadramento, os requisitos estaduais e o exercício aplicável.
13. O que muda quando o BMW vem de outro estado?
Devem ser examinados o registro de origem, o Detran do destino e eventuais obrigações fiscais da aquisição anterior, inclusive o ICMS quando pertinente.
14. Posso assumir um financiamento por contrato particular?
O contrato particular não substitui a anuência do banco nem regulariza, por si só, o gravame. A operação depende das condições do credor.
15. Qual multa pode ocorrer por atraso no registro?
O art. 233 do CTB prevê infração média e multa. A referência legal consultada é R$ 130,16, sem pontos computáveis segundo o manual federal de fiscalização.
16. O vendedor perde todas as isenções se vender antecipadamente?
Não existe regra universal de perda simultânea. Cada tributo possui requisitos, períodos e consequências específicos.
17. O vendedor pode comprar outro PCD imediatamente?
Depende do benefício desejado, do histórico de utilização e do intervalo aplicável. A venda não antecipa automaticamente a possibilidade de nova aquisição.
18. Receber um usado com manutenção de IPI afeta o comprador?
Sim, pode afetar. A Receita Federal informa que a titularidade do benefício mantido também passa ao adquirente, com efeitos na utilização futura.
19. Uma adaptação existente serve para qualquer motorista PCD?
Não. A adaptação precisa corresponder às necessidades do condutor, à CNH, às características do veículo e aos requisitos técnicos.
20. O BMW X1 pode transportar cadeira de rodas?
Depende do modelo de cadeira e das dimensões reais de carga. Os 476 litros de porta-malas não dispensam o teste físico.
21. Quanto custa manter o X1 durante cinco anos?
No cenário editorial apresentado, aproximadamente R$ 344 mil de TCO em 75 mil quilômetros adicionais, incluindo depreciação, combustível, seguro, tributos, pneus e manutenção. Não é orçamento garantido.
22. O X1 M Sport usado tem garantia?
Depende da cobertura original remanescente e das condições da venda. Unidades certificadas no BMW Premium Selection podem ter garantia contratual própria.
23. É possível financiar o BMW X1 2026?
Sim, mediante aprovação da instituição. A análise deve incluir entrada, taxa, CET, IOF, prazo, eventuais tarifas e valor total a pagar.
24. PCD pode dirigir o BMW X1 sem adaptações?
Depende das restrições de sua CNH e de suas necessidades funcionais. O câmbio automático não dispensa requisitos de segurança ou equipamentos obrigatórios para aquele condutor.
23. Veredicto JK Carros: comprar ou não?
O BMW X1 M Sport 2026 faz sentido quando…
- O comprador possui capacidade financeira para manutenção premium e tributação compatível com a UF.
- A configuração do veículo atende às necessidades de mobilidade demonstradas em teste presencial.
- O histórico de manutenção e a procedência estão documentados.
- As câmeras e assistências funcionam corretamente.
- O valor negociado considera seguro, garantia, pneus e eventual manutenção imediata.
- A transferência pode ser concluída sem pendências fiscais ou financeiras não resolvidas.
É melhor reconsiderar quando…
- A compra depende de isenções que o veículo não possui.
- O custo mensal do TCO compromete excessivamente a renda.
- O banco, a documentação ou o histórico fiscal não estão esclarecidos.
- A cadeira de rodas não pode ser acomodada de forma segura.
- Os bancos ou a suspensão provocam dificuldade funcional no uso diário.
- Há danos estruturais, eletrônicos ou adaptações sem documentação técnica adequada.
Conclusão editorial: o BMW X1 sDrive20i M Sport 2026 seminovo é uma alternativa sofisticada para PCD que deseja um SUV premium, com bom desempenho e ampla oferta de equipamentos de assistência. Sua principal virtude está na experiência de utilização e na possibilidade de configurar um ambiente de condução confortável para determinados perfis funcionais.
Por outro lado, não se trata de uma compra economicamente simples. O desconto frente ao veículo novo pode ser relativamente pequeno, enquanto os custos de seguro, IPVA, manutenção e desvalorização continuam elevados.
O melhor exemplar não será necessariamente o de menor preço. Será aquele que reunir acessibilidade comprovada em teste, histórico mecânico confiável, boa condição de garantia, preço coerente e documentação apta a permitir uma transferência regular.
O JK Carros recomenda concluir a compra somente depois de combinar avaliação funcional, inspeção técnica, conferência jurídica e simulação financeira individual.
24. Fontes e metodologia
Pesquisa editorial realizada em 15/11/2026. Valores de mercado e referências legais podem mudar. A análise é documental e não corresponde a vistoria física ou parecer jurídico individual.
- BMW Brasil — modelos e preços públicos.
- BMW Group — motor sDrive20i e ficha divulgada.
- BMW Premium Selection e financiamento de seminovos.
- Webmotors — FIPE e código da versão 2026.
- NaPista — anúncios pesquisados.
- Inmetro — PBE Veicular 2026.
- Receita Federal — condições de IPI e IOF.
- Receita Federal — transferência com isenção.
- Receita Federal — prazos independentes.
- Receita Federal — manutenção do benefício e novo adquirente.
- SEFAZ-SP — ICMS PCD, artigo 19 do Anexo I.
- SEFAZ-SP — restrição de transferência.
- SEFAZ-SP — limites de IPVA PCD.
- Código de Trânsito Brasileiro — registro e comunicação.
- Senatran — venda digital e ATPV-e.
- Senatran — consulta de recall.
- Código de Defesa do Consumidor — garantias e vícios.
- Lei Complementar 214/2025 — reforma tributária e transição.
Metodologia: especificações e informações comerciais confrontadas com fabricante e fontes setoriais; valores FIPE reproduzidos em plataformas especializadas, sujeitos à reconfirmação na FIPE; amostra de anúncios sem comprovação da venda; cálculo econômico hipotético para cinco anos e 75 mil quilômetros; legislação federal e regras de São Paulo consultadas para exemplo estadual. Nenhum anúncio foi individualmente inspecionado pelo JK Carros.