
JK Carros · Seminovos e usados PCD
Matéria atualizada em · Mercado brasileiro · Ano-modelo 2026
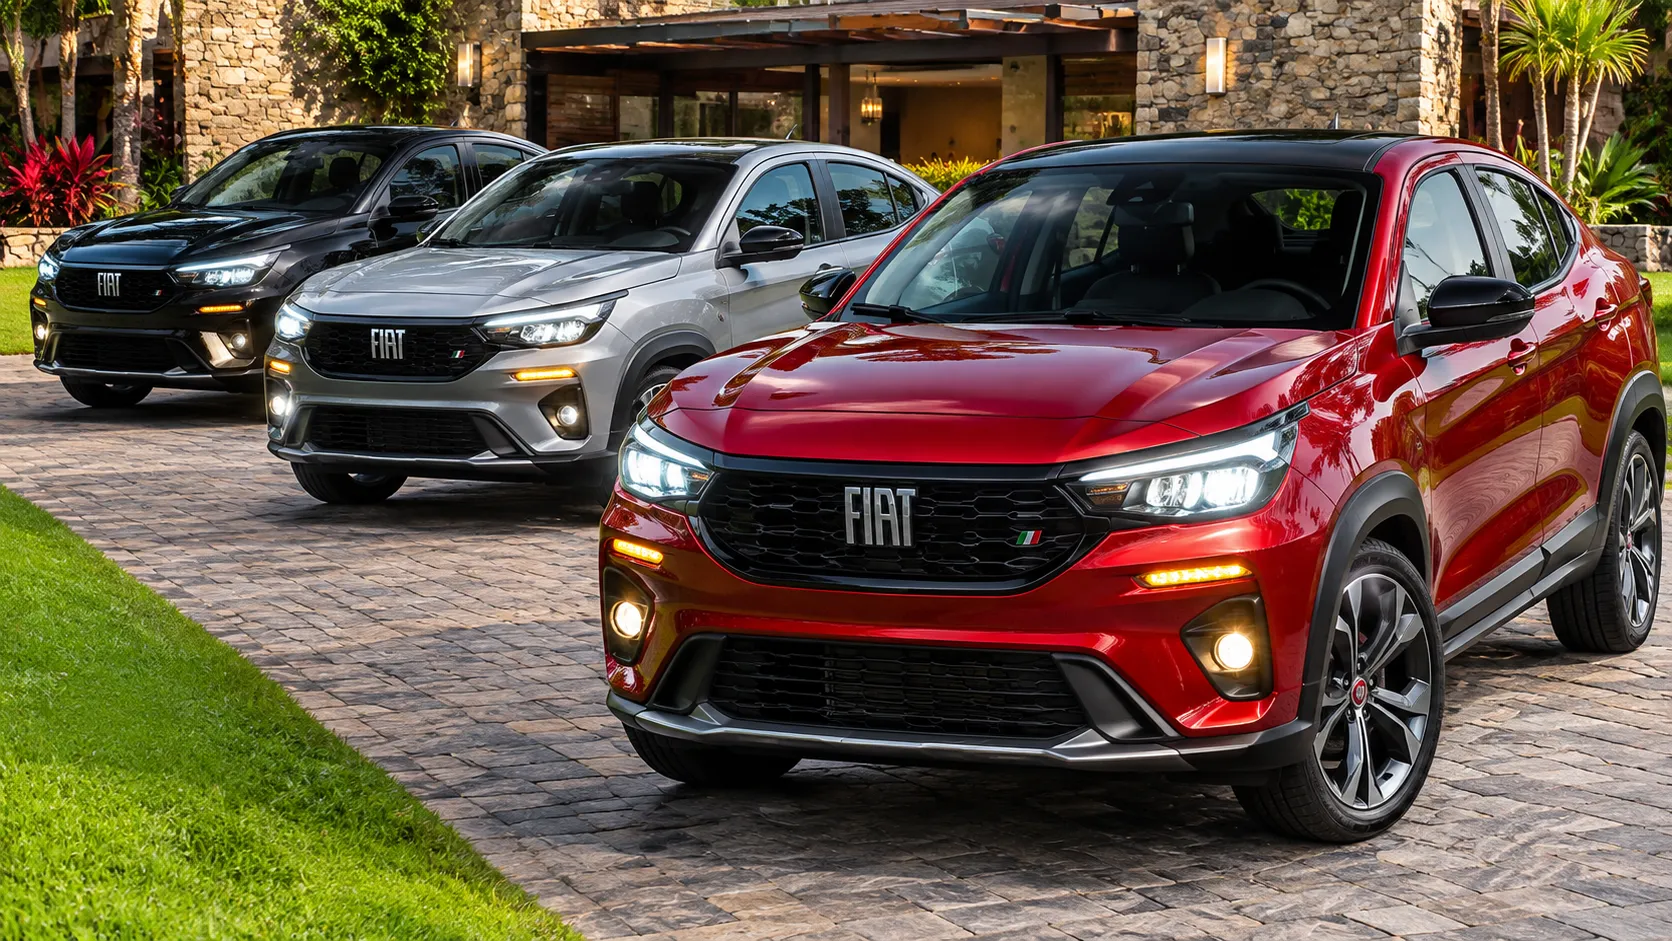
O Fiat Fastback 2026 tem referência FIPE de R$ 109.736 a R$ 146.630 em novembro de 2026, considerando as cinco versões regulares: Turbo 200, Audace Hybrid, Impetus Hybrid, Limited Edition e Abarth. Todos têm transmissão automática, mas a escolha para uma pessoa com deficiência depende também do acesso ao banco, da adaptação necessária, do histórico da unidade e do custo para mantê-la.
O Turbo 200 concentra o menor investimento; o Audace acrescenta assistências de condução; o Impetus amplia o acabamento; o Limited Edition oferece o motor 1.3 turbo; e o Abarth ocupa o topo esportivo. Este guia inclui ainda os cuidados com a série especial Fiat 50 Anos, baseada no Impetus, quando a unidade for efetivamente ano-modelo 2026.
O ponto decisivo para o comprador PCD: um Fastback usado comum não recebe novamente os descontos de IPI e ICMS da compra de um carro novo. Já uma unidade adquirida originalmente com benefício pode conservar restrições fiscais. O eventual direito do próximo proprietário ao IPVA precisa ser examinado em seu próprio nome, segundo a legislação estadual.
Preços: valores FIPE de novembro/2026 reproduzidos pela Webmotors e conferidos com outra base pública; a consulta direta ao sistema da FIPE não foi concluída nesta apuração. Consulte novamente o código correto antes da negociação. Fontes: referências por versão e conferência dos valores.
Para ampliar a comparação, consulte o panorama de carros automáticos 2026 seminovos para PCD.
Fastback 2026: todas as versões, da mais barata à topo de linha
O recorte é o ano-modelo registrado no documento: um 2025/2026 e um 2026/2026 pertencem à análise; um 2026/2027 corresponde à linha seguinte. Confira a descrição do veículo, o chassi e a nota fiscal. Emblemas, rodas e acessórios instalados depois da compra não transformam uma versão em outra.
| Versão | Código FIPE | Valor de referência | Posição na gama |
|---|---|---|---|
| Turbo 200 AT | 001568-7 | R$ 109.736 | Entrada: menor preço, motor 1.0 turbo e CVT |
| Audace Hybrid | 001578-4 | R$ 121.618 | Híbrido leve, assistências de condução e rodas de 17” |
| Impetus Hybrid | 001577-6 | R$ 128.281 | Mais acabamento e equipamentos, rodas de 18” |
| Limited Edition T270 | 001556-3 | R$ 134.607 | Motor 1.3 turbo e automático de seis marchas |
| Abarth T270 | 001572-5 | R$ 146.630 | Topo esportivo, maior potência e pacote mais completo |
A FIPE é um parâmetro nacional, não uma oferta obrigatória nem o valor garantido de revenda. Quilometragem, conservação, procedência, opcionais, reparos, adaptações e disponibilidade regional alteram o negócio. Compare o preço à vista do usado com uma proposta escrita de carro novo, sem misturar bônus condicionado, troca e financiamento.
O que apareceu nos anúncios consultados
Amostra indicativa de anúncios de ano-modelo 2026, consultados em 09/11/2026. Os intervalos abaixo correspondem somente aos exemplos selecionados; não representam mínimo e máximo de todo o mercado. São preços pedidos, sujeitos à confirmação de estoque, condição de pagamento e histórico.
| Versão | Exemplos consultados | Intervalo nesta amostra |
|---|---|---|
| Turbo 200 | Curitiba/PR: 7.727 km, R$ 104.900; Itajaí/SC: 6.191 km, R$ 115.990 | R$ 104.900–115.990 |
| Audace Hybrid | Vitória/ES: 8.000 km, R$ 115.000; São Paulo/SP: 31.207 km, R$ 129.990 | R$ 115.000–129.990 |
| Impetus Hybrid | Rio de Janeiro/RJ: 7.500 km, R$ 121.000; São Paulo/SP: 8.850 km, R$ 129.890 | R$ 121.000–129.890 |
| Limited Edition | Curitiba/PR: 4.764 km, R$ 129.900; Londrina/PR: 4.075 km, R$ 137.900 | R$ 129.900–137.900 |
| Abarth | São José dos Campos/SP: 20.104 km, R$ 137.900; Jundiaí/SP: 9.000 km, R$ 153.900 | R$ 137.900–153.900 |
Fontes da amostra: Turbo 200, Audace, com filtro documental de ano-modelo, Impetus, Limited e Abarth. As páginas são dinâmicas; a redação não inspecionou essas unidades.
Usado comum, usado de origem PCD e zero-quilômetro: as diferenças
| Cenário | Benefício e preço | Quem age e onde | Antes de assinar |
|---|---|---|---|
| Usado comum | Preço negociado no mercado. Sem nova isenção de IPI ou ICMS de aquisição. IPVA pode ser requerido conforme a UF. IOF de eventual crédito exige análise própria. | Comprador: Detran para registro; Sefaz para IPVA; Receita e banco para eventual enquadramento do IOF. | Procedência, débitos, bloqueios, custo de adaptação e registro em nome do comprador. |
| Usado comprado originalmente com benefício | Preço também negociado. A manutenção autorizada do benefício de origem não equivale a aplicar novo desconto sobre a FIPE. | Vendedor regulariza ou pede autorização à Receita e à Sefaz de origem; comprador comprova elegibilidade se pedir manutenção. | NF-e original, benefícios efetivamente concedidos, datas, autorizações, recolhimentos e liberação no cadastro. |
| Zero-quilômetro | Possibilidade de benefício fiscal e desconto comercial, conforme pessoa, configuração, preço e regra do faturamento. | Beneficiário ou representante pede autorizações antes da emissão da nota; concessionária discrimina a proposta. | Preço público, tributos dispensados, bônus, opcionais, validade dos deferimentos e custo total. |
PCD condutor: as cinco versões automáticas podem entrar na seleção, desde que satisfaçam a Carteira Nacional de Habilitação (CNH), o laudo e as adaptações individuais. PCD não condutor: avalie o embarque como passageiro, o trabalho do acompanhante e a acomodação do equipamento de mobilidade. O benefício e o registro não passam automaticamente para quem dirige.
Representante legal e condutor indicado exercem funções diferentes. A pessoa com deficiência que não dirige pode ter plena capacidade civil e assinar por si, conforme a Lei Brasileira de Inclusão, especialmente arts. 6º e 84. Quando houver exigência de indicação de motoristas, siga o cadastro do tributo e da UF; no exemplo paulista do ICMS, a legislação admite até três condutores autorizados, com possibilidade de substituição.
Base: Lei nº 8.989/1995, arts. 1º, 2º, 3º e 6º; RICMS/SP, Anexo I, art. 19; serviço de transferência da Receita. Consulta: 09/11/2026.
O que cada versão oferece ao comprador PCD
1. Turbo 200 AT: a opção mais simples e barata
A versão de entrada traz CVT, ar digital, multimídia de 8,4”, rodas de 17” e freio de estacionamento eletrônico com Auto Hold. O pacote Smart Drive acrescentava câmera de ré, chave presencial, partida remota e carregador por indução. Em 2026, Smart Drive era opcional, não uma sexta versão regular.
Para o comprador PCD, o principal atrativo é preservar orçamento para adaptação, seguro e manutenção. A câmera pode reduzir o esforço de manobra, mas deve estar instalada e funcionando na unidade escolhida. Verifique o alcance do botão do freio e a facilidade de posicionar a mão na alavanca. Como alternativas de orçamento, compare o Pulse Drive 2026 seminovo e o Argo automático 2026 usado para PCD.
2. Audace Hybrid: equilíbrio entre assistência e custo
Acrescenta sistema híbrido leve, frenagem automática de emergência, auxílio de faixa, câmera de ré e multimídia de 10,1”. Mantém rodas de 17”.
É a primeira candidata para quem valoriza assistência ao dirigir e procura conter despesas. A utilidade do ADAS deve ser demonstrada com os comandos acessíveis e explicação dos limites do sistema. Na compra usada, compare o acréscimo de preço com um Turbo 200 equipado e bem conservado; a economia de combustível, sozinha, não garante recuperar toda a diferença. Também vale conhecer o Nivus Sense 2026 seminovo para PCD.
3. Impetus Hybrid: acabamento e conveniência
Agrega painel de 7”, revestimento em couro, sensor dianteiro, retrovisores rebatíveis e rodas de 18”. Teto solar e monitoramento de ponto cego dependem dos opcionais da unidade.
É interessante para quem sente benefício prático no sensor frontal e nos ajustes de conveniência. O pneu de perfil baixo exige atenção ao rodar em ruas irregulares. Faça o mesmo trajeto com um Audace antes de escolher: a percepção de impacto depende também de pressão, pneu, carga e suspensão. O acabamento do assento precisa permitir uma transferência corporal estável. Compare o acesso com o T-Cross Sense 2026 usado para PCD.
4. Limited Edition T270: desempenho com proposta de conforto
Recebe motor 1.3 turbo e automático de seis marchas. O pacote Sunroof pode incluir banco do motorista elétrico; teto e ponto cego precisam ser conferidos na lista original.
O maior torque pode tornar as retomadas com carga mais confortáveis, mas não reduz as exigências de controle do acelerador adaptado. O banco elétrico pode facilitar encontrar a posição de transferência, desde que a geometria do assento sirva ao usuário. Calcule pneus, seguro e consumo antes de pagar pela motorização. O emblema “Powered by Abarth” de um Limited não o transforma no Fastback Abarth. Consulte também o guia do Renegade Sport 2026 usado.
5. Abarth: topo de linha esportivo e mais completo
Combina calibração esportiva, banco elétrico, assentos com apoios laterais pronunciados, teto panorâmico e monitoramento de ponto cego de série.
É a escolha para quem deseja desempenho e aceita um orçamento maior. As abas do banco podem dificultar passar da cadeira de rodas para o assento, mesmo com ajuste elétrico. Teste o apoio do quadril e das pernas, a passagem sobre a lateral e a estabilidade na acomodação. Examine sinais de uso severo, alterações de motor, pneus e reparos. Compare também o Tracker automático 2026 usado para PCD.
Equipamentos e opcionais: comunicado Fiat da linha 2026, de 28/06/2025. As avaliações de conveniência e adequação são análises editoriais; o teste individual decide a compatibilidade.
Série especial Fiat 50 Anos: uma derivação do Impetus
Apresentada em julho de 2026, a série é baseada no Impetus T200 Hybrid de 12 V e teve produção anunciada de 550 unidades. Inclui teto panorâmico, monitoramento de ponto cego, faróis de neblina em LED, serviços conectados e acabamento comemorativo com identificação numerada.
Se encontrar uma unidade ano-modelo 2026, confira a nota fiscal e os itens originais. Não foi confirmado código FIPE próprio nem referência separada de preço para a série. Não atribua automaticamente um ágio de coleção: avalie o que os equipamentos acrescentam à sua rotina e a autenticidade do exemplar. Uma unidade 2026/2027 deve ser comparada com o ano-modelo 2027.
Motor, câmbio, potência e desempenho de cada Fastback 2026
| Versão | Motor e sistema | Potência gasolina / etanol | Torque | Transmissão | 0–100 km/h gasolina / etanol | Máxima gasolina / etanol |
|---|---|---|---|---|---|---|
| Turbo 200 | 999 cm³, três cilindros, turbo flex | 125 / 130 cv | 200 Nm, 20,4 kgfm | CVT, sete relações simuladas | 9,5 / 9,4 s | 194 / 196 km/h |
| Audace Hybrid | 999 cm³, três cilindros, turbo flex + MHEV 12 V | 125 / 130 cv | 200 Nm, 20,4 kgfm | CVT, sete relações simuladas | 9,7 / 9,4 s | 194 / 196 km/h |
| Impetus Hybrid | 999 cm³, três cilindros, turbo flex + MHEV 12 V | 125 / 130 cv | 200 Nm, 20,4 kgfm | CVT, sete relações simuladas | 9,7 / 9,4 s | 194 / 196 km/h |
| Limited Edition | 1.332 cm³, quatro cilindros, turbo flex | 176 / 176 cv | 270 Nm, 27,5 kgfm | Automático, seis marchas | 8,5 / 8,5 s | 210 / 210 km/h |
| Abarth | 1.332 cm³, quatro cilindros, turbo flex, calibração esportiva | 180 / 185 cv | 270 Nm, 27,5 kgfm | Automático, seis marchas | 8,0 / 7,6 s | 219 / 220 km/h |
Fontes: fichas oficiais MY26 do Turbo 200, T200 Hybrid, Limited Edition e Abarth. Na ficha híbrida, a unidade de velocidade foi evidentemente grafada de forma incorreta; os valores são apresentados aqui em km/h. Números de desempenho são referências de fábrica.
Como entender o híbrido leve do Audace e do Impetus
O MHEV usa motor-gerador de até 3 kW e duas baterias de 12 V, uma convencional e outra de íons de lítio. Recupera energia e auxilia o motor térmico; não oferece recarga externa nem condução elétrica independente como proposta de uso. Os 3 kW não devem ser simplesmente somados aos 130 cv para anunciar uma potência combinada inexistente na ficha.
Na inspeção, solicite diagnóstico eletrônico do conjunto e avaliação das duas baterias. Uma bateria convencional saudável não comprova a integridade da auxiliar. Verifique intervenções elétricas de acessórios e adaptações, especialmente próximas ao banco do motorista, onde a Fiat informa a instalação da bateria de lítio.
Funcionamento do sistema: documentação técnica da Fiat sobre a plataforma híbrida de 12 V.
CVT ou automático de seis marchas?
O CVT varia continuamente a relação de transmissão; as sete relações anunciadas são simuladas. O automático do 1.3 tem seis marchas físicas. Para quem usa comandos manuais de aceleração e freio, o que importa é conseguir modular a resposta com previsibilidade, estacionar e controlar o carro em rampas. Teste com o instalador da adaptação quando necessário.
Uma inspeção deve avaliar engates a frio e a quente, vazamentos, ruídos, vibrações, avisos no painel e histórico de serviços. A manutenção e o fluido precisam seguir a especificação do manual da unidade. Não estabeleça um prazo universal de “troca aos três anos” nem conclua que uma transmissão está preservada apenas porque o carro tem baixa quilometragem.
Consumo com etanol e gasolina e autonomia estimada
| Versão | Etanol cidade | Etanol estrada | Gasolina cidade | Gasolina estrada |
|---|---|---|---|---|
| Turbo 200 | 8,5 | 10,1 | 12,1 | 14,3 |
| Audace Hybrid | 8,9 | 9,8 | 12,6 | 13,9 |
| Impetus Hybrid | 8,9 | 9,8 | 12,6 | 13,9 |
| Limited Edition | 7,8 | 9,8 | 11,3 | 13,6 |
| Abarth | 7,3 | 9,1 | 10,8 | 12,9 |
Fonte: Inmetro, PBE Veicular, 18º ciclo, consultado em 09/11/2026. A edição do PBE não substitui a identificação do ano-modelo no documento; foram cruzadas as configurações com as fichas MY26. Para o Abarth com etanol na estrada, prevalece o PBE: 9,1 km/l.
| Versão | Etanol cidade / estrada | Gasolina cidade / estrada |
|---|---|---|
| Turbo 200 | 383 / 455 km | 545 / 644 km |
| Audace Hybrid | 401 / 441 km | 567 / 626 km |
| Impetus Hybrid | 401 / 441 km | 567 / 626 km |
| Limited Edition | 351 / 441 km | 509 / 612 km |
| Abarth | 329 / 410 km | 486 / 581 km |
O cálculo é consumo × 45 litros, com arredondamento. Não representa distância recomendada entre abastecimentos nem deve ser usado até esgotar o tanque. Trânsito, temperatura, peso, pneus, relevo e modo de condução alteram o resultado.
No uso de 60% cidade e 40% estrada adotado neste guia, o híbrido consome menos gasolina que o Turbo 200, mas a diferença calculada em 75.000 km é de aproximadamente 87 litros. A vantagem urbana não deve ser aplicada como percentual fixo a qualquer percurso: no PBE, o Turbo 200 apresenta maior média rodoviária com gasolina. Compare também o custo de combustível do Onix Turbo AT 2026 usado.
Acessibilidade: o que o tamanho do Fastback resolve e o que precisa de teste
As fichas MY26 informam comprimento de aproximadamente 4,44 m, largura próxima de 1,99 m com retrovisores e entre-eixos ao redor de 2,53 m. O porta-malas anunciado pela Fiat é de 600 litros. Essas medidas ajudam na triagem, mas não informam a altura do banco em relação à sua cadeira, o esforço para entrar ou a largura útil da abertura do bagageiro.
| Versão | Pneus de referência | Massa em ordem de marcha | Altura mínima do solo |
|---|---|---|---|
| Turbo 200 | 205/50 R17 | 1.245 kg | 202,2 mm |
| Audace Hybrid | 205/50 R17 | 1.253 kg | 200,4 mm |
| Impetus Hybrid | 215/45 R18 | 1.271 kg | 198,6 mm |
| Limited Edition | 215/45 R18 | 1.310 kg | 197,7 mm |
| Abarth | 215/45 R18 | 1.310 kg | 188,8 mm |
Dados das fichas oficiais MY26 vinculadas na seção de mecânica. São referências da configuração: opcionais, carga, pneus e modificações podem alterar o exemplar. Altura livre do solo não é altura do assento.
Faça este teste presencial antes de reservar o veículo
- Abra a porta na vaga real: avalie o espaço lateral disponível para aproximar a cadeira e posicionar o acompanhante.
- Meça a transferência: compare alturas do assento e da cadeira, soleira, aba do banco e vão livre. Faça o movimento completo com os apoios habitualmente utilizados.
- Ajuste a posição de dirigir: confira pernas, cinto, apoio de cabeça, alcance do volante, seletor, freio eletrônico e comandos adaptados, sem interferir nos airbags.
- Teste o banco traseiro: quem viaja atrás precisa avaliar passagem da cabeça, entrada das pernas, acomodação com órteses e espaço para um acompanhante ajudar.
- Coloque a cadeira no bagageiro: teste com a própria cadeira, dobrada ou desmontada como será transportada, além das malas. Confira soleira, abertura, altura sob o tampão e pontos apropriados de fixação.
- Faça um percurso conhecido: inclua lombadas, estacionamento e rampa para avaliar esforço, vibração e conforto.
As fichas consultadas indicam capacidade de carga de 400 kg. Some ocupantes, cadeira, bagagem e equipamentos acrescentados e confirme o limite da unidade. Quatro adultos e uma cadeira pesada podem consumir grande parte dessa margem. O volume do porta-malas não autoriza exceder a carga.
O guia trata de embarque em assento do automóvel. Transportar alguém permanecendo na cadeira de rodas exige projeto e homologação específicos, com retenção e ancoragens adequadas; a capacidade de levar a cadeira desmontada não comprova essa possibilidade.
Para comparar a geometria de acesso, consulte os guias do HR-V EX 2026, Creta Action 2026 e Tera Comfort 2026. Para bagagem e transporte de equipamentos, avalie também as diferenças de uso da Toro Endurance 2026 e da Strada Volcano 2026.
Segurança, manutenção e inspeção de um Fastback usado
A linha utiliza quatro airbags, com bolsas frontais e laterais que oferecem proteção de tórax e cabeça, além de controles eletrônicos de estabilidade. Não se deve converter a expressão comercial “seis zonas de proteção” em seis airbags. A lista de equipamentos e a integridade física precisam ser verificadas na unidade.
Não foi confirmado nesta apuração um resultado próprio do Latin NCAP para o Fastback 2026 com abrangência explícita para essas configurações. Por isso, este guia não atribui estrelas nem transfere ao Fastback a classificação de outro Fiat. Consulte o banco de resultados do Latin NCAP.
Os freios dianteiros são a disco ventilado e os traseiros a tambor. As fichas apontam discos de 284 mm no T200 Hybrid e de 305 mm nos T270. Essa informação descreve a configuração, mas não certifica a eficiência do carro usado: pneus, fluido, pastilhas, lonas, regulagem e reparos interferem no resultado. Para PCD, teste também a modulação do comando de freio instalado.
Como contraponto de equipamentos e proposta, consulte o Polo 2026 em todas as versões e o Polo Sense 2026 seminovo.
| Conjunto | Verificação | Decisão prática |
|---|---|---|
| Motor turbo | Partida fria, diagnóstico eletrônico, vazamentos, arrefecimento, funcionamento e comprovantes do lubrificante usado. | Orçar pendências e investigar avisos; não aceitar explicações sem diagnóstico. |
| CVT ou automático | Engates D/R, comportamento a quente, trancos, ruídos, vazamentos e serviços anteriores conforme o manual. | Não fechar com defeito de funcionamento sem causa e custo esclarecidos. |
| Sistema híbrido | Estado das duas baterias, chicotes, falhas registradas e modificações elétricas. | Exigir avaliação específica, além do teste da bateria convencional. |
| Suspensão, rodas e pneus | Folgas, amortecedores, rodas reparadas, desgaste irregular, medidas e índices de carga. | Descontar serviços necessários do orçamento disponível; conferir alinhamento e geometria. |
| Estrutura e cabine | Reparos estruturais, sinais de alagamento, cintos, airbags, bancos, infiltração e numeração. | A vistoria cautelar complementa a avaliação mecânica e a vistoria oficial. |
| Eletrônica e ADAS | Câmera, sensores, luzes de advertência, para-brisa substituído, calibrações e recursos opcionais. | Não presumir que a ausência de alerta no painel comprova reparo correto. |
| Teto e banco elétrico | Funcionamento previsto no manual, cortina, vedação, drenos, ruídos e todos os ajustes do banco. | Testar cada função, inclusive depois de chuva ou lavagem quando possível. |
| Adaptação | Fixações, folgas, curso dos comandos, documentação, interferência com cinto e airbags. | Laudo de instalação e registro não substituem o teste de adequação individual. |
As verificações são um roteiro de inspeção, não uma lista de defeitos crônicos comprovados. Não há neste guia estimativa de frequência de falhas do Fastback 2026. Procure notas de serviço, campanhas e histórico pelo chassi quando surgir uma suspeita concreta.
Revisões, garantia e recall
Solicite manual, comprovantes de revisões e notas dos serviços. O plano deve ser conferido por ano, motorização, tempo e condições de uso no portal oficial de manuais Fiat. Baixa quilometragem não elimina manutenção por prazo; uso severo pode exigir procedimentos específicos. A edição exata do manual 2026 não foi integralmente recuperada nesta apuração, por isso não se fixa aqui um intervalo de fluido de câmbio ou lista universal de trocas.
A Fiat divulga referência de três anos de garantia de fábrica para o Fastback e planos adicionais. Confirme pelo chassi a data inicial, a cobertura remanescente, as condições do certificado e eventual extensão: a revenda não reinicia a garantia de fábrica. Anúncio de cinco anos precisa ser acompanhado do contrato correspondente. Fonte: explicação oficial da marca sobre garantia de fábrica e adicional; o certificado da unidade prevalece.
Consulte recalls na Senatran e campanhas na rede Fiat pelo chassi. Não é possível declarar um exemplar livre de recall sem essa consulta. Guarde a comprovação de atendimento de campanha.
Garantia legal na loja e responsabilidade na venda particular
Na compra de fornecedor profissional, o Código de Defesa do Consumidor (CDC), art. 26, prevê 90 dias para reclamar de vícios aparentes de produto durável; em vício oculto, a contagem começa quando o defeito fica evidenciado. A análise considera natureza do problema, uso e vida útil. A garantia legal não fica limitada por uma cláusula genérica a motor e câmbio, e o prazo não é promessa de manutenção gratuita de qualquer desgaste.
O art. 18 disciplina a solução dos vícios; o art. 49 trata do arrependimento em contratação fora do estabelecimento, quando aplicável. Ver o anúncio na internet não transforma automaticamente uma compra concluída presencialmente em compra à distância. Na venda ocasional entre particulares, avaliam-se as regras civis, inclusive os arts. 441 a 446 do Código Civil, sem presumir o mesmo regime da loja.
Fontes: CDC, arts. 18, 26 e 49; Código Civil, arts. 441 a 446. Consulta: 09/11/2026.
Como comprar e transferir o Fastback usado com documentação regular
O fechamento precisa vincular pagamento, entrega e possibilidade de registro. Um laudo cautelar aprovado não substitui a autorização fiscal, a baixa do financiamento nem a emissão do documento no novo nome.
- Antes do sinal, identifique o proprietário e o veículo. Compare documento de identidade, Cadastro de Pessoas Físicas (CPF), Certificado de Registro e Licenciamento de Veículo eletrônico (CRLV-e), placa, chassi e Registro Nacional de Veículos Automotores (Renavam). Em loja, confira a relação da empresa com o veículo, a nota de venda e o registro de estoque quando cabível.
- Consulte as pendências com o vendedor. Verifique no Detran, Senatran e Sefaz IPVA, licenciamento, multas exigíveis, gravame, bloqueios, comunicação anterior, roubo/furto, restrição fiscal e recall. Nem todas as consultas são abertas: algumas exigem autenticação e dados do proprietário.
- Reconstrua a origem fiscal. Solicite a Nota Fiscal eletrônica (NF-e) original, deferimentos de IPI e ICMS, contrato do financiamento e comprovação de eventual IOF dispensado. Identifique a UF da concessão, a data da compra e o que efetivamente foi isento. Se houver informação divergente no cadastro, condicione o negócio à correção documentada.
- Obtenha a liberação de cada tributo antes de alienar quando exigido. Dentro da restrição federal, o vendedor utiliza o serviço de autorização de transferência da Receita; na esfera estadual, o procedimento da Sefaz de origem. Comprador elegível precisa de aprovação para manter o benefício. Para comprador sem direito, o alienante regulariza o tributo dispensado e os acréscimos devidos. Protocolo não equivale a deferimento.
- Resolva gravames e formalize as condições. Confirme a quitação com o credor e a baixa cadastral necessária. O contrato deve identificar veículo, preço, pagamento, data e hora da entrega, débitos e despesas, além da condição de restituição do sinal em caso de impedimento, se pactuada. A divisão contratual de custos não altera o responsável definido em lei.
- Assine pela modalidade admitida. Preencha a Autorização para Transferência de Propriedade do Veículo em meio digital (ATPV-e), ou o documento físico ainda válido quando aplicável, com os dados corretos. Reconhecimento de firma e assinatura eletrônica dependem da modalidade regulamentada e do procedimento da UF. Intenção de venda, assinatura, comunicação e registro são etapas distintas.
- Conclua o registro no Detran e confira o CRLV-e. O comprador cumpre prazo, vistoria, taxas e exigências de transferência, inclusive mudança de UF e anotação de adaptações. O vendedor confirma a comunicação da venda e guarda o protocolo, mesmo que o sistema informe comunicação automática. O comprador acompanha separadamente seu pedido de IPVA.
Para uma compra sem benefício de origem, não se cria um processo de liberação fiscal inexistente. Quando o período restritivo já tiver terminado, confira a baixa de eventual anotação residual antes de concluir a operação. Se o documento de venda tiver erro, peça cancelamento ou retificação pelo procedimento oficial antes de gerar outro instrumento incompatível.
A Receita informa validade de 270 dias para a autorização de transferência, contados da emissão. O serviço utiliza processo digital e formulários próprios para manutenção ou pagamento do IPI; não se confunde com o pedido de aquisição no SISEN. A liberação federal também não substitui a estadual. Fonte: serviço oficial, atualizado em agosto de 2026.
As Resoluções Contran nº 1.027/2026, sobre registro e transferência, e nº 1.032/2026, sobre vistoria de identificação, devem ser consideradas junto às regras de transição e à implementação da UF. Não presuma que toda operação já possa ser concluída integralmente pelo celular. Consulte o índice oficial de normas do Contran.
Documentos: quem apresenta e onde conferir
| Documento | Quem apresenta | Quando é exigido | Onde validar |
|---|---|---|---|
| Identificação, CPF e domicílio | Comprador e vendedor, conforme o ato | Contrato, transferência e pedidos fiscais; empresa apresenta CNPJ e poderes do signatário. | Órgão emissor, Receita e lista do Detran/Sefaz. |
| CRLV-e e ATPV-e ou CRV físico válido | Vendedor e partes signatárias | Conferência da propriedade e formalização da venda. | Detran/Senatran; assinaturas pela modalidade aceita. |
| NF-e original e deferimentos fiscais | Vendedor de unidade com benefício | Apuração de tributos e prazos de origem. | Consulta da NF-e, Receita e Sefaz concedente. |
| Contrato de crédito, quitação e baixa | Vendedor e instituição credora | Financiamento, gravame ou IOF dispensado na origem. | Credor, Receita e registro do Detran. |
| Guias, autorização e decisão de liberação | Alienante; comprador complementa elegibilidade | Transferência dentro da restrição ou correção cadastral. | Receita/Sefaz e consulta atualizada do veículo. |
| Laudo PCD, CNH e condutores indicados | Beneficiário e motoristas, quando exigidos | Pedido de benefício, manutenção fiscal ou condução com restrições. | Formato, validade e emissor aceitos por cada órgão. |
| Vistoria, taxas e novo CRLV-e | Comprador | Conclusão do registro e licenciamento. | Detran da operação; confira o novo titular e as anotações. |
| Procuração, tutela, curatela ou título sucessório | Representante, responsável ou sucessor | Conforme capacidade, poderes e natureza da operação. | Cartório, juízo e órgão que receberá o pedido. |
| Documentos da adaptação | Proprietário e instalador | Veículo modificado ou retirada/substituição de adaptação. | Detran, instituição de inspeção e notas da instalação. |
O Certificado de Registro de Veículo (CRV) físico é distinto do CRLV-e e não deve ser confundido com um simples comprovante de licenciamento. Em qualquer formulário, siga a exigência de original, cópia e assinatura indicada no serviço atual. Não há uma validade nacional única para todos os laudos PCD. Na sucessão, representação ou venda de bem de menor, confira os poderes para o ato concreto e eventual autorização judicial.
Para o laudo federal de IPI, confira os emissores e requisitos do Decreto nº 11.063/2022, especialmente art. 3º, e eventuais atos posteriores. O serviço da Receita aponta a IN RFB nº 1.769/2017 e suas alterações para o procedimento PCD. Um diagnóstico ou documento aceito para um tributo não comprova, por si só, atendimento às exigências de outro.
Se o carro tiver adaptação
As modificações alcançadas pelos arts. 98 e 106 do CTB e pela Resolução Contran nº 916/2022 exigem o procedimento correspondente: autorização prévia, instalação documentada, Certificado de Segurança Veicular (CSV) quando exigido e atualização do registro. O CSV não é a vistoria de identificação nem a cautelar particular. Para retirar ou trocar uma adaptação, consulte o Detran e o órgão fiscal antes da intervenção.
Confirme a compatibilidade com a CNH e comunique as características à seguradora. Um dispositivo regular para o antigo proprietário pode não atender ao novo motorista. Fonte: Resolução nº 916/2022, especialmente arts. 3º a 6º, com alterações posteriores.
Prazos de IPI, IOF, ICMS e transferência: cada obrigação tem seu relógio
| Regra | Marco inicial | Prazo | Quem age | Órgão | Prova de regularização | Se descumprir |
|---|---|---|---|---|---|---|
| IPI: venda a pessoa sem direito | Aquisição original, comprovada pela NF-e | Restrição de 2 anos; dentro dela, autorização e regularização antes da transferência. | Alienante | Receita Federal | Autorização, DARF quando devido e liberação cadastral. | Cobrança do IPI dispensado e acréscimos conforme o caso. |
| IPI: nova aquisição PCD | Aquisição anterior com benefício | 3 anos; vender ou recolher o imposto antes não antecipa automaticamente nova compra. | Beneficiário | Receita Federal | Histórico e novo deferimento. | Indeferimento ou cobrança se o benefício for utilizado irregularmente. |
| IOF originalmente dispensado | Aquisição vinculada ao crédito de origem | 3 anos para alienar a pessoa sem direito sem restituição do benefício; isenção de utilização única. | Alienante | Receita Federal | Contrato, recolhimento quando devido e autorização. | Imposto da operação original e encargos; não se calcula sobre a FIPE atual. |
| ICMS de origem PCD | Aquisição indicada na nota | Referência de 4 anos para transmissão a pessoa sem igual tratamento; novo pedido e exceções seguem a norma aplicável. | Beneficiário vendedor; comprador comprova direito se houver manutenção. | Sefaz concedente | Autorização estadual, guia quando devida e baixa ou manutenção formal. | ICMS dispensado, atualização e demais acréscimos. |
| IPVA | Exercício e fato gerador da lei estadual | Prazo do requerimento, baixa e efeitos dependem da UF. | Vendedor e comprador em pedidos próprios | Sefaz | Decisão, certidão e situação do débito. | Tributo, juros e multa conforme a legislação local. |
| Registro da compra | Transferência da propriedade, conforme formalização válida | Comprador: 30 dias, art. 123, § 1º, do CTB. | Comprador | Detran | CRLV-e com novo titular. | Art. 233: infração média, multa e medida administrativa prevista no CTB. |
| Comunicação da venda | Hipótese do art. 134 após ausência de providência do comprador | O artigo prevê 60 dias para o antigo proprietário; confirme o termo operacional na UF e comunique logo após a venda. | Vendedor | Detran | Protocolo de comunicação ou confirmação automática efetivada. | Responsabilidade pelas penalidades nos termos do art. 134; IPVA tem disciplina própria. |
Fontes: Receita: prazos de transferência e nova compra; Lei nº 8.383/1991, art. 72; Convênio ICMS nº 38/2012, especialmente cláusulas primeira, quarta, quinta e sétima, com aplicação estadual; CTB, arts. 123, 134 e 233.
A página integral do Confaz apresentou indisponibilidade durante a apuração. Foram conferidos o anexo oficial atualizado e a incorporação paulista, que mantém a referência de quatro anos e vigência local até 31/12/2026. Para outra UF e para o histórico de cada unidade, confirme o ato concedente e o serviço estadual.
Exemplo com um Fastback comprado em 2025
Suponha um Fastback ano-modelo 2026 adquirido em 09/09/2025, com IPI e ICMS efetivamente dispensados, e revenda pretendida em 09/11/2026. São 14 meses desde a nota: os períodos de dois e quatro anos ainda não terminaram. A venda a pessoa sem os requisitos exige a regularização cabível, e a manutenção em favor de comprador elegível depende de autorização.
Os marcos de referência seriam 09/09/2027 para completar dois anos do IPI e 09/09/2029 para quatro anos do ICMS. Se o financiamento de origem também tiver recebido IOF isento, a referência de três anos será 09/09/2028. O novo pedido de IPI do vendedor tem periodicidade própria de três anos. Esse exemplo não comprova que toda configuração tenha tido direito a todos os tributos.
Receber um usado com manutenção autorizada de IPI também transfere a titularidade do benefício e interfere na próxima aquisição do comprador. A Receita informa o intervalo de três anos para PCD e impede a manutenção a quem utilizou o mesmo benefício dentro do período. Confirme no processo o marco aplicável ao recebimento e não trate a operação como compra comum sem efeitos no histórico. Fonte: FAQ oficial sobre usado recebido com isenção.
IPVA: o benefício pode existir no usado, mas depende do novo proprietário e da UF
Sem a UF de domicílio do comprador, não é possível atribuir isenção automática ao Fastback. Confira os critérios pessoais, limite do veículo, tabela venal, fato gerador, prazo de protocolo, eventual perícia e início dos efeitos. FIPE de novembro, preço pago e base estadual de IPVA podem ser diferentes.
Na venda de unidade com IPVA isento, verifique a baixa do benefício anterior, eventual cobrança proporcional e quem responde legalmente pelo exercício. Em mudança de estado, consulte origem e destino. A decisão concedida ao vendedor não é uma autorização de isenção em nome do comprador.
São Paulo como exemplo concreto, não como regra nacional
Segundo a orientação paulista consultada, com os requisitos pessoais atendidos, o benefício considera o valor venal de cada exercício: até R$ 70 mil há desoneração integral; acima de R$ 70 mil e até R$ 120 mil, a cobrança recai sobre o excedente a R$ 70 mil; acima de R$ 120 mil, o imposto é integral naquele ano, ainda que exista deferimento condicionado. O valor é o adotado pela Sefaz para o exercício.
Assim, não basta observar que o Turbo 200 tem FIPE abaixo de R$ 120 mil. O cadastro, o laudo e a base oficial precisam ser examinados. Da mesma forma, um híbrido leve não ganha automaticamente isenção de IPVA por utilizar o nome Hybrid.
Para usado comum, o serviço paulista orienta protocolar até o fim do ano para o exercício seguinte; para usado comprado de pessoa que possuía isenção, há orientação específica de até 30 dias da venda registrada na comunicação. O imposto do ano do pedido em usado deve ser tratado conforme a modalidade. A suspensão durante análise depende das condições do serviço e não deve ser presumida apenas pelo número do protocolo.
Fontes: Lei paulista nº 13.296/2008, texto atualizado, especialmente arts. 3º, 9º e 13-A; como solicitar o IPVA PCD; efeitos do protocolo e faixas de valor; FAQ sobre troca, baixa e cobrança proporcional. Consulta: 09/11/2026.
Responsabilidade do vendedor após a alienação
O art. 134 do CTB trata de penalidades de trânsito. A Súmula 585 do STJ afasta sua utilização isolada para cobrar IPVA posterior à venda; o Tema Repetitivo 1.118 admite responsabilidade solidária por ausência de comunicação quando houver lei estadual ou distrital específica. Por isso, comunique a venda, guarde o protocolo e consulte a legislação da UF antes de atribuir a dívida a uma das partes. Fonte: STJ, Tema 1.118.
Quando comparar com um Fastback zero-quilômetro PCD
Um seminovo recente deve ser comparado com o valor final de um novo compatível com o comprador. A diferença precisa compensar idade, quilometragem, garantia remanescente, transferência e serviços imediatos. Campanha de prazo curto não é referência permanente e não foi usada para fixar os preços deste guia.
| Item | Regra relevante em 09/11/2026 | Aplicação ao Fastback |
|---|---|---|
| IPI | Lei nº 8.989/1995: veículo novo com preço ao consumidor, tributos incluídos, até R$ 200 mil; reconhecimento individual. | As versões podem estar dentro do teto de preço, mas a configuração faturada e os documentos precisam ser aprovados. |
| ICMS | Regime do Convênio nº 38/2012: referência de teto de R$ 120 mil e benefício limitado à parcela de R$ 70 mil, conforme incorporação estadual. | O Turbo 200 merece conferência da configuração. Um Impetus usado abaixo de R$ 120 mil não passa a receber ICMS de carro novo. |
| IOF | Art. 72 da Lei nº 8.383/1991: requisitos próprios de deficiência física, laudo do Detran, condução adaptada e utilização única. | Não foi confirmado direito automático por versão. O limite legal de 127 HP SAE brutos não equivale diretamente aos cv ABNT da ficha. |
| IPVA | Legislação da UF e pedido específico do beneficiário. | Depende do exercício, valor e situação pessoal, tanto no novo quanto no usado. |
| Bônus comercial | Condição contratual da Fiat ou da concessionária, separada do benefício fiscal. | Peça valor líquido, condições e eventuais vínculos com troca ou crédito. |
O art. 72 do IOF também menciona híbridos e elétricos, enquanto o resumo operacional do serviço federal destaca o limite de potência. Para Audace e Impetus MHEV, confirme formalmente o enquadramento técnico e o procedimento da Receita antes de descontar IOF na conta. Não se amplia o perfil elegível do IOF para todos os beneficiários de IPI. Em financiamento de usado comum, a isenção não é reconhecida aqui sem confirmação da operação; na compra à vista, IOF de financiamento é não aplicável.
Fontes: SISEN e orientações de aquisição; Lei nº 8.383/1991, art. 72; anexo atualizado do Convênio nº 38/2012.
Da proposta à entrega do carro novo
- Antes da proposta final: reúna identificação, CPF, comprovante de domicílio, laudo no formato aceito, CNH quando aplicável, documentos de representação e condutores indicados quando exigidos.
- Antes do faturamento: obtenha os deferimentos, confira beneficiário, versão, preço público, opcionais e validade. A Receita informa 270 dias para a autorização de aquisição; a estadual tem validade própria.
- Na nota e na entrega: confronte chassi, configuração, valores dos tributos dispensados, observações fiscais e adaptações com a proposta. Carro demonstrador ou já registrado precisa ser classificado pelo histórico documental.
- Após a entrega: conclua primeiro registro, emplacamento e licenciamento; protocole o IPVA no prazo da UF e cumpra a apresentação de nota, CNH e instalação exigida no deferimento estadual.
Reforma tributária: o ano-modelo não define o regime da compra
A Lei Complementar nº 214/2025, alterada pela LC nº 227/2026, disciplina IBS e CBS também para automóveis PCD. No art. 149, § 2º, II, o texto consultado prevê teto de R$ 200 mil e benefício limitado ao valor da operação de R$ 100 mil; os arts. 152 e 155 tratam de periodicidade e alienação. Esses limites não substituem os R$ 120 mil/R$ 70 mil do regime de ICMS.
Em 2026 existem regras de transição dos novos tributos. A proposta deve observar o fato gerador, a produção de efeitos e os atos operacionais da data do faturamento; não se somam percentuais de regimes diferentes para prometer economia. Para um usado, a reforma não elimina por si só obrigações do benefício concedido na compra original. A Lei nº 8.989/1995 consultada prevê efeitos até 31/12/2026; compras posteriores exigem nova verificação normativa.
Base: LC nº 214/2025 atualizada, arts. 149 a 155, 343 e seguintes e 544; Lei nº 8.989/1995, art. 9º. Consulta: 09/11/2026.
Como preservar a regularidade durante a posse
Mantenha licenciamento, domicílio e cadastros atualizados; respeite a destinação do benefício e atualize motoristas indicados quando o regime exigir. O uso por terceiros deve seguir as condições de cada tributo; não se presume uma regra nacional que obrigue a presença física do beneficiário em todo deslocamento.
Antes de vender, doar, dar na troca, retirar adaptação, mudar de UF ou transferir à seguradora, verifique a situação de cada imposto. Falecimento, roubo, furto e perda total têm efeitos distintos: no ICMS paulista há exceções específicas para transmissão à seguradora ou por falecimento; para IPI, a FAQ federal informa que roubo ou perda total não antecipa automaticamente os três anos de nova aquisição. Herdeiros precisam do título sucessório e das liberações aplicáveis. Guarde NF-e, deferimentos, contratos, guias e protocolos durante a posse e até a conclusão das obrigações fiscais e de transferência.
| Erro | Efeito possível | Quem corrige e como |
|---|---|---|
| Faturamento com autorização vencida ou versão divergente | Recusa do benefício e cobrança do tributo. | Beneficiário e emissor regularizam dados com o órgão fiscal antes da nota. |
| Assinar e entregar com restrição fiscal ativa | Impedimento de registro e cobrança dos tributos dispensados. | Alienante obtém liberação; comprador condiciona pagamento à prova. |
| Confundir protocolo com aprovação | Benefício não reconhecido ou prazo de transferência perdido. | Requerente acompanha exigências; comprador e vendedor cumprem os prazos próprios. |
| Circular com registro ou adaptação irregular | Penalidades e impossibilidade de utilização regular. | Proprietário regulariza no Detran e confirma compatibilidade com a CNH. |
| Documento ou declaração inexata | Indeferimento, cobrança e outras consequências legais. | Responsável retifica pelo canal oficial e atende à notificação. |
Multa de trânsito, imposto dispensado, juros fiscais e bloqueio cadastral são consequências diferentes. Se houver indeferimento ou autuação, use o prazo e o canal da decisão recebida; um recurso não suspende automaticamente toda cobrança nem libera o veículo.
Quanto custa manter um Fastback 2026 usado por cinco anos?
O custo total de propriedade (TCO) considera o dinheiro perdido com a depreciação e as despesas de uso. A conta abaixo permite comparar versões em condições iguais; é uma simulação editorial, não orçamento de seguro, oficina ou imposto.
Fórmula: TCO = aquisição − revenda estimada + combustível + manutenção + pneus + seguro + transferência, licenciamento e tributos + adaptações e regularização, quando orçadas.
- Prazo e rodagem: compra à vista, unidade com 25.000 km, mais 75.000 km em cinco anos, chegando a 100.000 km; 45.000 km urbanos e 30.000 km rodoviários.
- Aquisição: FIPE de novembro/2026 como hipótese de preço pago. Revenda: 65% desse valor em reais da data-base, hipótese de depreciação, sem promessa de valor futuro.
- Gasolina: R$ 6,50/l, premissa ilustrativa para planejamento em São Paulo na data-base de 09/11/2026; não é cotação apurada da ANP ou de posto. Litros = 45.000 ÷ consumo urbano + 30.000 ÷ consumo rodoviário.
- Manutenção: reservas de R$ 12 mil a R$ 16 mil, incluindo revisão inicial de R$ 2 mil no T200, Audace e Impetus, R$ 2,5 mil no Limited e R$ 3 mil no Abarth. O restante cobre serviços futuros e consumíveis, inclusive provisão de bateria convencional. Não são tabelas oficiais de revisão.
- Pneus: provisão para dois jogos ao longo do período, com serviços. Seguro: reserva anual média de R$ 3 mil, R$ 3,4 mil, R$ 3,6 mil, R$ 4 mil e R$ 4,8 mil, respectivamente, sem cotação por perfil.
- Documentação: R$ 3 mil no total, sendo R$ 500 de transferência e R$ 500 por ano de licenciamento e despesas correlatas, valores de planejamento.
- IPVA sem benefício: alíquota de 4%, como no cenário paulista adotado, e base venal hipotética inicial igual ao preço de compra, caindo 8% ao ano, por cinco exercícios completos. Não é a tabela venal oficial nem inclui eventual pendência/proporcional de 2026.
- Exclusões: adaptações sem orçamento individual, tributos pendentes da origem, crédito, estacionamento, pedágio, multas, custo de oportunidade e reparos extraordinários de motor, câmbio ou bateria de lítio. Esses valores devem ser acrescentados se identificados.
| Componente | Turbo 200 | Audace Hybrid | Impetus Hybrid | Limited Edition | Abarth |
|---|---|---|---|---|---|
| Aquisição | R$ 109.736 | R$ 121.618 | R$ 128.281 | R$ 134.607 | R$ 146.630 |
| Revenda estimada, subtraída da aquisição | R$ 71.328 | R$ 79.052 | R$ 83.383 | R$ 87.495 | R$ 95.310 |
| Depreciação: aquisição menos revenda | R$ 38.408 | R$ 42.566 | R$ 44.898 | R$ 47.112 | R$ 51.320 |
| Combustível | R$ 37.810 | R$ 37.243 | R$ 37.243 | R$ 40.223 | R$ 42.200 |
| Revisões e manutenção, com inicial incluída | R$ 12.000 | R$ 13.000 | R$ 13.500 | R$ 14.500 | R$ 16.000 |
| Pneus e serviços | R$ 4.800 | R$ 4.800 | R$ 6.400 | R$ 6.400 | R$ 7.200 |
| Seguro por cinco anos | R$ 15.000 | R$ 17.000 | R$ 18.000 | R$ 20.000 | R$ 24.000 |
| Transferência e licenciamentos | R$ 3.000 | R$ 3.000 | R$ 3.000 | R$ 3.000 | R$ 3.000 |
| IPVA sem benefício | R$ 18.706 | R$ 20.731 | R$ 21.867 | R$ 22.945 | R$ 24.994 |
| Versão | TCO total | Equivalente mensal: total ÷ 60 | Custo por km: total ÷ 75.000 |
|---|---|---|---|
| Turbo 200 | R$ 129.723 | R$ 2.162 | R$ 1,73 |
| Audace Hybrid | R$ 138.340 | R$ 2.306 | R$ 1,84 |
| Impetus Hybrid | R$ 144.908 | R$ 2.415 | R$ 1,93 |
| Limited Edition | R$ 154.181 | R$ 2.570 | R$ 2,06 |
| Abarth | R$ 168.715 | R$ 2.812 | R$ 2,25 |
O equivalente mensal inclui depreciação e despesas distribuídas; não é uma parcela mensal a pagar. Os totais foram calculados antes do arredondamento, por isso pode existir diferença de R$ 1 na soma das linhas exibidas.
Como o IPVA PCD mudaria a conta no exemplo paulista
O segundo cenário mantém, apenas para simulação, a regra paulista de 2026 durante os cinco exercícios. Pressupõe pedido pessoal deferido e aplicação, a cada ano, da base hipotética descrita: cobrança integral acima de R$ 120 mil e sobre o excedente a R$ 70 mil quando dentro do teto. Não representa isenção integral para todos os Fastback nem garante a legislação dos próximos anos.
| Versão | IPVA simulado em cinco anos | TCO total | Equivalente mensal | Custo por km |
|---|---|---|---|---|
| Turbo 200 | R$ 4.706 | R$ 115.723 | R$ 1.929 | R$ 1,54 |
| Audace Hybrid | R$ 9.531 | R$ 127.140 | R$ 2.119 | R$ 1,70 |
| Impetus Hybrid | R$ 10.667 | R$ 133.708 | R$ 2.228 | R$ 1,78 |
| Limited Edition | R$ 14.545 | R$ 145.781 | R$ 2.430 | R$ 1,94 |
| Abarth | R$ 19.394 | R$ 163.115 | R$ 2.719 | R$ 2,17 |
A diferença de combustível entre Audace e Turbo 200 nesta simulação é de cerca de R$ 567 em cinco anos, usando o PBE e a mesma rodagem. A razão para escolher o Audace passa principalmente pelo conjunto de equipamentos e pela adequação, não por uma recuperação garantida do preço apenas abastecendo menos.
Para sensibilidade do orçamento, cada R$ 1 a mais no litro de gasolina acrescenta aproximadamente R$ 5.817 ao T200, R$ 5.730 aos híbridos, R$ 6.188 ao Limited e R$ 6.492 ao Abarth em 75.000 km. Cote seguro e pneus antes da compra. Compare também o Onix Plus automático 2026 usado para PCD.
Se a compra for financiada
Compare entrada, valor líquido financiado, prazo, taxa de juros, IOF, tarifas, seguro eventualmente contratado e Custo Efetivo Total (CET). A condição PCD não garante aprovação de crédito, taxa menor ou IOF isento. Exija todos os valores na proposta.
Exemplo exclusivamente matemático: carro de R$ 100 mil, entrada de R$ 40 mil e R$ 60 mil financiados em 48 meses, com custo equivalente total de 1,8% ao mês (23,87% ao ano), gerariam prestações aproximadas de R$ 1.877,36. O desembolso total seria R$ 130.113,24, incluindo a entrada, e o custo do crédito, R$ 30.113,24. O exemplo resume encargos na taxa; não discrimina IOF de um contrato real nem pressupõe dispensa.
No TCO, acrescente os encargos do financiamento ao cenário à vista, sem somar novamente o principal já incluído na aquisição. Para preservar a mobilidade durante um reparo, cote também assistência e condições de carro reserva compatível com a adaptação; a existência de carro reserva comum não comprova essa compatibilidade.
Qual Fastback 2026 seminovo vale mais a pena para PCD?
O Turbo 200 é a escolha de menor investimento, sobretudo quando sobra orçamento para adaptar e regularizar corretamente. O Audace Hybrid é o ponto de equilíbrio editorial para quem deseja assistências de condução sem avançar às rodas de 18”. A recomendação depende de procedência, preço e teste de acesso.
O Impetus interessa quando os equipamentos adicionais ajudam de fato na rotina. O Limited pode ser atraente para quem quer torque e encontra uma unidade com banco elétrico opcional adequado. O Abarth atende ao desejo de desempenho e pacote completo, com análise mais cuidadosa de assento, conforto e despesas.
Entre um exemplar básico bem documentado e outro superior com histórico incompleto, a pendência precisa ser esclarecida antes de fechar. O negócio deve permitir entrar, dirigir ou viajar com segurança, acomodar o equipamento, manter o carro e concluir a transferência.
Para aprofundar um exemplar, veja o guia de inspeção do Fastback 2026 seminovo. Se o comprador for não condutor e priorizar preço, há outras propostas no guia do Kwid Zen 2026; uma versão manual exige análise própria para quem pretende dirigir. Amplie a seleção nos automáticos de maior presença no mercado e no acervo de guias de seminovos Honda para PCD.
Perguntas frequentes sobre Fastback 2026 usado para PCD
Qual é o Fastback 2026 mais barato e qual é o mais completo?
Na referência FIPE de novembro/2026, o Turbo 200 é o mais barato, a R$ 109.736. O Abarth é o topo esportivo e mais equipado da gama regular, com referência de R$ 146.630. Opcionais e conservação mudam a comparação entre unidades.
Posso comprar um Fastback usado e descontar IPI e ICMS da FIPE?
Na compra comum de usado, não. Os regimes de aquisição PCD citados para IPI e ICMS se destinam ao carro novo. A transferência com manutenção autorizada de benefício de origem é outra operação e tem efeitos fiscais próprios.
É possível comprar um Fastback que ainda tem restrição PCD?
Pode haver transferência autorizada com manutenção do benefício para comprador elegível ou regularização para transferência a quem não reúna os requisitos. Cada tributo deve ser resolvido com seu órgão; não basta o vendedor declarar que “o prazo é só dois anos”.
O IPVA isento do vendedor passa para o comprador?
Não se deve presumir continuidade. O comprador precisa satisfazer a lei estadual e o procedimento aplicável. Verifique baixa, cobrança do exercício, prazo do novo requerimento e data em que o benefício poderá começar.
Os híbridos Audace e Impetus dispensam tomada?
Sim. O sistema é híbrido leve de 12 V e não tem recarga externa. A compra usada deve incluir avaliação das duas baterias e do sistema eletrônico.
O pacote Smart Drive é uma versão do Fastback 2026?
Na gama regular 2026, era opcional do Turbo 200. A identificação como versão própria pertence à linha seguinte. Confira o ano-modelo e os equipamentos originais para comparar corretamente.
O porta-malas de 600 litros garante espaço para qualquer cadeira?
Não. Leve a cadeira ao teste e confira abertura, medidas úteis, altura sob o tampão, esforço de carga e espaço para as malas. Respeite também a capacidade total de carga do veículo.
Posso usar a adaptação que já veio no usado?
Somente depois de confirmar que atende à sua condição, à CNH e ao registro, com instalação e inspeção regulares quando exigidas. A adaptação do antigo motorista não comprova compatibilidade com o próximo.
O que muda se a transferência for para outro estado?
Além do registro no Detran de destino, consulte a Sefaz concedente sobre restrição de origem e a Sefaz do novo domicílio sobre IPVA e documentação. O pedido em uma UF não substitui a autorização da outra.
Devo pagar se faltar a nota original ou houver documento divergente?
Em unidade de origem fiscal não esclarecida, condicione o fechamento à obtenção dos documentos e à correção das divergências. Confirme proprietário, chassi, débitos e possibilidade de registro antes de pagar ou assinar a alienação.
Fontes, limites da apuração e critérios editoriais
Data de consulta: 09/11/2026. Não foi indicada uma unidade, quilometragem real, UF de registro, UF da concessão original ou domicílio do comprador. As orientações nacionais foram separadas do exemplo paulista. Avaliações de ergonomia e escolha de versão são análises editoriais; não houve ensaio físico das unidades anunciadas.
- Fiat/Stellantis — página MY26 e fichas técnicas das motorizações; equipamentos da linha 2026; série 50 Anos.
- FIPE — consulta oficial; valores mensais obtidos em reprodução pública da Webmotors e cruzados com Tabela Fipe Brasil, conforme links do quadro de preços.
- Inmetro — PBE Veicular; Fiat — manuais; Latin NCAP — resultados.
- Lei nº 8.989/1995 — IPI; Lei nº 8.383/1991, art. 72 — IOF; Receita — aquisição, requisitos e atos normativos; Receita — autorização para transferência.
- Convênio ICMS nº 38/2012; RICMS/SP, Anexo I, art. 19, atualizado; Sefaz/SP — serviço de ICMS PCD.
- Lei paulista nº 13.296/2008 — IPVA e serviços estaduais vinculados na seção própria; LC nº 214/2025 consolidada, com alterações da LC nº 227/2026.
- CTB; Contran — resoluções e alterações; Senatran — consulta Renavam; Senatran — recalls.
- CDC; Código Civil; jurisprudência do STJ indicada na seção de IPVA.
Valores futuros de revenda, manutenção, pneus e seguro são hipóteses de planejamento. Preços de anúncios não comprovam negócio fechado, procedência ou aprovação da unidade. A conclusão depende da inspeção e das consultas vinculadas ao veículo e ao comprador. Os 20 links internos foram abertos e tiveram o destino conferido na data da apuração.