
Matéria atualizada em 10 de novembro de 2026
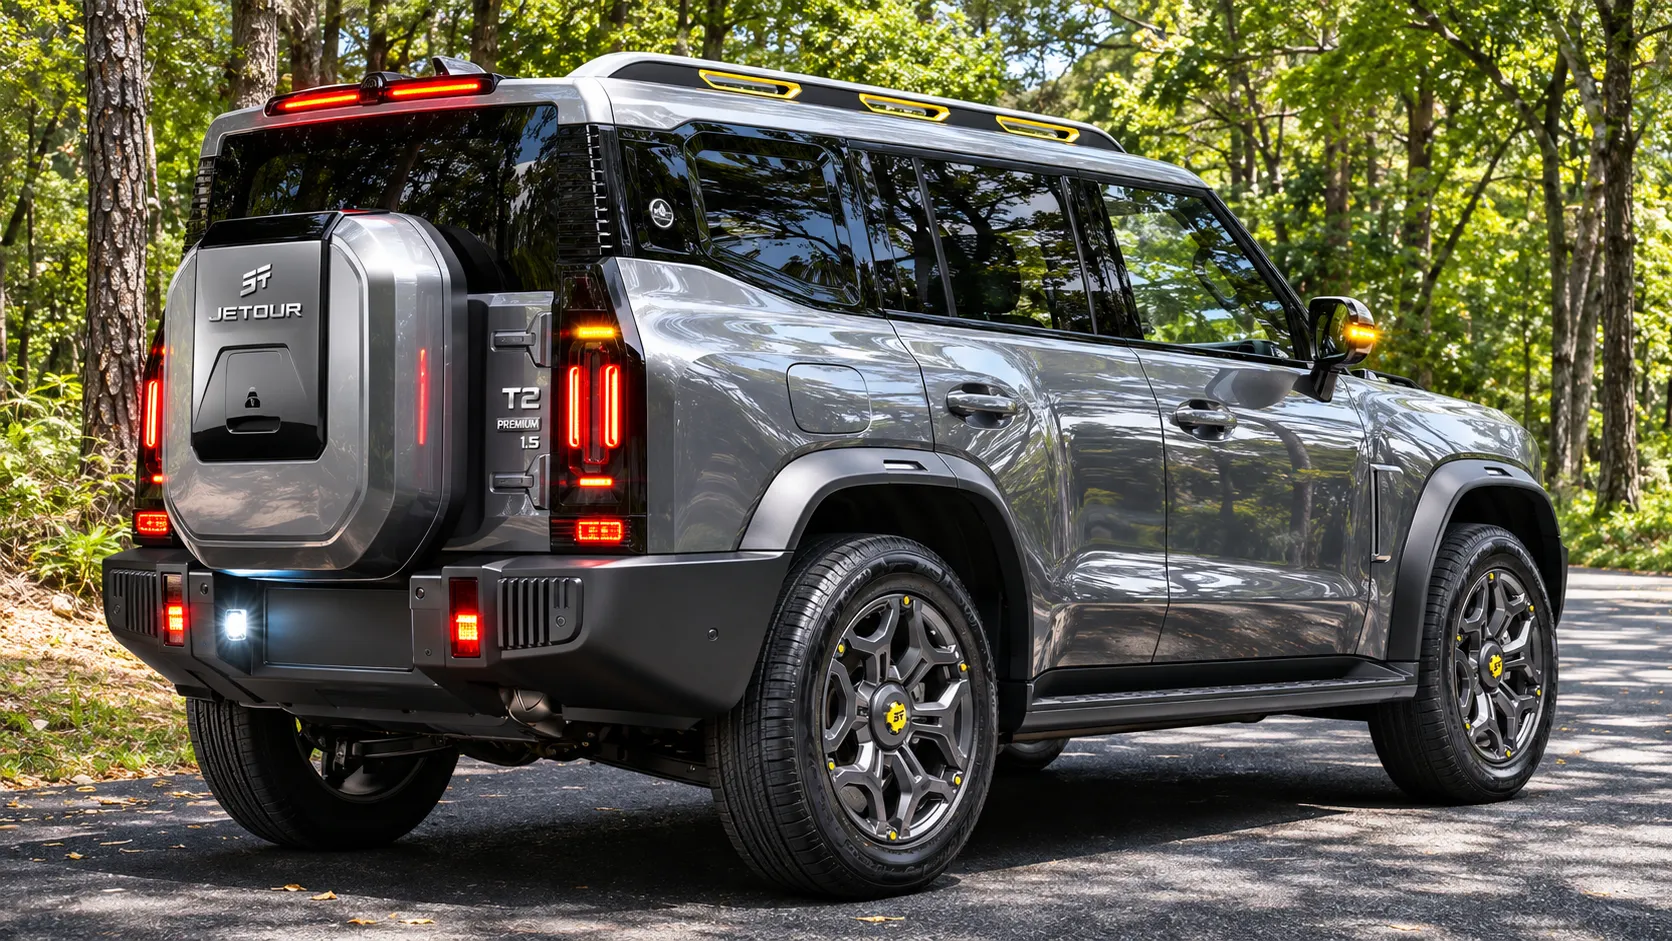
Jetour T2 Premium 1.5 2026 usado para PCD: FIPE, autonomia, manutenção, isenções e custo total
O Jetour T2 Premium 1.5 híbrido plug-in 2026 começa a ganhar espaço no mercado brasileiro de seminovos. Com carroceria robusta, sistema eletrificado, transmissão automática e equipamentos tecnológicos, é uma alternativa para consumidores PCD Premium que desejam conforto, desempenho e autonomia elétrica. Entretanto, a compra exige atenção à procedência, ao estado da bateria, à garantia remanescente e ao custo de manutenção.
Em novembro de 2026, a referência FIPE do T2 Premium 2026 é de R$ 267.951. Exemplares anunciados podem ultrapassar esse valor, mesmo com alguma quilometragem. Isso torna a negociação, a documentação e a inspeção técnica especialmente importantes.
O modelo analisado é o T2 Premium 1.5 PHEV DHT 2026, com tração dianteira. Não deve ser confundido com o T2 XWD 4×4, que utiliza outra configuração de tração e sistema elétrico.
Não confunda preço anunciado com valor FIPE, nem a condição de comprador PCD com direito automático a isenções. Antes de pagar, verifique a nota fiscal original, eventuais restrições fiscais, gravames, funcionamento do sistema híbrido e adequação física do automóvel ao usuário.
Referência nacional de preços em novembro de 2026; exemplo tributário de São Paulo, identificado quando utilizado; financiamento e TCO por simulação. A ficha atual publicada pela Jetour está identificada como ano-modelo 2027. Por isso, os dados de equipamentos provenientes desse catálogo servem como referência da família T2 e devem ser confirmados no exemplar 2026 pelo chassi e documentação de fábrica.
1. Resumo executivo: o que o comprador precisa saber
| Item | Informação |
|---|---|
| Modelo | Jetour T2 Premium 1.5 TCI PHEV DHT |
| Ano-modelo | 2026; confirmar ano de fabricação no CRLV-e |
| Categoria | SUV grande híbrido plug-in, posicionamento editorial PCD Premium |
| Código FIPE | 307004-2 |
| FIPE | R$ 267.951 — novembro de 2026 |
| Preços pesquisados | Aproximadamente R$ 263.900 a R$ 288.990 em anúncios identificados como Premium 2026 |
| Quilometragem observada | Exemplares anunciados entre cerca de 4 mil e 13 mil km na amostra principal |
| Motorização | Motor 1.5 turbo a gasolina associado a motores elétricos |
| Transmissão | Automática dedicada ao sistema híbrido, DHT |
| Tração | Dianteira, 4×2 |
| Bateria | 26,7 kWh nominais, segundo documentação da família T2 |
| Autonomia elétrica 2026 | 75 km no PBE Veicular |
| Garantia anunciada | Jetour informa 7 anos para o veículo e 8 anos para bateria de alta tensão e motor elétrico; verificar limites e transferência |
| Histórico de isenções | Desconhecido sem análise da nota fiscal e documentos da aquisição original |
| Maior risco econômico | Depreciação futura, seguro, disponibilidade de componentes e reparos eletrônicos |
É fundamental lembrar que a palavra seminovo é uma classificação comercial. Ela não substitui laudo cautelar, diagnóstico técnico nem prova de manutenção.
Para compreender os critérios de preço e seleção de veículos, consulte também o levantamento do JK Carros sobre 20 automáticos seminovos e usados de 2026 para PCD.
2. FIPE e preços de mercado: quanto custa o T2 Premium usado?
Referência FIPE de novembro de 2026
A Tabela FIPE registra R$ 267.951 para o Jetour T2 Premium 1.5 híbrido de ano-modelo 2026, código 307004-2. Esse valor representa uma referência nacional média de mercado, não um preço obrigatório para todas as negociações.
| Localidade | Quilometragem anunciada | Preço pedido | Diferença para FIPE |
|---|---|---|---|
| Rio de Janeiro/RJ | 13.000 km | R$ 263.900 | R$ 4.051 abaixo |
| São Paulo/SP | 4.170 km | R$ 280.790 | R$ 12.839 acima |
| Rio do Sul/SC | 7.115 km | R$ 282.900 | R$ 14.949 acima |
| Maceió/AL | 11.000 km | R$ 288.990 | R$ 21.039 acima |
Fonte: consulta a anúncios Webmotors em 10/11/2026. Amostra pequena, não representativa de todo o Brasil. São valores solicitados, e não vendas concluídas. As classificações de versão, quilometragem e disponibilidade precisam ser reconfirmadas com os anunciantes. Anúncios de ano-modelo 2027 não foram utilizados nesta comparação.
Uma quinta referência de mercado, identificada em agregadores no Rio de Janeiro, indicava R$ 279.900 para um Premium 2026. Como não foi possível assegurar a independência desse anúncio em relação às demais plataformas, ele não foi incorporado à tabela principal.
Quanto o consumidor economiza em relação a um novo?
Tomando R$ 299.900 como preço público de referência divulgado pela Jetour para o Premium, um exemplar anunciado por R$ 280.790 representa uma diferença de R$ 19.110, ou aproximadamente 6,4%. Esse cálculo compara preços de referência de momentos e condições comerciais distintos, não duas transações efetivamente realizadas.
O mesmo anúncio está aproximadamente 4,8% acima da FIPE. Portanto, o desconto em relação ao preço público de um zero-quilômetro não significa automaticamente uma boa compra.
O comprador deve comparar a FIPE correta com anúncios de versão e ano equivalentes, obter laudo mecânico, cotar o seguro, conferir o histórico e estimar os custos imediatos. Uma diferença de R$ 10 mil no preço pode desaparecer rapidamente diante de pneus, reparos de carroceria, sistemas eletrônicos ou documentação pendente.
O mesmo princípio aparece no guia do Fiat Fastback 2026 seminovo para PCD, que permite comparar estratégias de aquisição em outra faixa de investimento.
A liquidez também merece atenção: o histórico de revenda da Jetour no Brasil ainda é relativamente recente. Não há base suficiente para prometer determinada valorização, estabilidade ou queda percentual nos próximos cinco anos.
3. Engenharia: como funciona o sistema híbrido plug-in?
O Jetour T2 Premium combina um motor 1.5 turbo a gasolina com motores elétricos e uma bateria de alta tensão recarregável externamente. É um sistema PHEV — Plug-in Hybrid Electric Vehicle, diferente de um híbrido leve ou de um híbrido convencional que não recebe energia diretamente de uma tomada.
Três formas de utilização
- Condução elétrica: quando as condições e a carga permitem, o veículo utiliza a energia armazenada na bateria para movimentação, reduzindo o consumo de gasolina naquele trecho.
- Operação híbrida: a eletrônica gerencia os motores elétricos e o motor a combustão conforme demanda de potência, velocidade, nível de carga e estratégia de controle.
- Recuperação de energia: durante desacelerações e frenagens, parte da energia cinética pode ser convertida em eletricidade e armazenada na bateria.
A transmissão DHT é desenvolvida para integração entre os modos de operação do conjunto híbrido. Não deve ser confundida com um câmbio CVT convencional nem receber automaticamente os mesmos procedimentos de manutenção.
Para entender as diferenças de construção e desgaste, veja a matéria de engenharia dos câmbios CVT para PCD. A comparação é conceitual: o Jetour utiliza outra arquitetura.
Potência: por que os números publicados podem divergir?
A ficha atualmente publicada pela Jetour para a família T2, identificada como ano-modelo 2027, informa motor a gasolina de 135 cv, dois motores elétricos de 102 cv e 122 cv e potência total instalada de 359 cv. A fabricante esclarece que a soma das potências individuais não está necessariamente disponível simultaneamente.
Catálogos comerciais de terceiros apresentam números combinados diferentes. Para um exemplar 2026, a identificação definitiva da configuração, da potência homologada e de eventuais atualizações exige consulta à documentação correspondente ao VIN e ao ano-modelo.
O T2 Premium tratado nesta matéria é 4×2. O visual robusto, a altura livre do solo e os modos de condução não transformam o veículo em um 4×4. Trilhas severas, lama profunda e obstáculos complexos exigem avaliação de tração, pneus, ângulos e limites reais do automóvel.
4. Ficha técnica, consumo e autonomia do T2 2026
| Característica | Informação | Origem ou ressalva |
|---|---|---|
| Motor | 1.5 turbo, gasolina | Família T2 nacional |
| Sistema | Híbrido plug-in | Confirmado |
| Transmissão | DHT automática | Confirmado |
| Tração | Dianteira | Versão Premium 4×2 |
| Bateria nominal | 26,7 kWh | Documentação Jetour |
| Autonomia elétrica | 75 km | PBE Veicular 2026 |
| Gasolina, cidade | 11,4 km/l | PBE Veicular 2026 |
| Gasolina, estrada | 10,5 km/l | PBE Veicular 2026 |
| Equivalência elétrica urbana | 27,6 km/l e | PBE Veicular 2026 |
| Equivalência elétrica rodoviária | 23,4 km/l e | PBE Veicular 2026 |
| Comprimento | 4.785 mm | Catálogo atual da família T2 |
| Largura | 2.006 mm | Catálogo atual da família T2 |
| Altura | 1.875 mm | Catálogo atual da família T2 |
| Entre-eixos | 2.800 mm | Catálogo atual da família T2 |
| Porta-malas | 580 litros; até 1.494 litros | Catálogo atual, verificar configuração 2026 |
| Tanque | 70 litros | Catálogo atual |
| Pneus Premium | 255/55 R20 | Catálogo atual; conferir etiqueta do veículo |
| Recarga | CA até 7 kW; CC até 40 kW | Catálogo atual, sujeito à configuração |
| 0 a 100 km/h | 7,5 segundos | Valor divulgado para a família T2 |
Os valores de consumo do PBEV são obtidos em ensaios padronizados. Temperatura, topografia, climatização, velocidade, carregamento e estilo de condução alteram o resultado real.
Importante: km/l e é uma unidade de equivalência energética. Não significa que o veículo consuma literalmente gasolina durante todo o percurso elétrico. Para estimar o custo de recarga, é necessário trabalhar em kWh e considerar as perdas elétricas.
Autonomia elétrica e uso cotidiano
Uma autonomia homologada de 75 km pode ser interessante para quem percorre distâncias urbanas moderadas e dispõe de carregamento frequente. Entretanto, um comprador que roda diariamente acima dessa distância terá participação maior do motor a gasolina.
A autonomia combinada de até 1.100 km divulgada pela fabricante depende de condições específicas de teste e da utilização conjunta de combustível e bateria. Não deve ser apresentada como alcance garantido na estrada.
Para quem não tem tomada disponível, também é importante comparar o custo com híbridos que dispensam recarga externa, como o GWM Haval H6 HEV 2026 seminovo para PCD.
5. Segurança e tecnologia: o que conferir no Premium usado?
A documentação atual da família T2 relaciona recursos como ACC, frenagem automática de emergência, monitoramento de ponto cego, alertas de colisão e de tráfego cruzado, assistência de faixa, câmeras panorâmicas e controles eletrônicos de estabilidade e tração.
Na versão Premium, o catálogo atual também indica rodas de 20 polegadas, sistema de som Sony, sensores dianteiros, banco do motorista com regulagens elétricas ampliadas, memória e bancos ventilados.
Esses equipamentos devem ser confrontados com a relação original de série e opcionais do ano-modelo 2026. Não é adequado atribuir automaticamente a um usado os itens de um catálogo 2027.
Inspeção funcional do ADAS
- Conferir a atuação das câmeras e a presença de mensagens de falha.
- Examinar para-brisa, para-choques, emblemas, sensores e suportes.
- Solicitar diagnóstico eletrônico específico dos módulos ADAS.
- Verificar necessidade de calibração após troca de para-brisa ou colisões.
- Testar ACC, câmera panorâmica, sensores e alertas em condições apropriadas.
- Confirmar atualizações de software e eventuais campanhas aplicáveis ao chassi.
Assistências de condução não representam direção autônoma e tampouco substituem adaptações prescritas ao condutor PCD.
Não foi confirmada nesta pesquisa uma nota de crash test diretamente aplicável ao T2 Premium brasileiro 2026. Uma avaliação realizada em outro mercado ou configuração não deve ser atribuída automaticamente a este exemplar.
6. Acessibilidade: o T2 Premium atende ao comprador PCD?
Em um automóvel PCD Premium, o valor entregue não deve ser medido exclusivamente pela potência ou pelos equipamentos de luxo. A questão essencial é se o conjunto reduz esforço, melhora conforto e permite a utilização segura e independente do veículo, de acordo com o perfil funcional do usuário.
Pontos que podem favorecer a acessibilidade
- Transmissão automática, que elimina a operação manual de embreagem.
- Bancos com regulagens elétricas, dependendo da configuração.
- Câmeras e sensores que auxiliam em manobras e vagas restritas.
- Chave presencial e comandos de conveniência.
- Freio de estacionamento eletrônico e função Auto Hold, quando presentes.
- Cabine ampla para acomodar passageiros e acompanhantes.
- Possibilidade de funcionamento elétrico silencioso em deslocamentos urbanos.
Limitações importantes
A carroceria alta pode dificultar a transferência de uma cadeira de rodas para o banco do motorista ou passageiro. A largura superior a dois metros também pode complicar vagas de garagem e o espaço necessário para abrir completamente a porta.
Além disso, um porta-malas volumoso não garante compatibilidade com uma cadeira dobrada ou motorizada. É necessário medir comprimento, largura e altura úteis, formato da abertura, desnível de carga e peso do equipamento.
Antes de comprar, faça uma avaliação presencial com o usuário, a cadeira de rodas, o acompanhante e, quando necessário, um profissional de adaptação veicular. Verifique o embarque, a transferência, o alcance dos comandos e o armazenamento dos equipamentos.
O estudo sobre Fiat Pulse versus Citroën Basalt para transporte de cadeira de rodas também explica por que o volume nominal do porta-malas não basta para avaliar a acessibilidade.
Para quem procura um SUV com acesso e dimensões diferentes, vale consultar o Honda HR-V EX 2026 usado para PCD.
Adaptações possíveis
Comandos manuais de acelerador e freio, pomo de volante, bancos giratórios, soluções de transferência e sistemas auxiliares devem ser analisados por empresa especializada. A compatibilidade com módulos eletrônicos, airbags e sistemas de segurança precisa ser comprovada.
Quando houver alteração de característica sujeita à regularização, o procedimento poderá exigir autorização, inspeção e Certificado de Segurança Veicular, conforme a modificação e as normas aplicáveis. O CSV não é exigência universal para qualquer acessório.
Uma adaptação utilizada pelo vendedor pode não corresponder às necessidades do comprador. A documentação técnica, a instalação e as restrições da CNH devem ser avaliadas individualmente.
7. Inspeção mecânica do Jetour T2 Premium 2026 usado
Um híbrido plug-in possui dois grandes conjuntos de propulsão e sistemas eletrônicos que precisam trabalhar integrados. A inspeção de um Premium usado deve contemplar tanto os componentes convencionais quanto a arquitetura elétrica de alta tensão.
Motor 1.5 turbo e arrefecimento
- Verificar vazamentos, mangueiras, conexões e qualidade dos fluidos.
- Conferir histórico de trocas de óleo e especificações utilizadas.
- Observar funcionamento a frio e em temperatura operacional.
- Avaliar sistema de arrefecimento do motor e circuitos associados.
- Pesquisar eventuais códigos de falha e registros de manutenção.
Transmissão DHT
O diagnóstico deve incluir possíveis vibrações, ruídos, trancos anormais, falhas de comunicação entre módulos e comportamento durante a transição dos modos de propulsão.
Não se deve presumir que toda transição perceptível represente defeito; a avaliação deve seguir parâmetros e procedimentos definidos pela fabricante.
Bateria de alta tensão
- Solicitar diagnóstico por ferramenta compatível com a arquitetura Jetour.
- Investigar códigos de falha, histórico térmico e funcionamento da recarga.
- Conferir conectores e componentes acessíveis apenas por técnico habilitado.
- Verificar a garantia pelo chassi, incluindo limites de quilometragem.
- Inspecionar sinais de impacto ou reparo na região inferior do veículo.
- Comparar autonomia observada e condições de uso, sem utilizar apenas o painel como diagnóstico de degradação.
O SOH, indicador de saúde da bateria, é uma ferramenta de diagnóstico, não um certificado universal de capacidade real. Sua interpretação depende do método de medição e dos parâmetros utilizados.
Não foi obtido um orçamento oficial verificável para substituição completa da bateria do T2 Premium 2026 no Brasil em 10/11/2026. Portanto, atribuir um preço exato a esse reparo seria especulativo.
Um comprador que deseje comparar riscos tecnológicos também pode estudar o BYD Dolphin GS 2026 seminovo, lembrando que este é totalmente elétrico e possui arquitetura diferente.
Suspensão, pneus e freios
O peso do conjunto híbrido e os pneus de grandes dimensões tornam importante a inspeção de amortecedores, buchas, rolamentos, alinhamento, desgaste irregular e funcionamento do sistema de freios.
O tema é complementar à análise de engenharia dos freios do Honda WR-V, que ajuda a compreender por que diferentes soluções de frenagem exigem avaliações técnicas específicas.
Três avaliações independentes
| Avaliação | O que verifica | O que não garante |
|---|---|---|
| Laudo cautelar | Identificação, indícios de sinistro, estrutura e histórico consultável | Perfeição mecânica e ausência de toda obrigação tributária |
| Diagnóstico mecânico e eletrônico | Motor, transmissão, bateria, módulos, freios, suspensão e sistemas de conforto | Ausência absoluta de falhas futuras |
| Vistoria de transferência | Requisitos de identificação e registro exigidos pelo órgão competente | Acessibilidade, qualidade da compra ou liberação fiscal integral |
Também é necessário consultar os recalls do veículo pelo chassi nos canais da Jetour e da Senatran. Não foi identificada evidência suficiente para afirmar uma taxa de falhas recorrentes específica do T2 Premium brasileiro 2026.
8. Garantia, revisões e manutenção oficial
A Jetour Brasil divulga garantia de sete anos para o veículo e oito anos para bateria de alta tensão e motor elétrico. O catálogo atual menciona limites de até 150 mil km para o veículo e 160 mil km para a bateria. As condições completas, exclusões, cobertura de desgaste e aplicabilidade ao ano 2026 devem ser verificadas pelo comprador.
A transferência de propriedade exige consulta às regras contratuais de manutenção da garantia original. Não basta presumir que todo prazo anunciado continua integralmente disponível.
Tabela de revisões publicada pela Jetour
| Revisão | Intervalo por tempo | Preço publicado |
|---|---|---|
| 10.000 km | 12 meses | R$ 898,23 |
| 20.000 km | 24 meses | R$ 1.571,48 |
| 30.000 km | 36 meses | R$ 898,23 |
| 40.000 km | 48 meses | R$ 2.927,93 |
| 50.000 km | 60 meses | R$ 898,23 |
| 60.000 km | 72 meses | R$ 1.571,48 |
| 70.000 km | 84 meses | R$ 898,23 |
| 80.000 km | 96 meses | R$ 2.927,93 |
| 90.000 km | 108 meses | R$ 898,23 |
| 100.000 km | 120 meses | R$ 1.571,48 |
Fonte: tabela pública de revisões da Jetour Brasil, consultada em 10/11/2026. A manutenção é prevista a cada 10.000 km ou 12 meses, o que acontecer primeiro. Preços estão sujeitos à atualização e à confirmação da rede autorizada. Serviços de desgaste e reparos fora do plano podem ser cobrados separadamente.
O custo das revisões programadas de 20.000 a 80.000 km soma aproximadamente R$ 11.693,51, utilizando os valores publicados. Esse conjunto será utilizado na simulação de TCO para um veículo comprado com 10.000 km e revisão inicial comprovadamente realizada.
Garantia legal na revenda
Quando a compra ocorre de fornecedor profissional, aplicam-se os direitos do Código de Defesa do Consumidor. O prazo legal para reclamar de vícios aparentes em produto durável é de 90 dias, e os vícios ocultos possuem regra própria de contagem a partir de sua manifestação.
A garantia legal não pode ser reduzida contratualmente a motor e câmbio como se os demais componentes estivessem automaticamente excluídos. Também não significa cobertura irrestrita de desgaste natural.
Na compra diretamente de particular, em regra, a análise se dá pelo Código Civil, observadas as particularidades da relação e de possíveis vícios redibitórios.
9. Carro PCD Premium usado: quais isenções existem?
O termo identifica o público e o posicionamento comercial. Comprar um Jetour T2 Premium usado não gera automaticamente redução de IPI, ICMS ou IOF sobre o preço negociado. A existência de algum benefício depende da lei aplicável, do histórico real do veículo e da situação do adquirente.
O fato de o veículo valer menos hoje do que custava novo não cria uma nova isenção vinculada à revenda. Não é correto pegar a FIPE e subtrair percentuais de IPI e ICMS para anunciar um suposto preço PCD do usado.
Mapa tributário
| Tributo | Situação a verificar | Consequência para o comprador | Órgão |
|---|---|---|---|
| IPI | Existiu dispensa na aquisição original? | Se houver benefício e restrição ainda vigente, analisar autorização ou recolhimento | Receita Federal |
| ICMS | Qual UF, data e fundamento da aquisição original? | Verificar obrigação remanescente e eventual regularização estadual | SEFAZ competente |
| IOF original | Houve financiamento com isenção? | Verificar as condições próprias do benefício anterior | Receita Federal e credor |
| IOF do novo crédito | O comprador pretende financiar? | Examinar a operação nova e seus requisitos; não presumir isenção | Instituição financeira e Receita |
| IPVA | UF, base tributável, elegibilidade e exercício | O novo proprietário deverá verificar sua própria situação | SEFAZ estadual |
| Bônus comercial | Houve desconto de montadora ou concessionária? | Verificar contrato, sem confundir desconto comercial e isenção | Contrato e legislação aplicável |
| IBS e CBS | Regime e efeitos legais pertinentes à data da operação | Não recalcular benefícios históricos nem presumir novo desconto no usado | Legislação e administrações tributárias |
O T2 Premium possui preço público original elevado para as faixas usuais de benefícios PCD na aquisição de automóveis novos. Entretanto, sem a nota fiscal e o histórico do exemplar não é adequado afirmar se houve alguma condição fiscal especial.
Para entender o enquadramento dos tributos na compra de automóveis novos, consulte o guia IPI, ICMS, IOF e IPVA para carros PCD.
IPVA: exemplo de São Paulo
Em São Paulo, as regras de IPVA são estaduais. Há mecanismos próprios de benefício para pessoas com deficiência, além de disciplina específica para determinados híbridos elétricos e etanol/flex, que não deve ser generalizada para todos os PHEV.
O T2 Premium utiliza motor a gasolina, conforme a documentação consultada. Por isso, não se deve presumir seu enquadramento no benefício paulista destinado a híbridos com motor a combustão a etanol ou flex.
Na projeção econômica deste artigo, será utilizada uma hipótese de tributação integral de 4% em São Paulo, sem reconhecimento de benefício. A base tributável futura dependerá da legislação e das tabelas estaduais de cada exercício.
10. Transferência entre proprietários: como comprar legalmente?
A transferência de um carro PCD usado exige separar cinco procedimentos: contrato de compra e venda, regularização fiscal quando necessária, mudança de propriedade no Detran, atualização das obrigações do vendedor e novos contratos ou pedidos próprios do comprador.
Os prazos dos tributos não são iguais
| Operação | Prazo ou critério | Observação |
|---|---|---|
| IPI — alienação a pessoa sem direito à mesma isenção | 2 anos | Referência da orientação da Receita para PCD; verificar marco e aquisição original |
| IPI — nova aquisição com benefício | 3 anos | Prazo diferente do de alienação |
| IOF — alienação | 3 anos | Somente quando houve a isenção aplicável na operação original |
| IOF — novo benefício | Utilização única conforme orientação federal | Não confundir com IPI |
| ICMS PCD — exemplo SP | 4 anos | Conforme regras paulistas para aquisição com benefício |
| IPVA | Regra estadual e exercício tributário | Não há prazo nacional único |
| Registro da transferência | 30 dias | Art. 123, § 1º, do CTB |
| Comunicação de venda | Hipótese e prazo do art. 134 do CTB | Vendedor deve observar o evento previsto na lei; recomendável comunicar imediatamente |
A Receita Federal diferencia expressamente o prazo para alienação sem recolhimento do IPI e o intervalo para utilização de nova isenção. A liberação da venda não representa autorização automática para adquirir outro carro com benefício.
O artigo 134 do CTB estabelece que, se o comprador não adotar as providências de registro no prazo do artigo 123, o antigo proprietário deve encaminhar a comunicação ao órgão competente no prazo legal de 60 dias previsto para essa hipótese. O vendedor não deve interpretar essa disposição como recomendação para retardar a comunicação.
Nove situações possíveis
| Cenário | Autorização e tributos | Providência central |
|---|---|---|
| A. Compra comum, sem benefício fiscal original | Não há imposto de benefício inexistente a devolver | Transferência regular, débitos e gravames |
| B. PCD vende a PCD elegível antes do prazo | Pode existir manutenção autorizada do benefício, conforme tributo | Comprovar elegibilidade e obter deferimentos necessários |
| C. PCD compra, mas não atende a todos os requisitos | Tratamento individual do IPI, ICMS e IOF | Apurar o que pode ser mantido e o que precisa ser regularizado |
| D. Venda antecipada a pessoa sem o mesmo direito | Pode exigir recolhimento e autorização | Regularizar antes da alienação, quando exigido |
| E. Venda depois de todos os prazos | Não criar recolhimento sem previsão legal | Verificar se restrições cadastrais persistem |
| F. Prazos tributários diferentes | Um imposto pode estar liberado e outro não | Análise individual de cada tributo |
| G. Transferência entre estados | Legislação e órgãos das UFs competentes | Coordenar SEFAZ, Detran de origem e destino |
| H. Veículo financiado | Gravame independente de restrição fiscal | Anuência do credor, quitação ou operação aprovada |
| I. Venda para loja ou intermediação | A atuação da empresa não elimina obrigação fiscal | Verificar a operação efetiva e responsabilidades contratuais |
Transferência PCD para PCD antes do prazo
Quando existe benefício fiscal original ainda sujeito a restrição, a transferência a outro comprador PCD pode exigir um processo específico para manutenção autorizada.
- Identificar cada imposto efetivamente dispensado na aquisição original.
- Conferir nota fiscal, autorizações, datas e eventuais transferências anteriores.
- Verificar se o novo adquirente atende aos requisitos específicos de cada benefício.
- Consultar a Receita Federal e a SEFAZ competente sobre a autorização aplicável.
- Protocolar os pedidos exigidos e aguardar as decisões; protocolo não equivale a deferimento.
- Após o atendimento das condições, formalizar a venda e registrar a transferência no Detran.
- Confirmar o tratamento de IPVA do novo proprietário, atualizar seguro e registrar adaptações quando necessário.
- Guardar as decisões fiscais, o contrato, a ATPV-e, os comprovantes e o novo CRLV-e.
Segundo a Receita Federal, quando ocorre transferência com manutenção da isenção, a titularidade desse benefício também se transfere. Isso pode afetar o momento em que o comprador poderá utilizar novamente a mesma isenção. Não se deve prometer que o recebimento do usado não contará para ele.
É indispensável consultar o serviço Obter autorização para transferir carro com isenção — Receita Federal, quando houver benefício federal anterior relevante.
Quando há necessidade de recolhimento
Na alienação que descumpre uma condição tributária, o valor eventualmente exigível deve ser apurado com base no tributo originalmente dispensado e no fundamento legal aplicável. Não é correto multiplicar a FIPE atual por uma alíquota arbitrária.
A Receita Federal distingue a transferência previamente autorizada daquela realizada sem autorização e regularizada posteriormente. A depender do caso, podem existir imposto, juros e multa de mora ou outros acréscimos previstos.
Para ICMS, a legislação estadual e a data da aquisição são determinantes. Em São Paulo, a SEFAZ disponibiliza orientações próprias sobre transferência antes e depois de quatro anos para veículos adquiridos com isenção PCD.
Restrições que permanecem no cadastro
O término de um prazo fiscal não assegura que todos os sistemas tenham atualizado automaticamente as restrições. Se houver anotação persistente, é necessário identificar se sua origem é tributária, financeira ou judicial e procurar o órgão competente para a regularização.
Não se deve pagar novamente um imposto sem exigência legal apenas para tentar eliminar uma anotação.
11. Documentação completa: vendedor e comprador
Documentos e providências do vendedor
| Documento ou comprovação | Finalidade | Condição |
|---|---|---|
| Identificação e CPF | Identificar o vendedor e formalizar a operação | Obrigatório, conforme procedimento |
| CRLV-e e CRV/ATPV-e | Identificação e transferência do veículo | Obrigatório conforme regime documental |
| Nota fiscal original | Comprovar valor e benefícios da aquisição | Fundamental se houver histórico fiscal beneficiado |
| Autorizações tributárias | Comprovar condições fiscais originais e regularização | Condicional |
| Quitação ou anuência do credor | Resolver financiamento e gravame | Condicional |
| Histórico de revisões | Comprovar manutenção e avaliar garantia | Fortemente recomendável |
| Documentos das adaptações | Comprovar instalação e regularização | Condicional |
| Comunicação de venda | Formalizar a informação ao órgão de trânsito | Conforme fluxo legal |
Documentos e providências do comprador
| Documento ou providência | Finalidade | Condição |
|---|---|---|
| Identificação, CPF e endereço | Registro e formalização | Conforme Detran |
| Laudo PCD pertinente | Comprovar requisitos de benefício específico | Somente quando exigido |
| CNH e restrições | Comprovar habilitação para condução | Se for dirigir |
| Comprovação de representação | Atuação por representante autorizado | Quando necessária |
| Documentos de crédito | Análise de financiamento | Se houver crédito |
| Proposta de seguro | Cobertura do novo proprietário | Recomendável antes da entrega |
| Inspeção e vistoria | Avaliação técnica e transferência | Conforme finalidade |
| Novo CRLV-e | Comprovar o registro atualizado | Ao concluir a transferência |
Uma pessoa com deficiência não precisa possuir CNH para ser proprietária de um automóvel. Ser proprietária, estar habilitada a conduzir e reunir requisitos de determinada isenção são situações juridicamente diferentes.
Também não se deve exigir curatela apenas em razão da deficiência. A representação depende da situação jurídica concreta e dos poderes efetivamente necessários.
12. Passo a passo cronológico para comprar o Jetour usado
- Identificar o ano-modelo correto, a versão Premium e o número de chassi.
- Conferir a identidade e os poderes de quem está vendendo.
- Consultar débitos, restrições, gravames e eventuais registros impeditivos.
- Solicitar nota fiscal e histórico de benefícios da aquisição original.
- Investigar revisões, garantia e campanhas de recall.
- Realizar laudo cautelar independente e inspeção mecânica, incluindo o sistema híbrido.
- Testar acessibilidade e, se necessário, obter parecer sobre adaptações.
- Comparar preço com FIPE e negociar com base na condição real do exemplar.
- Solicitar cotação de seguro e eventual aprovação prévia de crédito.
- Definir contratualmente responsabilidades, condições, pagamentos e tratamento das pendências.
- Solicitar autorizações tributárias prévias quando exigidas.
- Regularizar financiamento e gravames conforme instruções do credor.
- Formalizar a ATPV-e ou o documento aplicável no fluxo físico ou eletrônico permitido.
- Efetuar e confirmar a comunicação de venda.
- Realizar vistoria e requerer o registro da transferência dentro do prazo legal.
- Conferir o novo CRLV-e e eventuais restrições remanescentes.
- Atualizar IPVA, seguro e registros de adaptação, quando pertinentes.
- Concluir o pagamento e a entrega conforme condições contratuais, guardando comprovantes.
O CRV é o documento relacionado ao registro do veículo; o CRLV-e comprova o licenciamento; a ATPV-e é o instrumento eletrônico de autorização de transferência. Assinar a ATPV-e não equivale à conclusão do novo registro.
A venda digital da Senatran exige requisitos próprios de elegibilidade documental e autenticação. O serviço informa utilização de conta gov.br prata ou ouro para o fluxo digital e encaminhamento ao Detran para conclusão das etapas pertinentes. Nem toda transferência será inteiramente remota.
13. Multas, cobranças e perda de benefícios
Multa por transferência fora do prazo
O artigo 123, § 1º, do Código de Trânsito Brasileiro estabelece prazo de 30 dias para o novo proprietário providenciar o registro da transferência.
O descumprimento é enquadrado pelo artigo 233 como infração média, com multa de R$ 130,16 segundo o valor legal consultado, além da medida administrativa prevista no dispositivo. O artigo 259, § 4º, inciso II, estabelece exceção à atribuição de pontos para essa infração.
Isso não significa suspensão automática da CNH, prisão ou cancelamento simultâneo de benefícios fiscais. São matérias jurídicas distintas.
Comunicação de venda pelo vendedor
O artigo 134 prevê responsabilidade solidária por penalidades impostas e suas reincidências, nas condições estabelecidas para a omissão da comunicação. Não se deve estender automaticamente essa responsabilidade a todo e qualquer tributo ou obrigação civil.
Cobranças tributárias e irregularidades
| Situação | Consequência possível | Fundamento |
|---|---|---|
| Alienar veículo com IPI dispensado antes do prazo sem observar condições | Exigência do IPI originalmente dispensado e acréscimos aplicáveis | Lei 8.989/1995 e RFB |
| Descumprir restrição estadual de ICMS | Apuração e cobrança conforme a UF e a regra da aquisição | Convênio ICMS 38/2012 e legislação estadual |
| Descumprir regra de financiamento com IOF isento | Consequências fiscais específicas, quando aplicáveis | Legislação do IOF e Receita Federal |
| Manter IPVA indevidamente isento | Cessação, cobrança ou penalidade conforme a legislação estadual | SEFAZ competente |
| Apresentar documento falso | Apuração administrativa e eventualmente penal, conforme fatos e elementos legais | Legislação tributária e penal |
Perder uma isenção pode significar indeferimento de novo pedido, cessação por perda de requisitos, cancelamento de concessão irregular ou recolhimento de imposto antes dispensado. Essas situações possuem fundamentos e consequências diferentes.
Três exemplos práticos
Exemplo A — PCD vende para outro PCD elegível
Um veículo adquirido com benefício ainda está dentro da restrição fiscal. O novo comprador demonstra os requisitos da mesma isenção, e as partes solicitam a manutenção autorizada ao órgão competente antes de concluir a operação. O procedimento depende de deferimento.
Exemplo B — Venda antecipada sem manutenção
Um beneficiário pretende vender o veículo a pessoa sem direito à mesma isenção antes do término do prazo. Deve identificar os impostos originalmente dispensados e solicitar a regularização necessária. O recolhimento é calculado conforme a norma aplicável, não sobre a FIPE atual.
Exemplo C — Transferência de trânsito não concluída
O comprador assina a autorização de transferência, mas deixa de concluir o registro no prazo. Pode ficar sujeito à infração do art. 233. Se o vendedor também deixar de cumprir a comunicação nas condições do art. 134, poderão surgir consequências próprias para ele.
E se o vendedor quiser comprar outro carro PCD?
A venda e a nova compra são operações separadas. O vendedor precisa verificar os prazos de reutilização de cada benefício, eventuais exigências fiscais anteriores e as condições do novo automóvel.
Transferir o Jetour a outro proprietário PCD não significa transferir automaticamente autorizações pessoais, laudos, seguro ou o direito de adquirir imediatamente outro veículo isento.
14. Despesas para regularizar a aquisição
| Despesa | Quando é necessária | Como determinar o valor |
|---|---|---|
| Transferência e registro | Transferência de propriedade | Tabela vigente do Detran da UF |
| Vistoria | Conforme procedimento estadual | Tarifa ou preço autorizado |
| Assinaturas ou cartório | Conforme fluxo físico ou digital | Emolumentos aplicáveis |
| Placas | Quando a troca for exigida | Prestador autorizado |
| Inspeção de adaptação | Quando necessária à regularização | Orçamento específico |
| Recolhimento tributário | Apenas quando legalmente devido | Apuração do órgão fiscal |
| Despachante | Contratação opcional | Honorários contratados |
| Reparos e adaptações | Conforme inspeção e necessidade | Orçamento de oficina especializada |
As taxas oficiais dependem da UF e da modalidade de transferência. Não existe uma taxa nacional única para o custo completo do processo.
O exemplo econômico de aquisição apresentado adiante utiliza R$ 2 mil em despesas documentais e R$ 3 mil em ajustes iniciais, exclusivamente como hipóteses financeiras, não como tabelas de preços públicos.
Quem estuda custos menores de aquisição e regularização pode comparar com o guia da Fiat Strada 2026 seminova para PCD, lembrando que a proposta de uso é muito diferente.
15. Financiamento: quanto custaria comprar o T2 usado?
O comprador pode financiar um seminovo premium, sujeito a política da instituição, análise de crédito, idade do automóvel, entrada, gravame, taxas e Custo Efetivo Total.
Não se deve transportar para o usado uma campanha de financiamento de veículo novo. Tampouco se pode presumir isenção de IOF em toda operação apenas porque o comprador é PCD.
Simulação de financiamento
Preço hipotético do usado: R$ 280.000. Taxa assumida: 1,5% ao mês. Sistema Price. Os cálculos abaixo não incluem tarifas bancárias, IOF eventualmente devido, seguros vinculados ou outros encargos. Portanto, a taxa apresentada não é o CET completo.
| Condição | Entrada | Financiado | Parcela aproximada | Total desembolsado |
|---|---|---|---|---|
| 50% / 24 meses | R$ 140.000 | R$ 140.000 | R$ 6.989 | R$ 307.745 |
| 40% / 36 meses | R$ 112.000 | R$ 168.000 | R$ 6.074 | R$ 330.650 |
| 30% / 48 meses | R$ 84.000 | R$ 196.000 | R$ 5.757 | R$ 360.360 |
Na primeira hipótese, os juros somam aproximadamente R$ 27.745. Na segunda, R$ 50.650. Na terceira, R$ 80.360. Valores arredondados, derivados da taxa hipotética.
Antes de assinar, solicite o CET anual efetivo, a planilha de pagamentos, o tratamento do IOF e a discriminação de produtos e serviços adicionados ao contrato.
O JK Carros também aborda os conceitos de seguro e financiamento para compradores PCD. As regras contratuais precisam ser adaptadas ao valor e ao risco de um SUV premium.
16. Seguro: cobertura de um PHEV premium usado
O seguro deve ser cotado para o perfil real do novo proprietário, com dados corretos do veículo, uso, condutores, endereço de risco e adaptações.
A apólice do vendedor, seus benefícios contratuais e eventual bônus não se transferem automaticamente ao comprador.
Itens especialmente importantes
- Cobertura de colisão, roubo, furto, incêndio, enchente e perda total.
- Responsabilidade civil perante terceiros.
- Franquia normal e eventuais franquias especiais.
- Faróis, vidros, teto panorâmico, sensores e câmeras.
- Calibração de equipamentos ADAS após reparos.
- Bateria de alta tensão e componentes do sistema híbrido, conforme contrato.
- Rede de reparadores e disponibilidade de peças.
- Adaptações e equipamentos declarados.
- Carro reserva compatível com as necessidades funcionais do usuário, quando contratado e disponível.
Não foi obtida uma cotação individual de seguradora para este veículo na data da pesquisa. Por isso, a análise de TCO empregará R$ 9 mil anuais como hipótese, sem apresentar esse valor como prêmio médio oficial.
17. TCO: custo total em cinco anos e 75 mil quilômetros
O custo total de propriedade considera depreciação, manutenção, combustível, energia elétrica, impostos, seguro, aquisição e despesas necessárias de utilização.
O preço integral do carro não pode ser somado novamente à depreciação. Para o cálculo econômico, utiliza-se a diferença entre o preço de compra e o valor estimado de revenda.
Premissas do cenário-base
Compra hipotética: R$ 280.000 por exemplar com 10.000 km e revisão inicial comprovadamente concluída.
Utilização: mais 75.000 km em cinco anos, chegando a 85.000 km.
Revenda projetada: R$ 150.000 ao final, sem garantia de realização.
Divisão da quilometragem: 30.000 km em uso elétrico e 45.000 km em deslocamentos com gasolina.
Custos energéticos hipotéticos: gasolina a R$ 6,20/l, consumo de planejamento de 11 km/l; energia da tomada a R$ 1,00/kWh, consumo de planejamento de 0,40 kWh/km elétrico, já incluindo perdas de recarga.
UF ilustrativa: São Paulo, sem isenção de IPVA reconhecida no cenário.
Planilha de custo total de propriedade
| Despesa | Valor em cinco anos | Metodologia |
|---|---|---|
| Depreciação | R$ 130.000 | Compra R$ 280 mil menos revenda projetada de R$ 150 mil |
| Transferência e documentação | R$ 2.000 | Estimativa editorial |
| Adaptação ou infraestrutura inicial | R$ 3.000 | Hipótese; depende das necessidades |
| Revisões programadas | R$ 11.694 | Revisões de 20 a 80 mil km, tabela Jetour arredondada |
| Desgaste: pneus, freios e outros componentes | R$ 14.000 | Projeção editorial, não orçamento |
| Reparos iniciais | R$ 3.000 | Hipótese de ajustes identificados na compra |
| Gasolina | R$ 25.364 | 45.000 ÷ 11 × R$ 6,20 |
| Eletricidade | R$ 12.000 | 30.000 × 0,40 kWh × R$ 1 |
| IPVA | R$ 44.200 | 4% sobre bases futuras hipotéticas de R$ 280 mil, 250 mil, 225 mil, 190 mil e 160 mil |
| Seguro | R$ 45.000 | Hipótese de R$ 9 mil por ano |
| Licenciamento | R$ 1.000 | Provisão hipotética de R$ 200 por ano |
| TCO econômico total | R$ 291.257 | Valores arredondados; sem juros do crédito |
Esses valores não são uma previsão de preço futuro, nem substituem cotações e avaliação individual. O TCO inclui hipóteses de depreciação, seguro, adaptações e manutenção; resultados reais podem ser substancialmente diferentes.
Quanto a desvalorização futura altera o resultado?
| Valor de revenda ao final | TCO projetado | Custo mensal |
|---|---|---|
| R$ 130.000 | R$ 311.257 | R$ 5.188 |
| R$ 150.000 | R$ 291.257 | R$ 4.854 |
| R$ 170.000 | R$ 271.257 | R$ 4.521 |
Uma mudança de R$ 20 mil no valor residual altera o custo econômico médio em aproximadamente R$ 333 por mês. Essa sensibilidade demonstra a importância do mercado de revenda para um automóvel premium de marca relativamente recente no país.
Uma reserva financeira adicional para falhas imprevisíveis pode ser prudente, mas não foi computada como despesa certa. Caso o financiamento seja utilizado, deve-se acrescentar apenas o custo incremental do crédito ao TCO, e não novamente o principal financiado.
Custo de uso e desembolso mensal são diferentes
O custo econômico mensal de R$ 4.854 inclui depreciação, que não gera pagamento mensal. Já o fluxo de caixa do proprietário depende de entrada, parcelas, seguro, manutenção, impostos e energia efetivamente pagos.
Uma pessoa que financie o T2 poderá enfrentar meses com desembolsos muito maiores que o TCO médio, mesmo que a despesa econômica total seja calculada corretamente.
18. Comparação com outros SUVs premium
O T2 Premium não deve ser avaliado isoladamente. O consumidor pode encontrar SUVs com propostas diferentes de tração, eletrificação, espaço interno e disponibilidade de assistência.
| Modelo de comparação | Referência de preço | Característica importante | Ponto de atenção |
|---|---|---|---|
| Jetour T2 Premium 2026 | FIPE R$ 267.951 | PHEV, visual robusto, 4×2 e bateria recarregável | Depreciação, suporte técnico e adequação da altura |
| BYD Song Plus Premium 2026 | FIPE R$ 234.916 | SUV híbrido plug-in, alternativa eletrificada | Comparar bateria, portas, porta-malas e rede |
| Jeep Commander Overland T270 2026 | FIPE R$ 218.742 | SUV familiar, proposta de carroceria distinta | Versão, espaço funcional e custo de operação |
| GWM Haval H6 PHEV 2026 | FIPE específica não confirmada nesta consulta | Alternativa híbrida plug-in | Comparar a versão exata, a bateria e a configuração |
Os preços são referências FIPE de novembro de 2026 para as versões indicadas, quando disponíveis. Não representam anúncios equivalentes em quilometragem ou estado de conservação. Os modelos citados não possuem necessariamente o mesmo equipamento de segurança e acessibilidade.
O Jeep Commander PCD Premium é uma referência útil para famílias que priorizam espaço e versatilidade.
Para quem prefere tração integral e uma proposta de maior capacidade fora de estrada, o GWM Tank 300 Flex 2027 merece avaliação separada, sem confundir seus atributos com os do T2 Premium 4×2.
Há também propostas de porte e posicionamento distintos, como o GWM Haval H9 2027, o GWM Wey 07 e o Mercedes-Benz CLA 200.
Para conhecer o posicionamento de outras tecnologias eletrificadas, consulte ainda o panorama de veículos GWM para PCD.
19. Quando o Jetour T2 Premium usado vale a pena?
O cenário favorável
A aquisição pode fazer sentido quando o comprador procura um SUV amplo, valoriza conforto e tecnologia, consegue recarregar regularmente, dispõe de recursos para manutenção premium e encontra um exemplar com documentação transparente e histórico técnico consistente.
Uma compra especialmente atraente combina preço compatível com o mercado, revisões comprovadas, inspeção eletrônica satisfatória, garantia válida e adequação real ao perfil funcional do usuário.
Quando é melhor procurar outro carro?
- Quando a altura do banco dificulta a transferência.
- Quando a largura compromete garagem e vagas de uso habitual.
- Quando não existe possibilidade prática de recarga e o comprador espera economia elétrica elevada.
- Quando o seguro supera a capacidade financeira.
- Quando o veículo apresenta falhas de alta tensão sem diagnóstico e cobertura definidos.
- Quando a documentação fiscal ou financeira impede transferência segura.
- Quando a adaptação necessária não possui compatibilidade técnica comprovada.
- Quando o preço do usado se aproxima excessivamente do preço de um novo equivalente.
Para perfis que preferem simplicidade operacional, o Volkswagen Nivus Sense 2026 usado ou outras alternativas podem oferecer custos e características mais adequados, embora pertençam a segmentos e níveis de equipamentos diferentes.
Veredicto JK Carros
O Jetour T2 Premium 1.5 PHEV 2026 pode ser uma compra interessante para o público PCD Premium que deseja um SUV de tecnologia avançada e possui infraestrutura de recarga. Entretanto, o ganho financeiro de escolher um usado ainda precisa compensar a depreciação futura, o seguro e a complexidade do sistema híbrido.
Prioridade de compra: exemplar com histórico verificável, diagnóstico completo, garantia reconhecida e preço negociado com margem suficiente para eventuais despesas.
Maior alerta: não concluir a operação sem entender o histórico fiscal, o financiamento anterior e as condições do sistema de alta tensão.
Conclusão: o T2 Premium pode oferecer conforto e tecnologia, mas a decisão deve ser funcional e patrimonial, não apenas emocional ou baseada na aparência robusta.
20. Perguntas frequentes sobre o Jetour T2 Premium 2026 usado para PCD
1. Qual é a FIPE do Jetour T2 Premium 2026?
R$ 267.951 em novembro de 2026, código 307004-2. Consulte novamente a referência na data da compra.
2. Quanto custa um exemplar seminovo?
Na pesquisa de 10/11/2026 foram identificados anúncios Premium 2026 na faixa de aproximadamente R$ 263.900 a R$ 288.990, sujeitos à confirmação.
3. Uma pessoa PCD pode comprar esse carro usado?
Sim. A condição PCD não impede a compra de automóveis usados de valor premium. Os benefícios fiscais são uma análise separada.
4. A compra de um usado gera nova isenção de IPI ou ICMS?
Não automaticamente. Os benefícios de aquisição de veículo novo não podem ser simplesmente descontados novamente da FIPE na revenda.
5. Como descobrir se o carro foi comprado com isenção?
Analise nota fiscal original, decisões tributárias, cadastro de restrições e histórico de transferências. A condição PCD do vendedor não comprova, sozinha, a existência de benefício.
6. É possível transferir de PCD para PCD antes do prazo?
Em situações previstas na legislação, pode existir manutenção autorizada do benefício. É necessário comprovar a elegibilidade do novo proprietário e seguir o processo fiscal aplicável.
7. O comprador PCD precisa de autorização fiscal?
Depende do benefício original, do prazo e da condição do adquirente. Ser PCD não dispensa automaticamente autorização.
8. Quando é preciso recolher impostos antes da venda?
Quando houver benefício efetivamente concedido e a alienação ocorrer em condição que exija recolhimento segundo a legislação pertinente.
9. Quais documentos são essenciais?
Identificação das partes, CRLV-e, CRV ou ATPV-e, contrato, consultas de débitos e restrições, além dos documentos fiscais e de financiamento quando necessários.
10. Qual a diferença entre ATPV-e e transferência concluída?
A ATPV-e formaliza a autorização de transferência. O registro no Detran e a emissão atualizada dos documentos são etapas próprias.
11. Quais são os principais prazos?
O CTB prevê 30 dias para o comprador providenciar a transferência. Prazos de IPI, IOF e ICMS são independentes e dependem da operação original.
12. O comprador herda o IPVA isento do vendedor?
Não se deve presumir essa continuidade. A elegibilidade do novo proprietário depende da legislação estadual, do veículo e do exercício tributário.
13. E se o automóvel estiver financiado?
O gravame deve ser tratado com o credor. Um contrato particular para assumir parcelas não substitui a anuência da instituição financeira.
14. Posso comprar em outro estado?
Sim, mas será necessário observar as exigências dos Detrans e das administrações tributárias competentes, incluindo mudança de UF e eventual restrição fiscal.
15. Qual multa existe por atraso na transferência?
O artigo 233 do CTB prevê infração média e multa de R$ 130,16 conforme a legislação consultada, com a medida administrativa prevista. A infração está entre as exceções à pontuação do artigo 259, § 4º.
16. O vendedor pode comprar outro carro com isenção imediatamente?
Não necessariamente. A possibilidade depende dos intervalos de nova aquisição e do histórico individual de utilização de cada benefício.
17. Receber o usado com manutenção da isenção afeta outra compra?
Sim, pode afetar. A Receita Federal reconhece efeitos da transferência da titularidade do benefício sobre o novo proprietário.
18. O T2 Premium pode receber adaptações?
A possibilidade depende da modificação, do veículo e da necessidade funcional. Exige análise técnica especializada, especialmente em sistemas eletrônicos e de segurança.
19. A bateria possui garantia?
A Jetour anuncia oito anos para bateria de alta tensão e motor elétrico. É indispensável conferir as condições específicas, quilometragem, início e cobertura pelo chassi.
20. Qual a autonomia elétrica?
O PBEV 2026 apresenta 75 km. O valor real depende de velocidade, clima, relevo, carga, utilização e condições da bateria.
21. O T2 Premium 2026 é 4×4?
Não. A versão Premium 1.5 PHEV aqui analisada possui tração dianteira. A configuração XWD 4×4 é uma variante distinta.
22. Cabe uma cadeira de rodas no porta-malas?
Não é possível garantir isso apenas pelo volume publicado. O comprador deve testar as dimensões reais da cadeira e da abertura de carga.
23. Posso financiar esse seminovo?
Depende da instituição, do crédito, do veículo e do contrato. É fundamental comparar o CET total e verificar as condições de IOF.
24. Quanto custa manter o T2 em cinco anos?
No cenário editorial apresentado, o TCO econômico é de aproximadamente R$ 291,3 mil em cinco anos e 75 mil km adicionais. Trata-se de uma simulação, não de previsão garantida.
21. Fontes e metodologia de pesquisa
Consulta realizada em 10 de novembro de 2026. Fontes oficiais e referências comerciais utilizadas, com funções distintas:
- Jetour Brasil — T2, versões e preços públicos.
- Jetour — ficha técnica atualmente identificada como ano-modelo 2027.
- Jetour — revisões e preços publicados.
- Jetour — informações sobre garantia.
- Inmetro — PBE Veicular 2026.
- Webmotors — reprodução da FIPE Premium 2026, código 307004-2.
- Webmotors — anúncios de T2 Premium 2026.
- Receita Federal — transferência com isenção.
- Receita — prazos de transferência e nova aquisição.
- Receita — manutenção do benefício pelo adquirente de usado.
- SEFAZ-SP — restrições de transferência.
- SEFAZ-SP — regras de ICMS PCD.
- Senado Federal — Código de Trânsito Brasileiro.
- Senatran — venda digital e ATPV-e.
- Procon-SP — garantias na compra de usados.
- Senatran — consulta de recall.
Nota editorial: os valores de mercado são referências datadas e podem mudar. O TCO e as condições financeiras identificadas como simulação não representam orçamento, proposta comercial, aprovação de crédito ou benefício fiscal concedido. Este conteúdo é um guia de compra fundamentado em informações documentais e não substitui uma inspeção presencial nem a análise jurídica e tributária individual da operação.