
Matéria atualizada em 22/11/2026 · JK Carros PCD Premium · seminovos e usados
GAC Hyptec HT Elite 2026 elétrico usado para PCD: FIPE, bateria, acessibilidade e custo real de propriedade
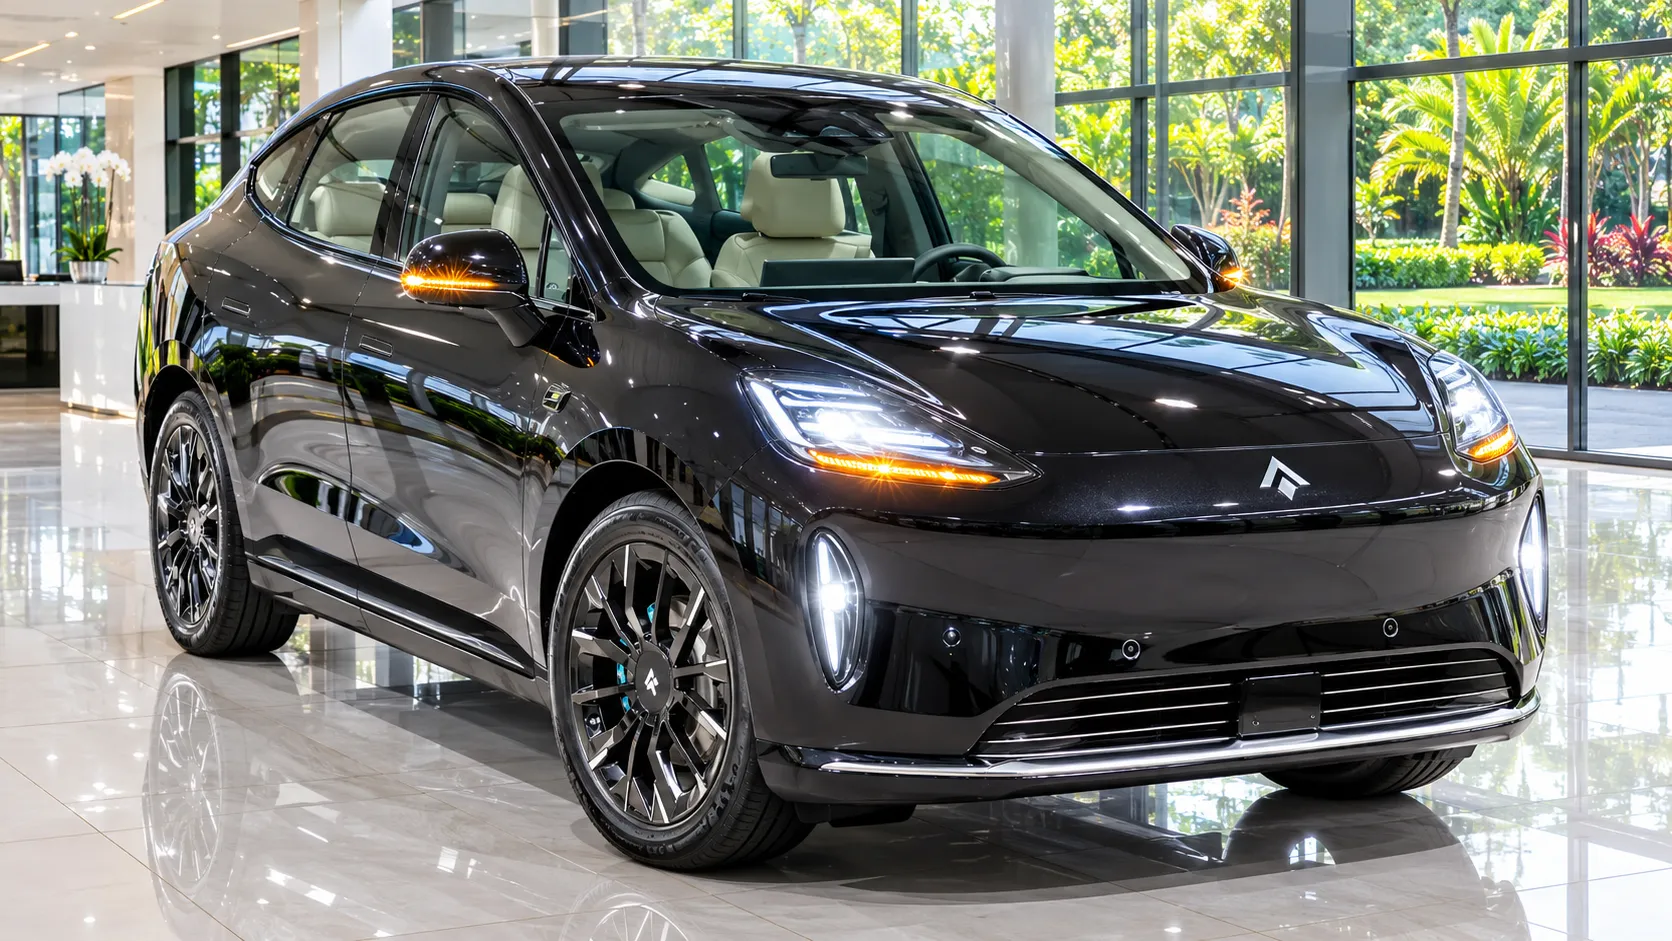
O GAC Hyptec HT Elite 100% elétrico, ano/modelo 2026, entrega 245 cv, bateria de 72,7 kWh e 362 km de autonomia homologada pelo Inmetro. É um SUV grande e sofisticado que pode proporcionar espaço, ajustes elétricos e menor esforço no uso diário por uma pessoa com deficiência. O problema é que um exemplar com preço atraente também pode trazer riscos de depreciação, seguro, eletrônica, bateria e documentação que precisam ser quantificados antes da compra.
Escopo da pesquisa: levantamento concluído em 22 de novembro de 2026; FIPE de novembro/2026 reproduzida por bases especializadas, sem emissão de comprovante diretamente no portal da Fundação; anúncios nacionais e exemplos tributários do Estado de São Paulo (SP). Horizonte econômico: cinco anos e 75.000 km adicionais. O conteúdo é análise técnica e documental, sem vistoria presencial de veículo específico.
Peça uma confirmação documental do ano/modelo 2026, bateria de 72,7 kWh e versão Elite. O Hyptec HT 2027 recebeu motor de 340 cv e bateria de 83 kWh. Além disso, anúncios de unidades de demonstração, 0 km e efetivamente usadas aparecem misturados. Jamais compare o preço de um Elite 2026 com equipamentos ou autonomia do 2027.
1. Resumo executivo: o que o comprador PCD precisa saber
| Critério | Identificação e condição |
|---|---|
| Veículo | GAC Hyptec HT Elite, SUV/crossover grande, elétrico puro (BEV), ano/modelo 2026; conferir se fabricação é 2025 ou 2026. |
| FIPE | R$ 254.268; código 304004-6; novembro/2026; reprodução independente, sujeita a conferência no portal FIPE antes de assinar. |
| Mercado pesquisado | Ofertas individuais de 2025/2026 entre R$ 249.990 e R$ 299.900 com 110 a 3.000 km declarados; amostra pequena e heterogênea. |
| Motor e tração | Motor elétrico traseiro, 180 kW / 245 cv, cerca de 309 Nm (31,5 kgfm); tração traseira; redução de marcha única. |
| Bateria e alcance | LFP, 72,7 kWh; 362 km pelo PBEV/Inmetro; depende do uso, temperatura, pneus e condição da bateria. |
| Recarga | AC até 6,6 kW; DC até cerca de 120 kW; referência divulgada de 30% a 80% em cerca de 29 minutos em condições favoráveis. |
| Conforto PCD | Bancos elétricos com memória, ventilação e massagem, acesso sem chave, câmeras e assistentes; adequação funcional depende de teste com usuário. |
| Garantia | Condições GAC divulgadas em fevereiro/2026: uso particular, veículo 8 anos/160 mil km; bateria e conjunto elétrico 8 anos/200 mil km. Confirmar contrato do chassi, início e revisões. |
| Histórico fiscal | Desconhecido para qualquer unidade não inspecionada. Preço original superior aos tetos convencionais de IPI/ICMS PCD, mas verificar registros e outras restrições reais. |
| Transferência | Regra de usado comum quando não houver benefício ou impedimento pendente; autorizações específicas podem ser necessárias conforme histórico do veículo. |
| Maior risco financeiro | Desvalorização futura, prêmio de seguro, pneus e peças específicas, reparos eletrônicos, disponibilidade de oficina e valor residual incerto. |
O termo premium identifica o posicionamento de mercado, não uma classe legal com redução de tributos. Da mesma forma, comprar como PCD não significa necessariamente comprar com isenção. Para entender o contexto de carros automáticos de segunda mão, veja o guia JK Carros de seminovos automáticos 2026.
2. Preço de mercado, FIPE e negociação
A referência mensal reproduzida por consulta independente para o Hyptec HT Elite elétrico 2026 foi de R$ 254.268 em novembro de 2026, sob o código FIPE 304004-6. Em outubro, a mesma série indicava R$ 256.578. O preço FIPE não é obrigação de compra ou de venda, tampouco equivale à base tributária estadual, à indenização de seguro ou ao preço de uma unidade com baixa quilometragem.
| Localidade | Fabricação/modelo | Km declarados | Preço pedido | Diferença para a FIPE* |
|---|---|---|---|---|
| Campo Grande/MS | 2025/2026, Elite 72,7 kWh | 110 | R$ 249.990 | − R$ 4.278 (−1,7%) |
| Barueri/SP | 2025/2026, Elite 72,7 kWh | 186 | R$ 255.990 | + R$ 1.722 (+0,7%) |
| São Paulo/SP | 2025/2026, Elite 72,7 kWh | 3.000 | R$ 299.900 | + R$ 45.632 (+17,9%) |
*Percentuais calculados sobre R$ 254.268, arredondados. Amostra de três anúncios individuais identificados: não equivale a média estatística do mercado. Os exemplares de 110 e 186 km podem ser de estoque ou demonstração; confirmar primeiro emplacamento, número de proprietários, data de início da garantia e condição comercial. Ofertas de Ultra ou 2026/2027 foram excluídas. Consulta: classificados do Hyptec HT 2026.
O Elite 2026 foi comercializado com preço público histórico em torno de R$ 309.990. Já o Elite 2027, com configuração técnica mais recente, aparecia com referência de R$ 314.990; são carros de anos/modelos diferentes. Assim, uma unidade usada anunciada a R$ 299.900 deve ser confrontada não apenas com a FIPE, mas com o preço efetivo de um 2027 ou de estoque 2026, garantias, custos de transferência e possíveis condições promocionais. Veja a análise do Hyptec HT Elite 2027 para PCD.
Solicite proposta discriminada com preço do carro, revisões vencidas, pneus, itens de recarga, despesas documentais e qualquer reparo necessário. Oferta muito abaixo da FIPE não comprova golpe; oferta acima da FIPE não comprova qualidade. Uma inspeção especializada e a proposta de seguro podem alterar o valor máximo economicamente aceitável.
3. Ficha técnica correta do Elite 2026
| Conjunto | Hyptec HT Elite 2026 |
|---|---|
| Propulsão | 100% elétrica (BEV); motor de 180 kW/245 cv montado no eixo traseiro |
| Torque | 309 Nm, aproximadamente 31,5 kgfm |
| Transmissão/tração | Redutor de velocidade de uma relação; tração traseira |
| Bateria | 72,7 kWh, química LFP (fosfato de ferro-lítio) |
| Autonomia | 362 km no PBEV/Inmetro; não corresponde ao alcance da versão 2027 |
| Velocidade máxima | 183 km/h informados em ficha de versão 2026 |
| Comprimento/largura/altura | 4.935 / 1.920 / 1.700 mm |
| Entre-eixos | 2.935 mm |
| Capacidade | Cinco ocupantes |
| Porta-malas | 670 litros traseiros e compartimento dianteiro de cerca de 55 litros, segundo divulgação da linha original |
| Rodas/pneus de referência | Aro 19, pneus 245/55 R19 na configuração brasileira divulgada pela rede; conferir etiqueta da unidade e eventuais alterações |
| Suspensão | Dianteira independente de braços duplos; traseira independente multibraço |
| Freios | Discos ventilados dianteiros; discos traseiros; ABS e controles eletrônicos |
| Direção | Assistência elétrica |
A tração é traseira: a bateria alimenta o motor no eixo posterior. O modelo não possui motor a gasolina, óleo de motor, câmbio CVT nem revisões de correia dentada. A frenagem regenerativa recupera parte da energia nas desacelerações, mas não substitui os freios convencionais, e tampouco torna a autonomia constante.
Para uma comparação de engenharia e custos de uso em carros de combustão, confira a análise JK Carros de arquitetura de freios; os componentes e exigências do Hyptec são diferentes.
4. Acessibilidade PCD: vantagens práticas e limitações
O que favorece o condutor
- Bancos dianteiros: ajustes elétricos e pneumáticos no motorista, memória, ventilação, aquecimento e massagem podem diminuir manobras desconfortáveis. Conferir se a posição mais baixa/alta permite transferência segura.
- Direção e condução: propulsão sem trocas manuais de marcha, direção assistida, sistemas de estacionamento, acesso sem chave e possibilidade de parada automática reduzem tarefas, mas não substituem adaptações prescritas.
- Controle ambiental: ar-condicionado de duas zonas e filtragem podem aumentar o conforto em trajetos longos, sem representar solução médica.
- Espaço traseiro: entre-eixos de 2,935 m, encosto traseiro reclinável e portas traseiras convencionais do Elite favorecem acesso do acompanhante em relação a soluções exóticas de abertura — a conclusão depende de medir o vão disponível.
- Porta-malas: 670 litros são promissores para bagagens e dispositivos de mobilidade, mas o volume isolado não garante que uma cadeira específica caiba.
O que pode prejudicar a pessoa com deficiência
- Carroceria de 1,92 m de largura: complicação em vagas estreitas, garagens e aproximação da cadeira de rodas à porta.
- Altura do assento, abas laterais e soleiras podem dificultar a transferência entre cadeira e banco, sobretudo para usuários de prancha de transferência.
- Grande dependência da tela central de 14,6 polegadas: acesso aos comandos deve ser testado por pessoa com limitações de alcance, destreza manual ou visão.
- Peso elevado, pneus grandes e assistência de emergência: verificar disponibilidade de reboque apropriado e local para manutenção.
- O SUV não é veículo com acesso para cadeira ocupada por padrão. Transportar pessoa sentada na própria cadeira exige projeto de adaptação compatível, ancoragem e homologações necessárias.
Compareça com a pessoa que utilizará o carro, seu acompanhante e a cadeira, andador ou equipamento realmente utilizado. Teste abertura das portas, altura do banco, transferência, alcance dos cintos, encaixe da cadeira dobrada e acesso ao cabo de recarga. Uma pessoa PCD não condutora deve avaliar sobretudo a entrada e saída do assento de passageiro e o espaço de circulação externa.
Adaptações como acelerador/freio manual, pomo, inversão de pedal, banco giratório ou guincho só devem ser contratadas depois de parecer de empresa especializada que avalie o projeto elétrico, airbags, módulos e exigências da CNH. Se a unidade já estiver adaptada, peça nota fiscal, manual, laudo e registros; o equipamento do vendedor não é automaticamente adequado ao comprador. Consulte os procedimentos do Detran, incluindo autorização prévia, inspeção e CSV somente nas hipóteses em que efetivamente forem exigidos. Como referência de ergonomia em orçamento menor, veja o Honda HR-V EX 2026 usado para PCD e o comparativo de acomodação de cadeira de rodas Pulse versus Basalt.
5. Segurança, ADAS e eletrônica de bordo
A configuração divulgada pela rede GAC para o Elite inclui controles de estabilidade e tração, seis airbags, monitoramento de pressão dos pneus, sensores dianteiros e traseiros e assistências como ACC (controle de cruzeiro adaptativo), AEB (frenagem autônoma de emergência), assistente de permanência em faixa, alerta de ponto cego, tráfego cruzado traseiro e alerta de abertura de portas. O conjunto exato, o software e os recursos de câmera precisam ser confirmados no carro e no catálogo correspondente ao seu chassi.
Nos usados, testar sensores de estacionamento, câmeras, radar, câmera frontal, alertas acústicos, ar-condicionado, bancos com memória, tampa elétrica do porta-malas, chave, comandos de tela, atualizações e conectividade. Um para-brisa substituído, colisão frontal ou reparo em para-choques pode exigir calibração de ADAS. Sistemas de assistência não são direção autônoma nem substituem atenção do motorista ou dispositivos de condução adaptada.
Não foi identificada nesta pesquisa uma classificação de impacto específica que permita atribuir, sem ressalvas, uma nota Latin NCAP ao Elite brasileiro ano/modelo 2026. Resultados de outros mercados, se existentes, não devem ser transplantados automaticamente.
6. Bateria, autonomia e recarga de um elétrico seminovo
A bateria de 72,7 kWh LFP foi associada à autonomia PBEV/Inmetro de 362 km. O número é referência padronizada, não promessa de alcance no trânsito real. Rodovia em alta velocidade, aclives, carga, ar-condicionado, temperatura e desgaste podem reduzir a distância; trajetos urbanos com regeneração podem apresentar outro resultado.
| Modalidade | Referência divulgada | Implicação para PCD |
|---|---|---|
| AC residencial | Carregador de bordo até 6,6 kW | Verificar vaga, instalação, altura do conector e comprimento do cabo. |
| AC 220 V / 20 A | 30–80% em cerca de 8,3 horas no exemplo publicado pela rede | Uma tomada comum não substitui projeto elétrico seguro com proteções adequadas. |
| DC rápida | Até aproximadamente 120 kW; 30–80% em cerca de 29 minutos em condições favoráveis | Confirmar disponibilidade, acesso físico à vaga, pagamento, conector e acessibilidade do carregador. |
O que pedir sobre a saúde da bateria (SOH)
- Relatório de diagnóstico produzido com ferramenta compatível com a GAC: integridade, eventuais falhas, SOH e diferenças de módulos quando tecnicamente disponíveis.
- Histórico de revisões, atualizações de software e ocorrências de aquecimento, limitação de potência ou falhas de carga.
- Teste controlado de carregamento AC e, quando possível, DC; conferir porta de recarga, travamento do plugue e cabos fornecidos.
- Inspeção de base e blindagem do pacote de alta tensão, principalmente por impacto inferior, alagamento ou reparos.
- Declaração escrita de saldo de garantia e condições de cobertura de degradação; um único percentual de SOH não prova autonomia real nem comportamento futuro.
Segurança: nunca abrir bateria de tração, manipular cabos laranja nem solicitar reparo informal de alta tensão. Avaliações devem ser feitas por equipe capacitada, com equipamentos e procedimentos adequados.
7. Manutenção e garantia remanescente
Em documento comercial de fevereiro de 2026, a GAC anunciou para elétricos de uso particular 8 anos ou 160.000 km para o veículo e 8 anos ou 200.000 km para a bateria de tração e o conjunto de acionamento elétrico integrado, valendo o limite atingido primeiro. Esses prazos contam da entrega ao primeiro comprador, não da aquisição do seminovo; há condições, exclusões e exigência de revisões. A confirmação final deve ser documental, pela montadora e pelo número de chassi.
Uma tabela nacional GAC publicada em 24/03/2026 — com validade comercial expressa somente até 30/06/2026 — relacionava as revisões do Hyptec HT a cada 10.000 km ou 12 meses: 10 mil gratuita, 20 mil R$ 472, 30 mil R$ 360, 40 mil R$ 1.689, 50 mil R$ 406, 60 mil R$ 816, 70 mil R$ 406 e 80 mil R$ 1.734. Esses preços são históricos, não cotação vigente em novembro. Solicite tabela atual por escrito na rede antes do negócio.
Óleo e correia de motor não entram nesse plano elétrico, mas continuam importantes a inspeção e a substituição de itens como fluido de freio, líquido de arrefecimento segundo manual, filtros de cabine, pneus, freios, suspensão, alinhamento, bateria de 12 V, componentes térmicos e atuadores. O desgaste de freios pode ser menor com regeneração, mas não é inexistente. Pneus 245/55 R19 devem ser orçados por medida, índice de carga e homologação, nunca apenas por aro.
Garantia da revenda: em compra de fornecedor profissional, o Código de Defesa do Consumidor protege contra vícios conforme a lei, inclusive com prazo legal de 90 dias para reclamar de vícios aparentes em bem durável, contado da entrega, e regra própria para vício oculto. Contrato com menção apenas a “motor e câmbio” não elimina a proteção legal. A compra entre particulares geralmente segue o Código Civil, com regime diferente. Consulte também o guia do BYD Dolphin GS 2026 usado, que destaca verificações de eletrificação aplicáveis a outras marcas.
8. Inspeção pré-compra: roteiro técnico e de procedência
- Identificação: confrontar chassi, CRLV-e, versão, fabricação/modelo, cor, características e número de proprietários.
- Histórico: notas de revisão, serviços autorizados, sinistros, leilões, enchentes, recuperações e alterações estruturais.
- Segurança: consultar recalls pelo chassi em canais oficiais e registrar a realização de campanhas.
- Dinâmica: analisar suspensão, ruídos, alinhamento, volante, vibrações, desgaste irregular de pneus e funcionamento de freios.
- Eletrônica: scanner com módulos de tração, carga, gerenciamento térmico, airbag e ADAS; verificar erros ativos e recorrentes.
- Alta tensão: laudo de bateria e, quando indicado, testes especializados de isolamento e arrefecimento.
- Documentos: restrições judiciais, gravame, multas, débitos e benefícios fiscais originais, sem confiar somente na informação verbal do vendedor.
- Adaptações: conferir projeto, documentação, compatibilidade com a necessidade funcional e custo de eventual remoção.
Três exames não são sinônimos: laudo cautelar analisa principalmente identificação e indícios de procedência; vistoria de transferência atende ao registro; avaliação eletromecânica é exame técnico do carro. Um resultado favorável em um deles não substitui os outros. Para um contraste com riscos de SUV convencional, veja a análise do Renegade Sport 2026 usado.
9. IPI, ICMS, IOF, IPVA e o mito da “isenção do usado”
Não existe abatimento automático de IPI ou ICMS sobre o preço da FIPE só porque o comprador é PCD. Essas isenções têm requisitos próprios, em especial quando relacionadas à aquisição de veículo novo. O Hyptec HT Elite 2026 tinha preço público histórico próximo de R$ 309.990, acima dos limites federais habituais de IPI PCD (R$ 200 mil) e do teto de ICMS PCD paulista (R$ 120 mil). Por isso, é improvável que um Elite tenha sido adquirido com tais isenções convencionais, mas só os documentos do exemplar permitem concluir seu histórico.
| Tributo/condição | Na origem do Elite 2026 | Obrigação ou cuidado na revenda | Onde conferir |
|---|---|---|---|
| IPI PCD | Preço original superior ao teto de R$ 200 mil para aquisição com a isenção comum. | Se nenhuma isenção foi concedida, não existe esse IPI dispensado a devolver. Se houve benefício específico, examinar a decisão e a data. | Nota fiscal e Receita Federal |
| ICMS PCD | Em SP, preço do modelo superior ao teto de R$ 120 mil da regra comum de compra nova. | Sem ICMS dispensado não há restituição dessa isenção. Havendo benefício extraordinário ou outra origem, conferir legislação e autorização competente. | SEFAZ da aquisição; em SP, Anexo I, art. 19, do RICMS |
| IOF de crédito anterior | Regra PCD de IOF exige, entre outros pontos, automóvel até 127 HP SAE bruto. O motor de 245 cv afasta o enquadramento ordinário. | Verificar contrato bancário e imposto efetivamente dispensado; nova compra não herda o financiamento anterior. | Banco e Receita Federal |
| Novo financiamento | Operação nova e independente. | Examinar IOF, CET, condições de crédito e gravame. Ser PCD não gera taxa especial automática. | Instituição financeira e Receita |
| IPVA | Depende de estado, exercício, base e situação individual. | Em SP, alíquota geral de automóvel de passeio é 4%; o benefício PCD estadual tem limites e exige análise própria. Não se presume isenção neste carro de valor elevado. | SEFAZ-SP/SIVEI ou SEFAZ da UF |
| Bônus comercial | Possível desconto ou campanha na compra inicial. | Não equivale a IPI/ICMS dispensado; verificar contrato de venda direta ou condições pendentes. | Contrato e fornecedor original |
| IBS/CBS e transição | Não substituir retrospectivamente a tributação da aquisição original pela sistemática futura. | Para qualquer benefício novo, verificar vigência, produção de efeitos e regime de alienação aplicável. | LC 214/2025 e alterações, administração competente |
No Estado de São Paulo, a lei do IPVA estabelece 4% como regra geral para automóveis de passeio. Utilizar a FIPE de R$ 254.268 apenas como aproximação didática daria R$ 10.170,72 por ano (4% × R$ 254.268), não uma guia de IPVA real: o estado usa sua própria base e fatos geradores. O teto de valor da isenção PCD paulista e o pedido próprio no SIVEI impedem afirmar que o benefício do antigo dono é herdado. A isenção paulista de 2025–2026 para determinadas tecnologias a hidrogênio ou híbridas flex não é uma isenção geral para todo elétrico puro.
Para uma explicação dos regimes e tetos, consulte o guia JK Carros de IPI, ICMS, IOF e IPVA PCD. As normas deverão ser consultadas novamente na data da transferência e na UF efetiva do comprador.
10. Prazos diferentes: venda, nova isenção, registro e comunicação
| Processo | Referência pesquisada | Contagem e ressalva |
|---|---|---|
| IPI: alienação a não elegível sem recolher IPI original | 2 anos | Regra federal da Receita; conferir nota fiscal e situação de origem. |
| IPI: nova aquisição PCD com isenção | 3 anos | Prazo distinto do de alienação; contagem vinculada à aquisição anterior. |
| IOF: alienação sem recolhimento original | 3 anos | Somente quando financiamento original efetivamente teve IOF dispensado. |
| IOF: nova utilização da mesma isenção | Uso único | Não presumir segunda concessão. |
| ICMS PCD em São Paulo: alienação | 4 anos | Regra da aquisição e da autorização; a UF original e a data importam. |
| ICMS PCD em São Paulo: nova utilização | 4 anos | Condições e exceções do regulamento vigente para a aquisição. |
| IPVA PCD | Exercício e requerimento próprios | Não se transfere automaticamente de pessoa para pessoa. |
| Registro do comprador (CTB arts. 123 e 233) | 30 dias | Contados do marco de transferência registrado na ATPV/CRV, segundo rito aplicável. |
| Comunicação de venda pelo vendedor (CTB art. 134) | 60 dias na hipótese legal | O serviço paulista de 05/11/2026 confirma o prazo. O mais seguro é comunicar assim que formalizada a venda e guardar o protocolo. |
A Receita Federal diferencia 2 anos para alienar com IPI de 3 anos para solicitar nova aquisição PCD com o mesmo benefício. Se houver transferência autorizada de um veículo usado com manutenção de isenção, a Receita explica que a titularidade do benefício é transferida e produz efeitos na possibilidade de nova aquisição do adquirente. Essa hipótese deve ser analisada pelo serviço oficial, não pressuposta pelo simples fato de ambas as partes serem PCD.
11. Nove cenários de transferência entre proprietários
| Cenário | Receita/SEFAZ | Detran e principal cuidado |
|---|---|---|
| A. Sem benefício original | Não recolher imposto de isenção que não foi concedida; verificar demais pendências. | Transferência comum, vistoria e registro; checar IPVA e gravame. |
| B. PCD para PCD elegível antes do prazo | Possível manutenção do benefício específico mediante análise e autorização cabíveis. | Não assinar transferência definitiva antes das autorizações que forem prévias. |
| C. PCD para PCD sem direito à mesma isenção | Verificar imposto por imposto; pode haver recolhimento. | Não assumir que o laudo do novo proprietário resolve tudo. |
| D. PCD para comprador não elegível antes do prazo | Apurar tributos dispensados e eventuais acréscimos, obter liberação. | Formalização após cumpridas condições exigidas. |
| E. Prazos tributários já encerrados | Não inventar restituição ou autorização federal sem obrigação legal. | Se houver anotação antiga, pedir a baixa cadastral correta. |
| F. IPI encerrado, ICMS ainda pendente | Analisar separadamente Receita e SEFAZ da aquisição. | Não tratar uma liberação como liberação de todos os gravames. |
| G. Vendedor e comprador de UFs diferentes | Verificar ICMS e IPVA em cada competência real. | Observar procedimentos dos Detrans e novo registro. |
| H. Financiado/arrendado | Obrigações fiscais e contratuais são independentes. | Precisa anuência do credor, quitação ou operação formal e gravame atualizado. |
| I. Loja, troca ou consignação | Intermediação não extingue restrição fiscal. | Esclarecer quem é vendedor formal, responsabilidades e documentação de entrada/saída. |
Aplicação ao Hyptec: em razão do preço e da potência originais, o cenário A tende a ser o mais provável quanto às isenções convencionais PCD de aquisição. Trata-se de inferência técnica, não de certificação do histórico de nenhum carro anunciado.
PCD vende para outra pessoa PCD antes do prazo: roteiro de manutenção autorizada
- Localizar nota fiscal original, autorizações e tributos que foram efetivamente dispensados.
- Conferir as datas de aquisição e os prazos de cada imposto.
- Validar se a pessoa compradora cumpre os requisitos daquele benefício e o intervalo de utilização anterior.
- Separar os documentos próprios do comprador: identificação, comprovação de elegibilidade e representação, quando necessária.
- Consultar o serviço de transferência com isenção da Receita Federal e, quando couber, a SEFAZ da aquisição original.
- Protocolar cada pedido cabível no canal e no formulário vigentes, acompanhar exigências e aguardar decisão; protocolo não é deferimento.
- Com as autorizações prévias exigíveis satisfeitas, formalizar venda e ATPV-e/CRV e concluir registro no Detran.
- Solicitar eventual IPVA próprio do novo titular, sem herdar automaticamente o do vendedor, e arquivar os deferimentos.
- Confirmar os efeitos da manutenção sobre futuras alienações e nova compra do adquirente.
Se o vendedor não recebeu a isenção originalmente, esse roteiro de manutenção não transforma o carro usado em uma nova compra desonerada. Se o imposto foi dispensado mas a venda é feita antes do prazo a quem não preenche os requisitos, a Receita pode exigir imposto efetivamente dispensado e acréscimos legais conforme o processo e o momento da regularização. A base não é uma multiplicação simplista da FIPE atual por uma alíquota.
12. Documentos: o que o vendedor e o comprador devem apresentar
| Responsável | Documento ou comprovação | Finalidade e momento |
|---|---|---|
| Vendedor — obrigatório ao caso | Identificação e poderes de representação; CRLV-e; CRV físico ou ATPV-e conforme a emissão. | Identificar partes, propriedade e formalizar a transferência. |
| Vendedor — condicional | Nota fiscal original, decisão de IPI/ICMS/IOF, eventual autorização de venda, declaração de benefícios. | Reconstruir obrigações fiscais antes de assinar. |
| Vendedor — condicional | Contrato de financiamento, anuência, quitação, baixa de gravame. | Concluir venda regular quando houver crédito. |
| Vendedor — recomendável | Notas de manutenção, laudo de bateria, garantia, inspeções, chaves, cabos e carregador. | Avaliação técnica, entrega e proteção contratual. |
| Comprador — obrigatório ao caso | Identificação, CPF, endereço e formulários do Detran. | Registrar o novo titular; CNH não é condição universal para possuir carro. |
| Comprador PCD — condicional | Laudo, CNH com restrições se dirigir, histórico de benefícios e representação quando exigida. | Pedidos fiscais específicos ou condução adaptada. |
| Comprador — condicional | Proposta de financiamento, seguro, avaliação de adaptação e regularização técnica. | Crédito, circulação e cobertura antes do uso. |
| Ambos — transferência | Contrato, ATPV-e/CRV assinado, comunicação da venda, vistoria, taxas, novo CRLV-e. | Comprovar negociação, mudança de registro e entrega. |
O CRV é o certificado de registro; a ATPV-e é a autorização para transferência; o CRLV-e comprova licenciamento. São documentos e funções distintos. Assinar a ATPV-e não conclui automaticamente o registro. Venda digital depende das condições do serviço, do documento emitido na data admitida, da UF e das restrições; não significa que todo processo dispense vistoria.
13. Passo a passo cronológico de uma compra segura
- Definir a necessidade: confirmar perfil PCD condutor ou não condutor, uso real e teste de transferência para assentos.
- Identificar o exemplar: chassi, fabricação/modelo 2026, Elite 72,7 kWh, acessórios e quem tem poderes para vender.
- Reconstruir o histórico: nota fiscal, benefícios originais, ônus bancários, restrições, débitos, IPVA e eventuais adaptações.
- Verificar aptidão: conferir necessidades documentais do comprador e eventual autorização Receita/SEFAZ.
- Inspecionar: cautelar, mecânica/eletrônica, bateria, recarga, test drive acompanhado e adequação funcional.
- Orçar: seguro, transferência, reparos, pneus, wallbox, instalação e manutenção. Peça proposta escrita.
- Contratar com condições: registrar preço real, estado, km, cabos, garantia, divisão de despesas e destino de sinal se autorizações forem negadas.
- Regularizar tributos, se exigidos: protocolar e obter deferimentos antes dos atos de alienação que dependerem deles; recolher apenas o imposto realmente devido.
- Resolver gravame: quitar ou obter operação formal aprovada pelo credor; nunca simplesmente “passar as parcelas” por contrato de gaveta.
- Formalizar a venda: preencher e assinar CRV/ATPV-e pelo canal válido.
- Comunicar a venda: vendedor verifica protocolo no Detran imediatamente, ainda que haja fluxo de cartório ou aplicativo.
- Concluir registro: comprador providencia vistoria e documentação no Detran competente no prazo legal, inclusive mudança de UF se aplicável.
- Regularizar a nova situação: checar IPVA, seguro, adaptações e novo CRLV-e.
- Entregar e arquivar: termo com data, hora, km, chaves e acessórios; guardar autorização, vistoria, pagamento e comprovantes.
Em operações de doação, inventário, partilha, sinistro com perda total ou transferência à seguradora, o rito muda e deve ser verificado individualmente. O fato de uma pessoa ser PCD não lhe retira capacidade civil. Se houver representação, os poderes precisam corresponder ao ato e às exigências legais.
14. Multas, cobranças e riscos da irregularidade
| Situação | Consequência possível | Fundamento |
|---|---|---|
| Comprador não efetua o registro no prazo | Infração grave, multa de R$ 195,23; pelo art. 259, § 4º, II, do CTB, a infração do art. 233 é não computável para pontuação. Verificar demais medidas aplicáveis. | CTB arts. 123, 233, 259 |
| Vendedor deixa de comunicar a venda na hipótese legal | Pode permanecer solidariamente responsável por penalidades de trânsito até a comunicação, nas condições legais. | CTB art. 134 e serviço do Detran-SP |
| Alienação com IPI dispensado, antes do prazo e sem rito devido | Imposto originalmente dispensado e juros; multa de mora ou outras consequências conforme circunstância e momento da regularização. | Lei 8.989/1995 e Receita Federal |
| ICMS PCD paulista com venda incompatível antes de quatro anos | Possível cobrança do ICMS dispensado e acréscimos segundo a regra original; exceções específicas podem existir. | RICMS-SP, Anexo I, art. 19 |
| IPVA isento mantido indevidamente | Cessação, cobrança e penalidade conforme norma estadual e ato concessivo. | SEFAZ/lei estadual |
| Laudo ou declaração falsa | Possíveis consequências administrativas, tributárias e penais após apuração, se preenchidos os requisitos legais. | Lei 8.137/1990 e legislação penal pertinente |
Não há “perda automática de todas as isenções” por um atraso de trânsito. Indeferimento de pedido, cessação de benefício por mudança legítima, cancelamento de concessão irregular, recolhimento por alienação antecipada e intervalo até nova aquisição são situações jurídicas diferentes.
Três exemplos didáticos — fictícios
Exemplo A: um veículo diferente do Hyptec, comprado em SP com benefícios efetivos em 2025, é negociado antes do prazo com outra pessoa PCD que atende aos requisitos. O vendedor consulta a Receita e a SEFAZ e obtém, quando admitida, autorização de manutenção antes da venda. A simples apresentação de dois laudos não basta.
Exemplo B: o mesmo veículo hipotético tem ICMS originalmente dispensado e será vendido a pessoa sem direito à mesma isenção antes de completar quatro anos. O vendedor apura a obrigação junto à SEFAZ competente, obtém liberação e só então conclui a operação conforme a lei. O preço FIPE de hoje não determina sozinho o ICMS a recolher.
Exemplo C: a ATPV-e é assinada em 1º de novembro de 2026. O comprador deve providenciar o registro dentro dos 30 dias legais. O vendedor deve comunicar a venda pelo rito aplicável e não esperar o comprador concluir o procedimento. Se o registro atrasar, a infração do art. 233 é grave e sujeita a multa, sem pontuação computável pelo art. 259.
15. Transferência: despesas possíveis e responsabilidades
| Despesa | Condição | Valor nesta análise |
|---|---|---|
| Registro/transferência e vistoria | Conforme Detran e UF, possível mudança de placa | Consultar tabela oficial na data |
| Reconhecimento de firma ou assinatura digital | Depende do fluxo elegível | Consultar cartório ou serviço oficial |
| Tributos originais dispensados | Somente se efetivamente devidos em alienação irregular/antecipada | Apuração pelo Fisco, não pela FIPE |
| Adaptações/CSV | Somente quando a alteração técnica e a legislação exigirem | Orçamento especializado |
| Wallbox, instalação, adequação elétrica | Se não houver recarga compatível e segura | Orçamento por imóvel e equipamento |
| Despachante | Serviço privado opcional | Honorários do contratado |
| Pacote de regularização da simulação TCO | Hipótese gerencial de transferência e vistoria | R$ 2.000 estimados, não taxa oficial |
O vendedor deve informar o histórico e resolver obrigações que lhe cabem; o comprador, registrar a transferência, contratar seu seguro e solicitar benefícios pessoais quando aplicáveis; o credor, se houver, formalizar a situação do gravame; a loja responde conforme a efetiva participação. A cláusula contratual que distribui custos entre pessoas não altera, por si só, a responsabilidade tributária estabelecida por lei. A troca do carro atual por outro novo com benefício PCD é uma operação independente: vender o usado não antecipa automaticamente o intervalo legal de nova isenção.
16. Financiamento do Hyptec HT Elite usado: quanto custariam as parcelas?
O financiamento de um carro seminovo exige análise do banco, idade máxima aceita, entrada, score, risco de crédito e CET, que considera juros, IOF e demais despesas pertinentes. O fato de o comprador ser PCD não garante aprovação nem redução da taxa. A isenção de IOF na regra federal específica não deve ser prometida para este SUV de 245 cv, cujo motor supera o limite legal ordinário de potência.
SIMULAÇÃO ILUSTRATIVA — NÃO É PROPOSTA DE CRÉDITO. Carro de R$ 255.000, juros nominais hipotéticos de 1,50% ao mês, Tabela Price; sem tarifas, seguros financiados ou IOF incorporados. Por isso, os valores não representam CET nem custo final garantido.
| Cenário | Entrada | Principal | Prazo | Parcela | Soma parcelas | Entrada + parcelas |
|---|---|---|---|---|---|---|
| 50% / 24 meses | R$ 127.500 | R$ 127.500 | 24 | R$ 6.365,32 | R$ 152.767,75 | R$ 280.267,75 |
| 40% / 36 meses | R$ 102.000 | R$ 153.000 | 36 | R$ 5.531,32 | R$ 199.127,39 | R$ 301.127,39 |
| 30% / 48 meses | R$ 76.500 | R$ 178.500 | 48 | R$ 5.243,44 | R$ 251.685,00 | R$ 328.185,00 |
Os custos nominais de juros dos cenários são, respectivamente, cerca de R$ 25.267,75, R$ 46.127,39 e R$ 73.185,00, antes dos encargos omitidos da simulação. A fórmula é parcela = principal × taxa / [1 − (1 + taxa)−n]. Exija proposta com CET anual, IOF, produtos acessórios, seguro prestamista e valor efetivamente financiado. Para conceitos gerais, leia o guia de seguro e financiamento PCD; os valores desse outro segmento não devem ser aplicados ao Hyptec.
17. Seguro, assistência e indenização
A apólice do vendedor e eventual bônus não são herdados automaticamente. Para o novo titular, o seguro precisa ser contratado ou formalmente aceito pela seguradora, com início de cobertura definido. Na cotação, informe corretamente endereço de circulação, condutores, uso, equipamento de adaptação e valor do carro. Não existe acréscimo percentual universal pelo fato de a pessoa ser PCD.
- Peça propostas de casco, roubo/furto, incêndio, colisão, enchentes e danos a terceiros, com franquias.
- Verifique cobertura de bateria de tração, carregador embarcado, cabo, wallbox e reparo em oficinas habilitadas.
- Cheque limites específicos para para-brisa, faróis, câmeras, radar, calibração de ADAS, teto e peças importadas.
- Confirme guincho para elétrico imobilizado, distância máxima, atendimento à pessoa com mobilidade reduzida e se o carro reserva pode atender à adaptação necessária.
- Em perda total, consulte cláusula de indenização, valor de referência, existência de restrições fiscais, gravame e eventual transferência à seguradora; não pressuponha recebimento de 100% da FIPE.
18. TCO: custo total em cinco anos e 75.000 km adicionais
A simulação parte de uma unidade Elite 2026 adquirida por R$ 255.000 em novembro de 2026, com quilometragem inicial hipotética próxima de 10.000 km, uso de 15.000 km/ano, sem financiamento e sem adaptação. Não se trata de um exemplar inspecionado. A projeção residual de R$ 125.000 ao fim de 2031 é uma hipótese patrimonial, não valor futuro de FIPE.
Na energia, adotamos 22 kWh por 100 km comprados da rede, já com margem editorial para uso/perdas, ao custo médio hipotético de R$ 1,00/kWh: 75.000 × 0,22 × R$ 1,00 = R$ 16.500. Essa hipótese pressupõe predominância de recarga particular; uso frequente de recarga DC paga pode elevar substancialmente o custo.
| Componente | Valor em 5 anos | Base / natureza |
|---|---|---|
| Depreciação | R$ 130.000 | R$ 255.000 de compra − R$ 125.000 de revenda projetada |
| Energia elétrica | R$ 16.500 | 75.000 km; 0,22 kWh/km; R$ 1,00/kWh |
| IPVA | R$ 38.000 | Estimativa agregada para SP, com base venal decrescente; não inclui benefício PCD |
| Seguro | R$ 42.500 | R$ 8.500/ano hipotéticos; sem cotação de seguradora |
| Revisões, pneus, freios e intervenções provisionadas | R$ 20.000 | Estimativa de manutenção e desgaste; não representa reparo confirmado |
| Transferência e vistoria | R$ 2.000 | Provisão editorial, não taxa pública |
| Equipamento/instalação de recarga | R$ 4.000 | Hipótese, caso necessária; confirmar orçamento |
| Licenciamento/pequenas despesas de registro recorrentes | R$ 1.250 | Estimativa de R$ 250/ano; não taxa oficial |
| TCO total projetado | R$ 254.250 | Custo econômico estimado, sem custo de oportunidade ou juros |
Somente operação, sem depreciação: os outros itens somam R$ 124.250 em cinco anos, equivalentes a cerca de R$ 2.070,83 por mês. Essa média não é fluxo regular de caixa: seguro, IPVA, pneus e reparos podem gerar desembolsos concentrados. O preço integral de compra não é contado novamente junto da depreciação. Se houver financiamento, some apenas juros e encargos incrementais relevantes, jamais todas as parcelas ao TCO econômico.
Sensibilidade: o valor de revenda muda a conclusão
| Valor residual ao fim de cinco anos | TCO estimado | Custo mensal |
|---|---|---|
| R$ 90.000 — cenário de forte depreciação | R$ 289.250 | R$ 4.820,83 |
| R$ 125.000 — cenário-base | R$ 254.250 | R$ 4.237,50 |
| R$ 160.000 — cenário de melhor retenção | R$ 219.250 | R$ 3.654,17 |
Uma variação de R$ 10.000 nas despesas efetivas de manutenção alteraria diretamente o TCO-base para aproximadamente R$ 244.250 ou R$ 264.250. A simulação não inclui juros de crédito, custo de oportunidade do capital, adaptações especiais, avarias extraordinárias ou mudanças legislativas futuras. Uma projeção complementar de três anos e 45.000 km, com valor residual hipotético de R$ 178.000 e custos ajustados ao período, resulta em R$ 156.150, aproximadamente R$ 4.337,50 mensais; as mesmas incertezas permanecem.
Quem dirige 10.000 km por ano, nas mesmas hipóteses de 22 kWh/100 km e R$ 1,00/kWh, gastaria R$ 2.200 anuais em eletricidade; a 15.000 km, R$ 3.300; a 20.000 km, R$ 4.400. O IPVA, o seguro e a depreciação podem superar amplamente a economia energética.
19. Alternativas para comparar antes de fechar negócio
| Alternativa | Referência verificável | Quando considerar |
|---|---|---|
| Volvo EC40 Plus P6 2026 usado | FIPE reproduzida nov/2026: R$ 264.445; 238 cv, tração traseira, bateria 69 kWh | Quem valoriza marca premium consolidada e aceita cabine/porta-malas menores. |
| Hyptec HT Elite 2027 | Preço público de referência R$ 314.990; 340 cv, 83 kWh, 431 km PBEV | Quem prioriza autonomia maior e atualização técnica, comparando orçamento do zero-km. |
| GWM Haval H6 HEV 2026 seminovo | Híbrido pleno, preço do exemplar e FIPE devem ser cotados | Quem não dispõe de recarga doméstica e prefere abastecimento convencional. |
| BYD Dolphin GS 2026 usado | Elétrico de menor porte; FIPE e preço do exemplar a conferir | Quem tem orçamento menor e não precisa de SUV grande; acessibilidade é distinta. |
| Jetour S06 Premium 2026 usado | Híbrido plug-in; preço individual e bateria devem ser conferidos | Quem busca combinação de recarga e autonomia com combustão, aceitando sistema mais complexo. |
Leituras complementares: Volvo EC40 Plus 2026 seminovo PCD, Haval H6 HEV 2026 seminovo e Jetour S06 Premium 2026 usado. Para outras categorias de luxo, veja o Mercedes-Benz CLA 200 2027, o Wey 07 2027, o Jeep Commander 2027, o Haval H9 2027 e o Tank 300 Flex 2027. Esses modelos não devem ser equiparados sem examinar dimensões, tração, garantia e acessibilidade.
20. Veredicto JK Carros: compensa para PCD?
Sim, para um perfil específico: pessoa PCD condutora ou passageira que consegue entrar e sair do veículo com segurança, dispõe de recarga acessível, encontra um Elite 2026 com histórico verificável e compra por um valor que reconhece sua desvalorização e a existência do modelo 2027 tecnicamente atualizado.
Não é a melhor escolha para quem depende de isenção tributária na aquisição do usado, necessita de conversão complexa sem projeto homologado, não consegue manter a rotina de recarga ou precisa da máxima previsibilidade financeira. Um carro elétrico de luxo pode gastar pouco por quilômetro em energia e ainda ter alto custo patrimonial.
A estratégia mais defensável é não pagar um preço próximo ao 2027 sem contrapartida real, exigir avaliação da bateria e da eletrônica, obter cotação nominal de seguro e confirmar por escrito a garantia do chassi. Somente depois de examinar a situação fiscal e os gravames vale concluir a transferência. Para alternativas de orçamento inferior, consulte o Fiat Fastback 2026 seminovo e o Volkswagen Nivus Sense 2026 usado. Para uma visão ampliada da eletrificação e dos SUVs, veja GWM 2027 para PCD.
21. Perguntas frequentes sobre Hyptec HT Elite 2026 usado
1. Qual é a FIPE do Hyptec HT Elite 2026 em novembro de 2026?
R$ 254.268, código 304004-6, conforme reprodução secundária; confirme diretamente na Fundação FIPE na data do negócio.
2. Quanto custa um Elite 2026 anunciado?
Na amostra pesquisada, ofertas individuais 2025/2026 com quilometragem declarada de 110 a 3.000 km pediam entre R$ 249.990 e R$ 299.900. Preços não representam negócios concluídos.
3. Ele tem 340 cv e 431 km de autonomia?
Não no ano/modelo 2026 original. São características da configuração 2027; o Elite 2026 tem 245 cv e 362 km no Inmetro.
4. A pessoa PCD pode comprar sem isenção?
Sim. A compra é permitida pelas regras comuns de propriedade; direito a benefício fiscal é uma questão diferente.
5. O usado fica isento de IPI porque custa menos que um novo?
Não. Preço da revenda abaixo do teto de um benefício de carro novo não cria, por si, nova isenção de IPI ou ICMS.
6. Como descubro se houve benefícios na primeira compra?
Examine nota fiscal, decisões fiscais, contrato original, histórico de transferências e registros, com consulta aos órgãos competentes quando pertinente.
7. Um PCD pode vender para outro PCD antes do prazo?
Em hipóteses previstas, pode haver transferência autorizada com manutenção de benefício específico, desde que o adquirente cumpra requisitos e o órgão competente aprove.
8. Bastam laudos médicos das duas partes?
Não. Cada imposto tem requisitos, intervalos, documentos e eventuais autorizações próprios.
9. É necessário devolver IPI ou ICMS na venda?
Somente pode haver recolhimento relacionado a tributo efetivamente dispensado e a uma obrigação aplicável. Um carro comprado sem esses benefícios não passa a dever devolução deles apenas por ser vendido a PCD.
10. Qual a diferença entre ATPV-e e transferência concluída?
ATPV-e formaliza a autorização da venda. O novo registro de propriedade depende de providências no Detran; comunicação do vendedor é outra etapa.
11. Qual é o prazo de transferência no Detran?
Em regra, 30 dias para providenciar o novo registro após o marco definido pela legislação de trânsito. O vendedor deve comunicar a venda pelo prazo e fluxo próprios.
12. Atrasar o registro gera pontos na CNH?
O art. 233 do CTB prevê infração grave e multa de R$ 195,23; o art. 259, § 4º, II, exclui essa infração da pontuação computável.
13. O comprador herda a isenção de IPVA?
Não automaticamente. É necessário verificar enquadramento individual, veículo, UF, exercício e eventual novo pedido.
14. O que muda se o carro vier de outro estado?
É preciso analisar registro de origem/destino, eventuais obrigações fiscais do estado da aquisição, novo IPVA e procedimento de transferência interestadual.
15. E se o carro estiver financiado?
É preciso resolver o contrato com o credor e o gravame. Acordo particular de assumir parcelas não transfere automaticamente a dívida perante a instituição.
16. A bateria usada ainda tem garantia?
Pode haver saldo contratual. As condições GAC divulgadas em fevereiro/2026 são de 8 anos/200 mil km para componentes de alta tensão em uso particular, sujeitas ao contrato do veículo, revisões e exclusões.
17. Como saber se a bateria está boa?
Solicite diagnóstico especializado, histórico de falhas, testes de recarga, avaliação de proteção inferior e relatório disponível de SOH. Nenhum dado isolado garante autonomia futura.
18. Qual o custo da energia para 15.000 km anuais?
Na hipótese editorial de 22 kWh/100 km comprados da rede e tarifa de R$ 1,00/kWh, cerca de R$ 3.300 por ano; não inclui IPVA, seguro ou depreciação.
19. Cabe uma cadeira de rodas no porta-malas?
O volume divulgado é 670 litros no bagageiro traseiro, mas só teste físico com a cadeira real determina se há encaixe seguro, altura adequada e espaço para bagagens.
20. Quanto custa manter o Hyptec por cinco anos?
O TCO-base ilustrativo do JK Carros é R$ 254.250 em cinco anos e 75.000 km adicionais, incluindo depreciação; a média de R$ 4.237,50 por mês não é uma prestação ou cotação.
21. O vendedor pode comprar outro veículo com isenção logo depois?
Não necessariamente. A alienação e a nova aquisição são operações independentes; o intervalo próprio do benefício anterior deve ser observado.
22. Quem recebeu um usado com manutenção de IPI pode pedir outro com o mesmo benefício?
A Receita informa que a titularidade do benefício transferido afeta o direito de nova aquisição. A regra exige análise da operação, prazo e histórico do adquirente.
23. Posso aproveitar a adaptação do proprietário anterior?
Somente se compatível com a necessidade, restrições de condução e exigências técnicas; verifique instalação e regularização.
24. A apólice de seguro do vendedor vale para mim?
Não automaticamente. Exija nova contratação ou aceite formal de alteração, com data de início, cobertura de bateria e adaptações informadas.
22. Fontes e metodologia de verificação
Fontes consultadas até 22/11/2026; legislação sujeita a mudanças, inclusive a partir de 2027. Consultas de anúncios são retratos momentâneos do estoque público, e tabelas comerciais de manutenção com vigência encerrada foram identificadas como históricas.
- Rede autorizada GAC — especificações da configuração original de 72,7 kWh e equipamentos Elite.
- Rede GAC Jorlan — medidas, autonomia, recarga, bancos, pneus e suspensão.
- Webmotors — ficha específica Elite 72,7 kWh 2026 e anúncios consultados.
- Histórico Carro — reprodução FIPE nov/2026, código 304004-6. Conferir na consulta oficial da FIPE.
- GAC — condições comerciais e de garantia divulgadas em fevereiro/2026.
- GAC — tabela histórica de revisões, válida até 30/06/2026.
- Receita Federal — autorização para transferir carro com isenção e prazos distintos de alienação e nova aquisição.
- Receita Federal — efeitos de receber usado com manutenção da isenção.
- Lei 8.989/1995 — IPI; RICMS-SP, Anexo I, art. 19.
- Lei paulista 13.296/2008 — IPVA e serviço SIVEI PCD.
- CTB, artigos 123, 134, 233 e 259; Detran-SP — comunicação de venda, atualizado em 05/11/2026.
- SENATRAN — venda digital com ATPV-e; Código de Defesa do Consumidor.
- Quatro Rodas — diferenças técnicas para a linha 2027; Autoentusiastas — teste da Elite original 2026.
Transparência editorial: números de FIPE, anúncios, especificações, tabela histórica de revisão, legislação e simulações foram classificados no texto conforme sua origem. Não houve teste presencial, pesquisa de preços de seguro individual, cotação efetiva de pneus, leitura do SOH de uma unidade nem acesso a documentos de um vendedor. Essas verificações precisam ocorrer antes da contratação.