
Matéria atualizada em 19/11/2026. Veículo analisado: Jetour S06 Premium 1.5 turbo PHEV, ano/modelo 2026, eletricidade/gasolina. Pesquisa de preços: 19/11/2026. Referência FIPE: novembro/2026, reproduzida pela Webmotors, sem confirmação direta no portal da Fundação. Regras federais; São Paulo aparece apenas como exemplo estadual identificado. Análise documental, sem teste presencial de uma unidade.
Jetour S06 Premium 2026 usado para PCD: conforto, bateria e preço exigem uma compra bem calculada
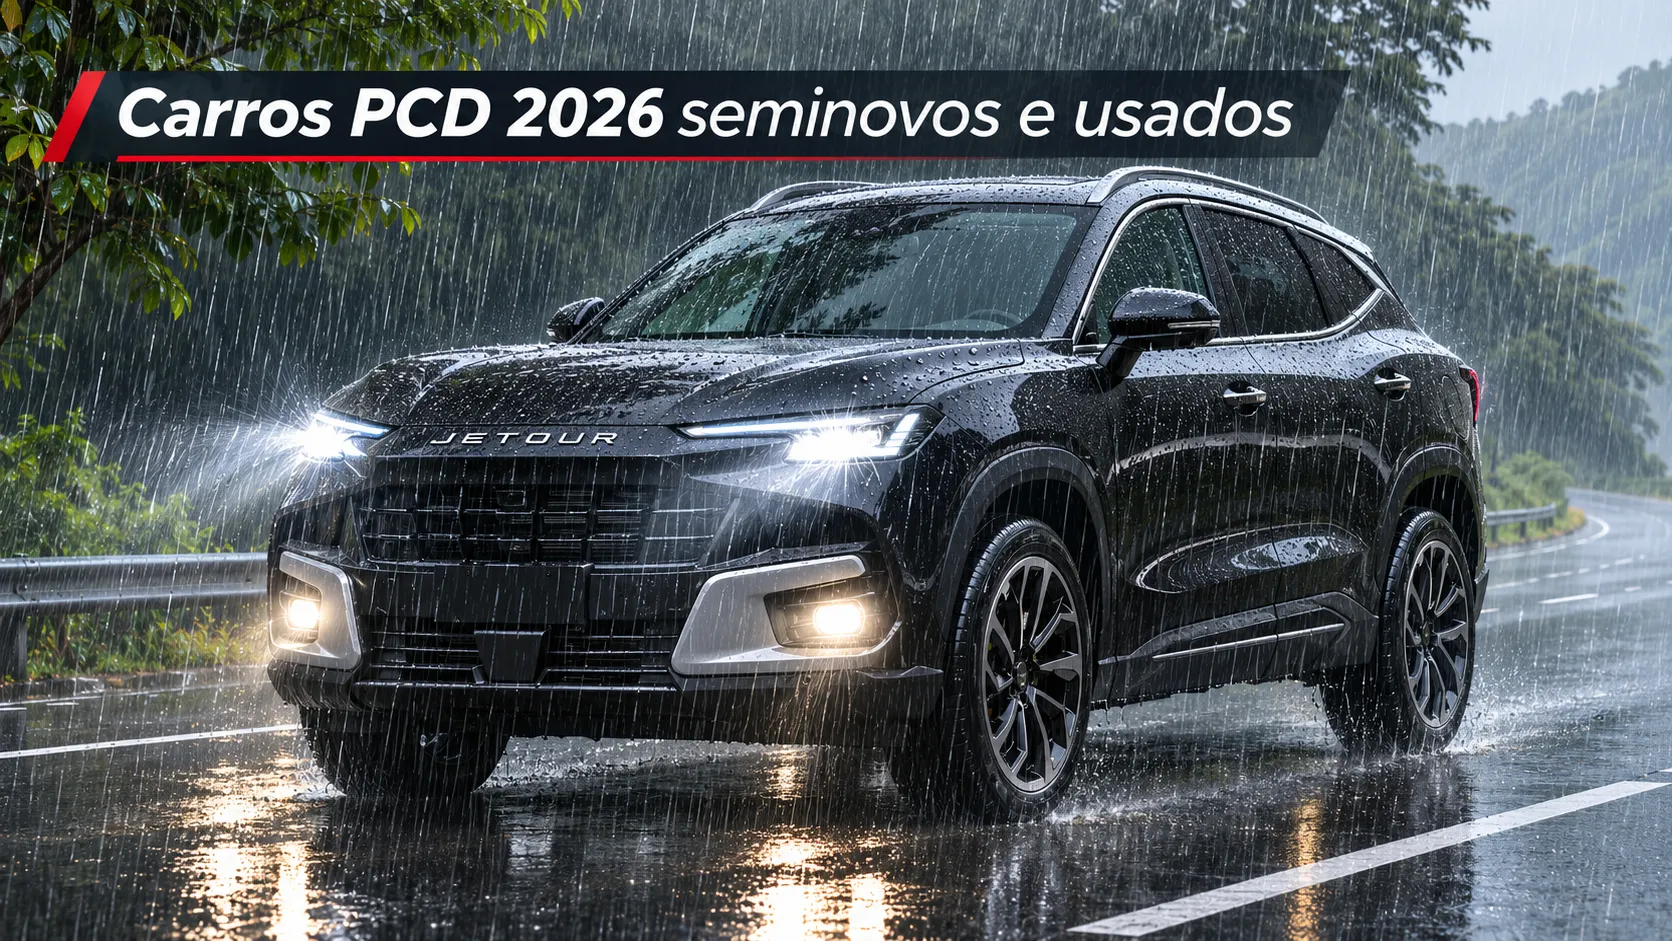
O Jetour S06 Premium 2026 seminovo ou usado reúne propulsão híbrida plug-in, bancos elétricos e assistências de condução que podem reduzir o esforço na rotina de uma pessoa com deficiência. Na pesquisa, dois anúncios individuais confirmados do ano/modelo 2026 pediam R$ 189.990 e R$ 209.900. O maior cuidado é comparar o carro usado com a campanha vigente do próprio S06 Premium novo, além de avaliar bateria, acessibilidade e documentação.
O ponto decisivo é funcional: o carro precisa permitir entrar, sentar, dirigir ou viajar como passageiro e transportar os equipamentos necessários com segurança. A versão mais equipada pode facilitar tarefas, mas rodas grandes, bancos com abas laterais e comandos por tela também precisam passar pelo teste do usuário.
Nesta matéria, “Premium” identifica a versão e o posicionamento editorial. Não representa uma categoria tributária. A compra por uma pessoa PCD não exige que o veículo tenha recebido isenção na origem. Essa distinção também orienta o guia de carros automáticos seminovos e usados para PCD.
Principal cuidado antes da compra: a Jetour anuncia o S06 Premium 2026/2027 zero-quilômetro por R$ 209.900, com bônus de R$ 20 mil e validade até 30/11/2026. É uma campanha de carro novo, sujeita às condições e à disponibilidade da rede. Um usado oferecido pelo mesmo valor precisa apresentar vantagens concretas para justificar a escolha. Confira a proposta escrita, sem supor que o bônus seja isenção PCD.
| Item | Informação e condição |
|---|---|
| Identificação | S06 Premium 1.5 turbo híbrido plug-in, ano/modelo 2026. Conferir fabricação/modelo no CRLV-e; os anúncios confirmados eram 2025/2026. |
| FIPE reproduzida | R$ 206.668; código 307006-9; novembro/2026. Consulta secundária, sem emissão de comprovante pela Fundação FIPE. |
| Anúncios confirmados | Dois exemplares: Santo André/SP e Recife/PE; de R$ 189.990 a R$ 209.900; 3.100 e 7.289 km declarados. |
| Conjunto mecânico | Motor a gasolina de 135 cv e elétrico de 204 cv; transmissão híbrida dedicada 1-DHT; tração dianteira. |
| Eletrificação | Bateria declarada de 19,43 kWh; autonomia elétrica de 70 km no PBEV 2026. Não é flex. |
| Acessibilidade | Ajustes elétricos, memória, Auto Hold e câmeras ajudam; altura de transferência, portas e cadeira de rodas exigem avaliação presencial. |
| Garantia | Prazos anunciados de 7 anos/150 mil km para o veículo e 8 anos/160 mil km para bateria e motor elétrico, sujeitos ao termo aplicável e ao histórico. |
| Situação fiscal | Não foram fornecidos documentos de um exemplar. Benefícios originais, gravames, IPVA e restrições permanecem a verificar. |
| Custo de propriedade | Cenário editorial: R$ 203.991,14 em cinco anos/75 mil km adicionais, incluindo depreciação e sem adaptações. Não é orçamento. |
1. Preço do usado: a referência correta é o negócio disponível hoje
A página consultada da Webmotors reproduz R$ 206.668 na FIPE de novembro de 2026 para a versão Premium ano/modelo 2026. O portal da Fundação não permitiu confirmação direta nesta pesquisa. Por isso, o número deve ser conferido novamente na consulta oficial pelo código, combustível, versão, ano/modelo e mês antes da contratação.
A mesma página apresenta outra referência comercial, denominada Tabela Webmotors. São indicadores diferentes. Não usamos essa média comercial como se fosse FIPE, valor segurado ou preço efetivamente pago.
| Vendedor/local | Fabricação/modelo | Km declarados | Preço anunciado | Diferença para R$ 206.668 |
|---|---|---|---|---|
| Savol, Santo André/SP; oferta de concessionária | 2025/2026 | 3.100 km | R$ 189.990 | R$ 16.678 abaixo; −8,07% |
| São Paulo Veículos, Recife/PE; oferta de revenda | 2025/2026 | 7.289 km | R$ 209.900 | R$ 3.232 acima; +1,56% |
Limitação da amostra: apenas dois anúncios puderam ser confirmados nas páginas individuais com a identificação 2026. Resultados de listagem que direcionavam a outro ano/modelo foram excluídos. Não há base para apresentar mediana nacional, taxa de liquidez ou faixa típica de todo o mercado. Estoque, quilometragem e condições precisam ser reconfirmados com o vendedor.
O exemplar anunciado por R$ 189.990 custa R$ 19.910 a menos que os R$ 209.900 da campanha do novo: diferença de 9,49%. O desconto pode ser relevante, desde que não seja consumido por reparos, acessórios faltantes, transporte, adaptação e diferenças nas condições de pagamento. Já os R$ 209.900 do usado coincidem com o preço promocional anunciado para o novo.
Para negociar, peça o custo total de entrada: preço do veículo, inspeção pré-compra, transferência, transporte, serviços vencidos e acessórios necessários. A análise das versões do Fiat Fastback 2026 seminovo também ilustra por que ano/modelo e equipamento precisam coincidir na comparação.
“Seminovo” é uma descrição comercial, sem garantia uniforme de procedência. Poucos quilômetros não comprovam ausência de colisão, alagamento, revisão vencida por tempo ou uso severo. Preço abaixo da FIPE, isoladamente, também não demonstra fraude.
2. Motor, câmbio e desempenho: como interpretar os números
A ficha de lançamento de janeiro de 2026 informa motor de 1.499 cm³, turbo, a gasolina, associado ao sistema elétrico. A transmissão 1-DHT é dedicada ao conjunto híbrido; a indicação de uma relação não descreve um câmbio manual convencional.
| Característica | Especificação |
|---|---|
| Motor a combustão | 1.5 turbo; 135 cv; 20,4 kgfm; gasolina. |
| Motor elétrico | 204 cv; 31,6 kgfm; um motor de tração elétrica. |
| Transmissão e tração | 1-DHT; tração dianteira 4×2. |
| Bateria e recarga | 19,43 kWh declarados; AC até 6,6 kW e DC até 40 kW; conexão CCS2 para carga rápida. |
| Dimensões | 4.616 mm de comprimento; 1.910 mm de largura; 1.690 mm de altura; entre-eixos de 2.720 mm. |
| Massa e vão livre | 1.807 kg em ordem de marcha; 188 mm de vão livre sem carga. |
| Bagagem e combustível | Porta-malas de 416 litros, até 907 litros com bancos rebatidos; tanque de 60 litros. |
| Pneus da Premium | 255/45 R20. Confirmar índices de carga/velocidade e homologação na unidade. |
| Desempenho declarado | 0–100 km/h em 7,8 segundos; velocidade máxima de 180 km/h. Não medidos pelo JK Carros. |
Atenção à potência: a página atual da Jetour anuncia 339 cv de potência total instalada, mas esclarece que se trata da soma dos motores, indisponível simultaneamente. Não é correto transformar essa soma em potência combinada efetivamente entregue. Nesta análise, preservamos os valores individuais e o desempenho declarado para evitar essa confusão.
O que interessa ao usuário PCD é a previsibilidade na saída, a progressividade do acelerador e a facilidade de dosar as manobras. Esses comportamentos precisam ser avaliados com o veículo em condições diferentes de carga da bateria. Se houver adaptação, a integração dos comandos exige validação técnica específica.
Não aplique ao 1-DHT o diagnóstico de um CVT de correia ou de um DCT de outra marca. A explicação sobre engenharia e manutenção de câmbios CVT ajuda a reconhecer essa diferença: fluidos, procedimentos e peças devem seguir o conjunto efetivamente instalado.
A tração dianteira e a proposta de uso também precisam ser respeitadas. Um híbrido plug-in não se torna um utilitário para trilhas por ter dois tipos de motor. A comparação com a proposta do Tank 300 para PCD deve começar pela finalidade do veículo.
3. Consumo e recarga: 70 km elétricos não significam gasolina gratuita
O PBEV 2026 identifica o S06 DM Premium com gasolina e eletricidade. O quadro abaixo separa consumo com combustível, equivalência energética e autonomia elétrica. A distinção evita tratar quilômetros equivalentes por litro como quilômetros obtidos consumindo apenas gasolina.
| Indicador | Cidade | Estrada | Interpretação |
|---|---|---|---|
| Gasolina | 14,0 km/l | 12,6 km/l | Referência de consumo com combustível; combinado informado de 13,4 km/l. |
| Modo elétrico em equivalência energética | 36,2 km/l equivalente | 28,9 km/l equivalente | Não representa consumo de gasolina de 36,2 ou 28,9 km/l. |
| Autonomia elétrica | 70 km | Resultado homologado; percurso, temperatura, carga e condição da bateria alteram a experiência real. | |
O alcance de até 1.200 km divulgado pela marca é uma informação comercial de alcance total. Não deve substituir os 70 km elétricos homologados nem ser apresentado como autonomia garantida em viagem. Também não é adequado esgotar o tanque para testar uma conta teórica.
A recarga depende da potência aceita pelo carro e da potência efetivamente entregue pela instalação. Um carregador público mais potente não elimina o limite do veículo. O tempo varia com carga inicial, temperatura, perdas e redução de potência perto da carga completa.
Antes da compra, teste recarga AC e, quando viável, DC em instalação compatível. Confira tampa, conector, travamento e mensagens de falha. Verifique quais cabos e acessórios acompanham a venda; não presuma que um wallbox anunciado no lançamento faça parte do usado.
A capacidade declarada não foi identificada no material de lançamento como energia útil integralmente disponível ao motorista. Por isso, não usamos 19,43 kWh como carga útil garantida para calcular alcance. O uso de eletricidade é uma decisão de rotina, também discutida no guia do BYD Dolphin GS seminovo para PCD, embora esse modelo seja elétrico e tenha proposta diferente.
4. Acessibilidade: o teste de entrada vale mais que a lista de equipamentos
Banco, transferência corporal e posição de dirigir
O material brasileiro da Premium descreve banco do motorista com ajustes elétricos, memória e bancos dianteiros aquecidos e ventilados. O ganho potencial está em reproduzir uma posição adequada sem sucessivas alavancas e reduzir movimentos desnecessários. Isso não comprova que o banco seja compatível com determinada limitação.
Teste a transferência da cadeira para o assento com o método habitual e ajuda quando necessária. Observe altura relativa dos dois assentos, abas laterais, passagem dos joelhos, coluna dianteira e alcance da fivela. O vão livre de 188 mm é uma medida sob o carro; não informa a altura do assento.
Avaliar um segundo veículo ajuda a identificar o que funciona para aquela pessoa. O roteiro de acesso do Honda HR-V EX 2026 seminovo serve como referência de perguntas a fazer, sem presumir que um SUV seja universalmente melhor.
Comandos, telas e estacionamento
Auto Hold, freio de estacionamento elétrico e câmeras podem reduzir tarefas repetitivas. Confira alcance dos comandos, leitura da tela sob luz forte, resposta com as mãos na posição usual e possibilidade de executar as funções essenciais com o carro parado. Memória de banco não substitui compatibilidade de volante, pedais e adaptação.
A largura da carroceria exige simular a vaga de casa com a porta aberta. A necessidade de espaço lateral também aparece na análise do Nivus Sense 2026 usado para PCD. O tamanho externo, sozinho, não responde se a transferência poderá ser feita na garagem real.
Cadeira de rodas e bagagem
Os 416 litros de porta-malas não permitem garantir que uma cadeira específica caiba. Leve cadeira, andador ou outro equipamento; teste abertura, profundidade, desmontagem e fechamento da tampa. Verifique se o acompanhante consegue levantar e prender a carga sem esforço excessivo.
A acomodação precisa preservar os lugares necessários e a segurança dos ocupantes. Rebater o banco para conseguir mais volume pode inviabilizar o transporte de um passageiro. Esse conflito prático está no comparativo de porta-malas e acessibilidade entre Pulse e Basalt.
Se a alternativa considerada for uma picape, lembre que uma caçamba exige outra solução para proteger, fixar e retirar o equipamento. A avaliação da Fiat Strada 2026 seminova para PCD ajuda a separar capacidade de carga de facilidade de uso.
PCD não condutor e necessidades de mais lugares
O S06 também pode ser comprado para transportar uma pessoa PCD não condutora. Nesse caso, avalie prioritariamente o assento efetivamente utilizado, a assistência do acompanhante, o cinto e o acesso traseiro. Câmbio automático não torna o veículo exclusivo de condutores.
Para famílias que precisam de mais assentos, compare a distribuição interna com a de modelos como o Jeep Commander analisado para o público PCD. Mais lugares podem reduzir a área disponível para os equipamentos de mobilidade.
Também não presuma que subir para um SUV maior resolva a entrada. A pauta de acessibilidade do Haval H9 para PCD propõe outra comparação de carroceria, que deve passar pelo mesmo teste presencial.
Limite desta análise: não foram verificadas medições de altura do assento, largura útil das portas, altura de carga, esforço de direção ou raio de giro da unidade. Tampouco houve teste com uma cadeira de rodas. A recomendação depende da avaliação do usuário, do acompanhante e, quando necessário, de profissional de reabilitação e adaptação.
5. Adaptações: aproveitamento exige compatibilidade e regularização
Não foi confirmada nesta pesquisa uma homologação específica de banco giratório, guincho, plataforma ou comandos manuais para toda a linha S06 2026. Antes de escolher o veículo, peça avaliação de empresa qualificada, com orçamento, pontos de fixação, interferência nos airbags, integração eletrônica e documentação do projeto.
Se o usado já estiver adaptado, confira instalador, nota fiscal, manual e manutenção. A solução do antigo dono pode não atender às restrições da CNH do novo condutor. Retirada ou substituição também exige conferir o enquadramento da alteração.
O CTB, arts. 98 e 106, e a Resolução Contran nº 916/2022 orientam a regularização das modificações. Autorização prévia, inspeção e CSV devem seguir a modificação efetiva e seus anexos; CSV não é exigência universal para qualquer acessório. A vistoria de identificação do Detran tem finalidade diferente da inspeção de segurança. Consulte as referências no quadro final de fontes de trânsito.
6. Segurança e ADAS: equipamento precisa funcionar no usado
A configuração Premium de lançamento inclui ACC, frenagem automática de emergência, assistência de faixa, alertas de colisão, ponto cego, tráfego cruzado traseiro e abertura de porta. O material também registra controle de estabilidade, tração e airbags laterais e de cortina. A câmera de visão ao redor não comprova estacionamento automático sem intervenção.
Confira a configuração pelo chassi. Não use o pacote da Advance, de outro mercado ou de um catálogo atual de ano/modelo diferente como prova do equipamento do exemplar. O material disponível não sustenta atribuir uma contagem adicional de airbags apenas porque um anúncio a informa.
Na inspeção, verifique alertas no painel, histórico de troca do para-brisa, reparo de para-choques e evidência de calibração dos sensores quando necessária. O teste de AEB não deve envolver criar uma situação de colisão: a avaliação segue diagnóstico e procedimento técnico seguro.
Não foi possível confirmar, até 19/11/2026, um resultado Latin NCAP específico aplicável ao S06 Premium brasileiro de 2026. Nenhuma nota estrangeira foi transferida para o modelo desta matéria. ADAS auxilia a condução e não substitui o motorista nem adaptações obrigatórias.
Na frenagem, inspeção de discos, pastilhas, fluido, pneus e transição entre recuperação de energia e freio de serviço é essencial. A discussão sobre engenharia dos freios e segurança para PCD ajuda a avaliar o sistema completo, sem reduzir a decisão ao tipo de freio.
7. Inspeção pré-compra: bateria, estrutura e eletrônica no mesmo roteiro
Separe três serviços: laudo cautelar, para procedência e estrutura dentro do escopo contratado; avaliação mecânica e eletrônica, para funcionamento e reparos; e vistoria de transferência, conforme o Detran. Um laudo favorável não substitui os demais nem certifica a situação fiscal.
- Identificação e histórico: conferir chassi, documentos, cronologia de revisões, registros de quilometragem, eventuais sinistros, leilão, alagamento e restrições. Nenhuma consulta isolada é infalível.
- Motor e transmissão: verificar partida, vazamentos, arrefecimento, mensagens de falha e funcionamento em diferentes condições de carga, por profissional familiarizado com o sistema.
- Alta tensão: solicitar diagnóstico compatível, avaliação de falhas, isolamento e integridade externa do conjunto. Não abrir bateria ou manipular cabos de alta tensão em inspeção informal.
- Recarga e bateria de 12 V: testar o carregamento e avaliar a bateria auxiliar, conectores e alimentação dos módulos.
- Conforto e segurança: testar bancos, memória, climatização, teto, vedação, tampa elétrica, câmeras e sensores.
- Rodagem: inspecionar pneus, rodas, alinhamento, suspensão e freios. Desgaste irregular pede diagnóstico, sem condenação automática de toda a mecânica.
- Entrega: conferir chaves, cabos, manuais, acessórios e comprovantes previstos no contrato.
Peça um relatório de estado de saúde da bateria quando houver ferramenta compatível, com identificação do método e suas limitações. O SOH não equivale a uma promessa de autonomia: temperatura, balanceamento, uso e estratégia de proteção também interferem.
Não há nesta pesquisa uma base suficiente para declarar “defeito crônico” ou taxa de falha do S06. Isso também impede prometer confiabilidade de longo prazo. Consulte o recall pelo chassi na fabricante e nos serviços oficiais, sem interpretar uma busca genérica como liberação do exemplar.
A disciplina de inspeção apresentada no guia do Renegade Sport 2026 usado para PCD continua útil, acrescentando-se aqui o diagnóstico especializado do conjunto plug-in.
8. Revisões e manutenção: preços oficiais não cobrem todo o desgaste
A Jetour informa revisões a cada 10 mil km ou 12 meses, o que ocorrer primeiro. O manual público consultado prevê cuidados adicionais para uso severo. Confirme o plano aplicável ao chassi e ao histórico do veículo, inclusive os intervalos por tempo.
| Marco de quilometragem | Preço publicado | Tratamento no exemplo de usado com 20 mil km |
|---|---|---|
| 10.000 km | R$ 898,23 | Exigir comprovação do histórico. |
| 20.000 km | R$ 1.571,48 | Hipótese: revisão já executada antes da compra. |
| 30.000 km | R$ 898,23 | Incluída no cenário de propriedade. |
| 40.000 km | R$ 2.826,28 | Incluída. |
| 50.000 km | R$ 898,23 | Incluída. |
| 60.000 km | R$ 1.571,48 | Incluída. |
| 70.000 km | R$ 898,23 | Incluída. |
| 80.000 km | R$ 2.826,28 | Incluída. |
| 90.000 km | R$ 898,23 | Incluída; cenário termina com 95 mil km. |
| 100.000 km | R$ 1.571,48 | Fora dos 75 mil km adicionais deste exemplo. |
As sete revisões de 30 mil a 90 mil km somam R$ 10.816,96 a preços da consulta. Isso não fixa o preço futuro nem inclui automaticamente pneus, freios, reparos, serviços adicionais por idade ou uso severo. Peça orçamento discriminado e confira o que já está no pacote para evitar duplicidade.
Nas rodas de 20 polegadas, confira disponibilidade da medida correta e índice de carga. Não foi obtida cotação identificada de um jogo instalado. O orçamento ilustrativo adiante utiliza R$ 7 mil por jogo, apenas como hipótese, não como preço pesquisado ou promessa de duração.
Motor turbo, circuitos de arrefecimento, eletrônica de potência, carregador, faróis, teto e bancos elétricos formam uma estrutura de manutenção diferente da de um compacto simples. Proximidade da autorizada, diagnóstico disponível e prazo escrito de peças importam tanto quanto a tabela de revisões. Não há prazo universal de peça confirmado nesta matéria.
9. Garantia remanescente: a revenda não reinicia a contagem
O manual público de manutenção e garantia consultado em novembro prevê transmissão dos direitos remanescentes aos proprietários seguintes, contando da entrega ao primeiro comprador. Para o S06 de uso particular, a comunicação pública informa 7 anos/150 mil km para o veículo e 8 anos/160 mil km para bateria de alta tensão e motor elétrico, prevalecendo o primeiro limite.
Confirme por escrito o termo que acompanha a unidade 2026, a data inicial, as revisões, eventuais exclusões e o regime de uso anterior. O manual público diferencia veículos de uso comercial; não presuma que um antigo carro de locação ou aplicativo tenha as condições de uso particular.
Há um detalhe relevante: o manual público de novembro considera a bateria em condição normal com capacidade igual ou superior a 60% da original, dentro das condições ali descritas. Isso não é previsão de desgaste nem promessa de troca automática abaixo desse percentual. Exija leitura do termo aplicável ao exemplar e diagnóstico para discutir eventual cobertura.
Na compra de fornecedor profissional, o CDC estabelece prazo de 90 dias para reclamar de vícios em produto durável, com regra própria para vício oculto a partir de sua evidência. Não se limita a “motor e câmbio”, mas também não transforma desgaste compatível com uso e informação adequada em reparo automaticamente coberto. Na venda entre particulares sem relação de consumo, aplica-se em regra o Código Civil, inclusive a disciplina dos vícios redibitórios.
Fora da garantia contratual, a decisão precisa suportar diagnóstico e reparo sem depender de reembolso presumido. Se a economia de compra não deixa margem financeira para isso, renegocie ou escolha outro exemplar.
10. Isenções no usado: comprar, conduzir e receber benefício são situações diferentes
O comprador PCD pode adquirir o S06 usado com ou sem benefício fiscal. O preço da revenda não recebe automaticamente um novo abatimento de IPI ou ICMS. Mesmo que o carro usado custe menos de R$ 200 mil, isso não o transforma em veículo novo elegível pela Lei nº 8.989/1995.
Os preços públicos atuais da Premium também não demonstram concessão dos benefícios na compra original. O enquadramento depende da operação que realmente ocorreu, sua nota fiscal e suas autorizações. Se determinada isenção nunca foi concedida, não há imposto dessa isenção a devolver por essa razão.
O guia de IPI, ICMS, IOF e IPVA para carros PCD ajuda a organizar a análise. Os fundamentos oficiais e os serviços de transferência estão reunidos nas fontes fiscais ao final.
| Tributo/condição | Situação original | Verificação necessária | Responsável pela análise |
|---|---|---|---|
| IPI | Não informado; não presumido para esta Premium. | Nota fiscal, decisão de isenção e datas. Não descontar IPI novamente da FIPE; eventual manutenção segue autorização própria. | Receita Federal. |
| ICMS | Não informado. O teto de veículo novo do Convênio 38/2012 é distinto do preço do usado. | Benefício efetivamente concedido, UF e norma da aquisição; autorização/recolhimento quando exigíveis. | SEFAZ competente e CONFAZ. |
| IOF anterior | Financiamento e eventual isenção desconhecidos. | Contrato, benefício concedido e restrições ainda aplicáveis. | Receita e instituição financeira. |
| IOF do novo crédito | É outra operação. | Enquadramento próprio do comprador, do híbrido usado e do financiamento; não herdar a isenção do vendedor. | Receita e banco. |
| IPVA | Condição do vendedor desconhecida. | Débitos, cessação ou atualização e eventual requerimento do novo titular, por UF/exercício. | SEFAZ de registro/domicílio competente. |
| Bônus/venda direta | Contrato original não fornecido. | Separar desconto comercial de benefício tributário e verificar eventual cláusula de revenda. | Partes e documentos da operação. |
| IBS/CBS | Nenhuma desoneração demonstrada nesta análise. | Se pertinentes, observar LC 214/2025, alterações e produção de efeitos. Não aplicar regras futuras retroativamente à compra original. | Administrações tributárias competentes. |
IOF: o híbrido usado exige análise específica
O art. 72 da Lei nº 8.383/1991 contém referência expressa a híbridos e elétricos. As orientações gerais da Receita também tratam de requisitos como deficiência física, laudo do Detran, CNH com restrições e utilização única do benefício. Não é correto resolver a elegibilidade deste S06 comparando diretamente os cv do catálogo com 127 HP SAE brutos.
Não foi possível confirmar em orientação oficial específica, até 19/11/2026, a aplicação de isenção de IOF ao financiamento de um S06 Premium 2026 usado nas condições de um comprador determinado. A proposta deve mostrar o tratamento adotado pelo banco e a autorização exigível. Não se conclui nem isenção automática nem impossibilidade apenas por ser usado ou híbrido.
IPVA: exemplo paulista, sem extrapolação nacional
Em São Paulo, a orientação oficial PCD diferencia valor venal até R$ 70 mil, entre R$ 70 mil e R$ 120 mil e acima de R$ 120 mil. Nesta última hipótese, informa cobrança integral no exercício, mesmo em pedido deferido com condição. Valor de compra e FIPE consultada não substituem a base venal estadual.
Para usados, a orientação de requerimento indica, em regra, pedido até o fim do ano para o exercício seguinte; para usado adquirido de pessoa que já possuía isenção, há prazo específico de 30 dias da venda registrada na comunicação. Confirme o serviço e o enquadramento. A situação do vendedor não é herdada automaticamente.
Como o valor venal de um exemplar não foi consultado, esta matéria não concede nem calcula isenção individual. Também não se deve atribuir ao S06 gasolina a regra paulista de híbridos capazes de utilizar etanol/flex. Outras UFs podem ter condições diferentes.
11. Prazos fiscais: vender o carro e comprar outro não são a mesma operação
| Regra | Prazo de referência | Marco e cuidado |
|---|---|---|
| IPI: alienação a não elegível sem recolher o imposto original | 2 anos. | Aquisição original comprovada pela nota fiscal; verificar condição e eventuais hipóteses especiais. |
| IPI: nova aquisição PCD com o mesmo benefício | 3 anos. | Compra anterior com benefício; vender ou recolher antecipadamente não antecipa automaticamente a nova compra. |
| IPI: receber usado com manutenção | A Receita informa intervalo de 3 anos para nova aquisição pelo novo beneficiário. | Verificar uso anterior pelo adquirente; obter no processo confirmação do marco aplicável. Não assumir reinício simultâneo das restrições de todos os impostos. |
| IOF: alienação com repercussão no benefício | 3 anos. | Aquisição vinculada à operação beneficiada, conforme contrato/documentação e orientação federal. |
| IOF: nova utilização | Utilização única. | Não há repetição periódica automática. |
| ICMS: alienação e nova utilização | Referência de 4 anos no Convênio 38/2012; aplicar norma estadual e da aquisição. | Data do documento fiscal. No exemplo paulista, alienação no período depende de autorização; adquirente sem mesmo tratamento pode gerar recolhimento. |
| IPVA | Por UF, fato e exercício. | Cessação do vendedor e pedido do comprador são analisados separadamente. |
Essas referências não demonstram que o S06 à venda tenha recebido os benefícios. Primeiro se reconstrói o histórico. Se não existiu desoneração, não se cria restrição fiscal apenas porque vendedor ou comprador é PCD.
A Receita esclarece que a manutenção da isenção no usado também afeta o adquirente. O marco exato para a situação individual deve ser confirmado no processo; a página pública consultada não detalha todos os efeitos de cada combinação de datas. Não prometa que receber o carro “não conta” como utilização do benefício.
12. Transferência de propriedade: nove cenários que mudam o procedimento
Há cinco frentes distintas: contrato de compra e venda; regularização fiscal quando necessária; mudança de titular no Detran; encerramentos e comunicações do vendedor; e novos pedidos/contratos do comprador. A autorização fiscal não substitui o registro, e a assinatura do recibo não conclui todas essas frentes.
| Cenário | Receita Federal | SEFAZ e tributo possível | Detran e cuidado |
|---|---|---|---|
| A. Usado sem benefício de origem | Sem autorização decorrente de isenção inexistente. | Conferir IPVA e outras obrigações; não devolver imposto nunca dispensado. | Transferência comum, com documentos e restrições conferidos. |
| B. PCD para PCD elegível antes do prazo | Pedir manutenção do benefício federal quando cabível e aguardar deferimento. | Análise estadual independente se houve ICMS; dispensa de recolhimento depende dos requisitos. | Registrar somente após cumprir autorizações necessárias. |
| C. Comprador PCD sem direito a um dos benefícios | Condição PCD não basta para manutenção daquele tributo. | Recolhimento pode existir para um imposto e não para outro. | Não tratar laudo genérico como liberação. |
| D. Não elegível antes do prazo fiscal | Solicitar rito com recolhimento efetivamente devido e liberação. | Consultar cálculo e autorização da SEFAZ se houver benefício estadual. | Pagamento isolado não substitui liberações e registro. |
| E. Todos os prazos fiscais aplicáveis encerrados | Não criar autorização federal prévia quando dispensada para esse caso. | Conferir término e cadastro estadual. | Resolver anotação persistente pela autoridade competente. |
| F. Um prazo terminou e outro continua | Analisar só o benefício federal ainda sujeito a condição. | ICMS/IOF não se liberam pela conclusão do prazo de IPI. | Documentar cada liberação, sem cobrar tributo já liberado. |
| G. Mudança de UF | Manter análise federal aplicável. | Consultar a administração da aquisição original e o IPVA de destino. | Seguir registro no destino; mudar estado não apaga restrição. |
| H. Financiamento/arrendamento/gravame | Regularização fiscal se exigida. | Análise tributária não quita o banco. | Exigir anuência, quitação ou nova contratação aceita e gravame correto. |
| I. Loja, troca ou consignação | Intermediação não afasta obrigações do benefício. | Verificar a operação efetiva e documentos próprios da empresa. | Identificar quem vende, recebe o pagamento e responde pela entrega. |
PCD para PCD com manutenção: roteiro específico
Reúna nota fiscal original e decisões; confira benefício, datas e histórico do adquirente; comprove os requisitos do tributo cuja manutenção é pedida; e protocole os pedidos federal e estadual exigíveis antes de concluir a alienação. A Receita dispõe de serviço por processo digital, diferente de simplesmente emitir uma nova autorização de compra.
O deferimento deve ser lido integralmente: beneficiário, veículo, validade, condições e obrigações posteriores. Não foi identificada uma validade universal de autorização de transferência que se possa atribuir a todos os casos. A página federal informa recurso em dez dias da ciência da rejeição e canal de acompanhamento em Meus Processos; cumpra os prazos das exigências e da decisão do caso.
O serviço fiscal federal é gratuito. Essa gratuidade não elimina imposto devido, taxa de trânsito ou assessoria contratada. O tempo estimado divulgado pelo serviço não é promessa de deferimento.
Quando houver recolhimento
A base é o tributo efetivamente dispensado na origem, com acréscimos da regra aplicável. Não se calcula a devolução multiplicando a FIPE atual por uma alíquota escolhida. A Receita diferencia transferência autorizada, regularização espontânea sem autorização e procedimento fiscal; os acréscimos não são idênticos.
Solicite cálculo e guia pelos canais competentes, pague quando devido e comprove para obter a liberação. A cláusula que distribui custos entre comprador e vendedor não modifica, sozinha, a responsabilidade legal perante o Fisco.
13. Documentos: quem entrega o quê e em que momento
| Responsável/documento | Finalidade e momento | Exigência |
|---|---|---|
| Vendedor: identificação, CPF, domicílio e poderes de representação | Verificar titularidade e legitimidade antes do contrato; apresentar no fluxo do órgão. | Obrigatório conforme serviço; representação é condicional. |
| Vendedor: CRLV-e e CRV/ATPV-e aplicável | Conferir registro e formalizar venda no Detran. | Documento correspondente ao regime de emissão. |
| Vendedor: nota fiscal original e decisões fiscais | Reconstruir aquisição beneficiada antes de definir se precisa autorização. | Condicional ao histórico fiscal. Particular não precisa emitir nova nota de revenda por regra universal. |
| Vendedor/credor: financiamento e liberação | Resolver dívida e gravame antes do registro possível. | Condicional à existência de crédito/arrendamento. |
| Vendedor: revisões, garantia, cabos e adaptações | Avaliação técnica, cobertura e conteúdo da entrega. | Recomendável para a compra; documentos de modificação podem ser exigidos pelo órgão. |
| Comprador: identificação, CPF, endereço e representação | Cadastro do novo titular e formalização. | Obrigatório conforme procedimento; não condutor pode ser proprietário. |
| Comprador: CNH, laudos e autorizações pessoais | Condução, adaptação e benefícios específicos. | Condicional à finalidade. Não se exige CNH universalmente para ser dono. |
| Processos fiscais: petição, nota, provas, decisão e guias | Demonstrar manutenção ou recolhimento antes da alienação, quando necessário. | Condicional a benefício existente e prazo. |
| Partes: contrato, comprovantes e termo de entrega | Fixar preço real, condições, quilometragem, chaves e responsabilidades. | Documentação recomendada do negócio e dos pagamentos. |
| Transferência: assinaturas, comunicação, vistoria e taxas | Concluir registro, obter documento do novo titular e comprovar comunicação. | Segundo UF e fluxo admitido; não impor cartório/CSV/despachante indistintamente. |
CRV registra a propriedade; CRLV-e comprova registro/licenciamento no formato eletrônico; ATPV-e autoriza a transferência. São documentos/funções diferentes. A assinatura eletrônica ou física do instrumento não comprova, isoladamente, que o cadastro já mudou.
14. Ordem prática para concluir a compra
- Comprador: definir necessidade funcional e testar o carro com equipamentos e acompanhante. Conclusão: adequação documentada e orçamento de adaptação, se necessário.
- Partes: confirmar titular, identificação e histórico fiscal, financeiro e de manutenção. Conclusão: cópias, consultas e pendências identificadas.
- Avaliador técnico: inspecionar estrutura, mecânica, bateria e segurança. Conclusão: relatório e orçamento dos serviços.
- Comprador: obter proposta de seguro e crédito, quando houver. Conclusão: condições escritas e vigência planejada.
- Partes: fixar preço e condições de conclusão no contrato, inclusive tratamento do sinal se houver negativa de autorização.
- Requerente competente: protocolar e obter autorizações fiscais/recolhimentos necessários. Conclusão: decisões e comprovantes, não apenas protocolo.
- Credor e partes: resolver financiamento e gravame no procedimento aceito pelo banco.
- Partes/vendedor: formalizar ATPV-e ou documento cabível e comprovar a comunicação de venda. Conclusão: instrumento válido e recibo de comunicação.
- Comprador: cumprir vistoria, taxas e registro no Detran no prazo aplicável; incluir mudança de UF quando houver.
- Comprador: conferir novo titular, documento emitido, restrições corretas e adaptações regularizadas antes da condução correspondente.
- Cada parte: atualizar IPVA, seguro e demais contratos próprios. Conclusão: decisões, endossos ou novas contratações.
- Partes: concluir pagamento e entrega conforme o contrato, guardando recibos, quilometragem, chaves e acessórios.
Vistoria e cotação podem ser preparadas em paralelo; atos que dependem de autorização prévia devem respeitar essa sequência. A venda digital pela CDT exige elegibilidade do documento, adesão e condições do serviço; o roteiro oficial informa conta gov.br prata ou ouro para a etapa de acesso. Não significa dispensa universal de vistoria ou transferência totalmente remota.
15. Multas, cobranças e responsabilidades sem confundir os órgãos
| Responsável | Providência/prova | Risco se omitida |
|---|---|---|
| Vendedor | Informar histórico, cumprir obrigações próprias e guardar comunicação de venda. | Cobranças ou responsabilidade nas hipóteses legais, além do conflito contratual. |
| Comprador | Registrar aquisição e comprovar seu enquadramento nos benefícios/contratos. | Infração por atraso e impossibilidade de obter benefício não demonstrado. |
| Credor | Documentar anuência, quitação/novo contrato e processamento do gravame. | Acordo informal entre particulares não muda o devedor perante o banco. |
| Loja/intermediário | Documentar sua participação, oferta, pagamentos e entrega. | Responsabilidade conforme atuação e regime legal, sem afastar os direitos do consumidor. |
O CTB prevê registro pelo comprador em 30 dias. No art. 134, a hipótese de comunicação pelo antigo proprietário envolve o prazo do comprador expirado sem as providências e o prazo legal de 60 dias ali descrito. A orientação prática é comunicar imediatamente após formalizar a alienação e guardar o comprovante; não aguardar uma soma de prazos.
| Situação | Consequência e responsável | Fundamento |
|---|---|---|
| Comprador não registra no prazo | Infração média, multa de R$ 130,16; sem pontuação por essa infração, conforme exceção legal. O art. 233 prevê remoção, sujeita às regras de aplicação; não é remoção automática por simples decurso do prazo. | CTB, arts. 123, 233, 258, III, e 259, § 4º, II. |
| Vendedor omite comunicação na hipótese legal | Responsabilidade solidária pelas penalidades e reincidências até comunicar, nos termos do artigo. Não equivale a assumir automaticamente todo tributo ou dano civil. | CTB, art. 134. |
| Alienação antecipada com IPI/IOF de origem | Beneficiário/responsável legal pode dever tributo e acréscimos conforme elegibilidade do adquirente e regularização. | Lei 8.989/1995, art. 6º; Lei 8.383/1991, art. 72; rito da Receita. |
| Descumprimento de ICMS beneficiado | Recolhimento e acréscimos conforme condição e UF; não usar percentual único nacional de multa. | Convênio 38/2012, cláusula quinta; exemplo SP: art. 19 do Anexo I do RICMS. |
| IPVA mantido sem preencher requisitos | Cessação/revisão e cobrança nos termos estaduais, com defesa/recurso aplicável. | Legislação estadual e decisão do benefício. |
| Falsidade para reduzir ou suprimir tributo | Pode gerar responsabilização administrativa e apuração penal conforme os fatos e elementos legais. | Lei 8.137/1990, arts. 1º e 2º, quando configurados. |
Indeferimento é a recusa de um pedido; cessação pode decorrer de mudança legítima de condição; cancelamento/revisão examina uma concessão; recolhimento por venda antecipada é outra consequência. Nenhuma dessas situações significa, por si, perda vitalícia e simultânea de todas as isenções. Notificações, exigências e recursos devem ser tratados no processo correspondente.
Três exemplos fictícios para entender a diferença
- Manutenção autorizada: Ana vende a Bruno, ambos PCD. Em exemplo com outro modelo que efetivamente recebeu IPI, comprado em abril/2025, a venda em novembro/2026 exige verificar elegibilidade e pedir manutenção antes de alienar. Ser PCD não dispensa deferimento.
- Comprador sem o mesmo direito: Carlos vende em novembro/2026 um veículo beneficiado adquirido em março/2026. Antes de concluir, solicita a autorização e o cálculo dos tributos cuja condição será descumprida. O valor não é uma porcentagem arbitrária da FIPE.
- Falhas distintas: Daniel compra um usado comum e atrasa o registro; Elisa, vendedora, não comprova comunicação. A infração do comprador e a responsabilidade do vendedor seguem fundamentos diferentes. Não há imposto de isenção a devolver se nenhum foi dispensado.
Os exemplos fiscais são gerais e não afirmam que um S06 Premium 2026 tenha recebido IPI, ICMS ou IOF. Venda antecipada ou atraso administrativo não são crime automático.
16. Financiamento, mudança de estado e operações especiais
“Passar as parcelas” por contrato particular não substitui o devedor nem remove a alienação fiduciária. Confirme com o credor se haverá quitação, nova operação ou substituição contratual admitida. Para arrendamento, a participação do arrendador é necessária conforme o contrato.
Na compra interestadual, obtenha a lista do Detran de destino e apure obrigações na UF da aquisição beneficiada. Transporte do carro, eventual placa e inspeções entram na conta; a mudança de endereço não elimina débitos ou bloqueios.
Doação, inventário, partilha, perda total, furto/roubo e transferência à seguradora exigem documentos e regras próprias. No exemplo paulista do ICMS, o regulamento contém exceções específicas para certas transmissões; elas não são uma dispensa automática para IPI, IOF ou IPVA.
Menoridade ou curatela podem exigir documentos e autorização judicial conforme o ato. A deficiência, por si só, não elimina a capacidade civil nem torna a representação obrigatória. Não condutor e pessoa civilmente incapaz são conceitos diferentes.
17. Contrato e despesas para regularizar a compra
Registre identificação do veículo e das partes, preço real, forma de pagamento, quilometragem declarada, pendências conhecidas, condição fiscal informada, adaptações, cabos e acessórios incluídos. Se houver autorização pendente, estabeleça prazo, condição para concluir e tratamento dos valores antecipados. Não use recibo em branco, preço fictício ou procuração como substituição permanente da transferência.
| Despesa | Quando existe | Valor e responsabilidade |
|---|---|---|
| Transferência, registro e vistoria | Conforme procedimento estadual. | Consultar tabela vigente da UF; custos do comprador no cenário, sem afastar regra/ajuste aplicável. |
| Assinatura/cartório e placa | Segundo documento, fluxo e necessidade de placa. | Não são cobrança universal em toda venda digital. |
| Adaptação, inspeção e CSV | Quando o projeto e o enquadramento exigirem. | Orçamento técnico; não quantificado para este S06. |
| Tributo original e acréscimos | Somente com fundamento e benefício comprovados. | Cálculo oficial; responsabilidade legal não é alterada apenas por contrato. |
| Assessoria/despachante | Se contratado. | Honorário privado, não taxa pública obrigatória. |
| Inspeção e serviços iniciais | Conforme avaliação. | Orçamento identificado; desconto de compra deve considerar o resultado. |
Não foi fixada taxa de Detran sem UF e serviço definidos. O cenário de custo reserva R$ 1.800 para documentação e avaliação da compra, como hipótese de orçamento, e R$ 2.000 para serviços iniciais não incluídos nas revisões futuras. Substitua ambos por valores reais antes de decidir.
18. Crédito: compare o CET e o custo de alongar o prazo
Há instituições com financiamento de veículos, como o Santander, mas não foi obtida aprovação específica para este exemplar e comprador. Idade aceita, categoria, prazo e condições dependem da política vigente e da análise de crédito. Campanha de financiamento do S06 zero-quilômetro não vale automaticamente no usado.
O CET inclui os encargos e despesas da operação e precisa ser comparado em propostas equivalentes. A taxa nominal sozinha não informa todo o custo. O guia de financiamento e seguro para PCD explica o critério; os limites comerciais daquela pauta não foram transportados para o preço deste SUV.
SIMULAÇÃO ILUSTRATIVA — NÃO É PROPOSTA DE CRÉDITO. Preço hipotético de R$ 190 mil; Tabela Price; taxa hipotética de 1,8% ao mês. IOF, tarifas e serviços não foram calculados nem incorporados ao principal. Os totais abaixo são parciais e não constituem CET. A equivalência de 23,87% ao ano refere-se somente aos juros compostos dessa taxa.
| Entrada/prazo | Entrada | Principal | Parcela | Soma das parcelas | Entrada + parcelas | Juros |
|---|---|---|---|---|---|---|
| 50% / 24 meses | R$ 95.000 | R$ 95.000 | R$ 4.909,68 | R$ 117.832,30 | R$ 212.832,30 | R$ 22.832,30 |
| 40% / 36 meses | R$ 76.000 | R$ 114.000 | R$ 4.330,16 | R$ 155.885,65 | R$ 231.885,65 | R$ 41.885,65 |
| 30% / 48 meses | R$ 57.000 | R$ 133.000 | R$ 4.161,48 | R$ 199.751,03 | R$ 256.751,03 | R$ 66.751,03 |
Fórmula utilizada: parcela = P × i ÷ [1 − (1 + i)−n]. Totais calculados antes do arredondamento das parcelas; a última parcela pode sofrer ajuste de centavos. CET completo: não calculado.
Na hipótese, reduzir a entrada e alongar o prazo de 24 para 48 meses diminui a parcela em cerca de R$ 748, mas acrescenta aproximadamente R$ 43.919 de juros. Ainda será necessário pagar seguro, energia, impostos e manutenção durante o financiamento.
19. Seguro e continuidade da mobilidade
Peça cotação antes de comprar, com versão, ano/modelo, uso, garagem, condutores e adaptações corretos. O contrato do vendedor não muda automaticamente de titular, e eventual endosso depende da aceitação da seguradora. Confirme a hora de início da cobertura do comprador.
Compare casco, enchente, terceiros, franquias, vidros, teto, faróis, sensores e calibração. Solicite esclarecimento sobre bateria, reparos de alta tensão, rede de oficinas, reboque e acessórios de mobilidade. Cobertura de colisão da bateria não equivale a garantia por desgaste.
A indenização segue a modalidade contratada, tabela e fator de ajuste quando houver. Não existe promessa universal de 100% da FIPE. Se houve benefício fiscal na origem, avalie a regularização de eventual transferência à seguradora no sinistro.
Para quem depende de adaptação, “carro reserva” só é útil se puder ser utilizado. Peça solução concreta para o período sem o veículo. Não se deve pressupor reserva adaptada ou cobertura ilimitada de assistência. O valor de R$ 5.500 anuais usado no exemplo seguinte é apenas hipótese, sem cotação pessoal.
20. TCO de cinco anos: R$ 190 mil de compra não são o custo completo
O cenário é ilustrativo e utiliza cinco anos e 75 mil km adicionais, de 20 mil para 95 mil km no hodômetro. Preço de compra: R$ 190 mil; revenda projetada: R$ 110 mil. Os R$ 190 mil são uma hipótese próxima do anúncio mais barato observado, não uma oferta para um carro específico com 20 mil km.
Todos os valores são tratados a preços constantes da pesquisa, sem inflação ou reajustes futuros. Não há adaptação, estacionamento, pedágio, custo de oportunidade ou reparo extraordinário de bateria quantificado. O estado da unidade e a data de primeira entrega devem ajustar as despesas por tempo.
Energia: premissas e fórmula
Adotamos 70% dos quilômetros em uso predominantemente elétrico e 30% no regime contabilizado a gasolina. Para os quilômetros elétricos, hipótese de 0,24 kWh/km no veículo, acrescida de 10% sobre esse consumo como margem de recarga, totalizando 0,264 kWh/km na tomada. Tarifa hipotética: R$ 1,00/kWh, exclusivamente domiciliar. Para gasolina: 13,4 km/l como referência PBEV e preço hipotético de R$ 6,50/l.
A margem de 10% é um acréscimo de orçamento sobre a energia no veículo, não uma afirmação de rendimento medido do carregador. Motores podem operar em conjunto; a divisão de quilômetros é simplificação de planejamento, sem contabilizar combustível e eletricidade duas vezes para o mesmo trecho.
Eletricidade: 52.500 km × 0,264 kWh/km × R$ 1,00 = R$ 13.860. Gasolina: 22.500 km ÷ 13,4 km/l × R$ 6,50 = R$ 10.914,18. Total de energia: R$ 24.774,18. Recarga pública paga exige outra tarifa e outra conta.
| Componente | Cinco anos | Base e grau de certeza |
|---|---|---|
| Depreciação | R$ 80.000,00 | Compra hipotética de R$ 190 mil menos residual projetado de R$ 110 mil. |
| Documentação e avaliação de compra | R$ 1.800,00 | Hipótese; substituir por taxas e orçamentos reais, sem incluir revisões. |
| Infraestrutura de recarga | R$ 4.500,00 | Hipótese de equipamento/instalação; pode mudar se já houver infraestrutura adequada. |
| Serviços iniciais | R$ 2.000,00 | Hipótese para itens identificados na inspeção, separados das revisões futuras. |
| Revisões de 30 mil a 90 mil km | R$ 10.816,96 | Soma da tabela pública atual; valores futuros e serviços adicionais não garantidos. |
| Outros desgastes/manutenção | R$ 6.000,00 | Hipótese para itens fora dos pacotes; evitar duplicar o que a revisão já incluir. |
| Pneus | R$ 14.000,00 | Hipótese de dois jogos de R$ 7 mil, equivalentes a R$ 1.750 por pneu; sem cotação ou vida útil garantida. |
| Eletricidade | R$ 13.860,00 | Consumo, proporção e tarifa hipotéticos detalhados no texto. |
| Gasolina | R$ 10.914,18 | Consumo de referência e preço hipotético; não é medição do usado. |
| Seguro | R$ 27.500,00 | R$ 5.500/ano hipotéticos; sem cotação por CEP/perfil. |
| IPVA | R$ 31.600,00 | Simulação sem isenção: 4% sobre bases anuais hipotéticas de R$ 190 mil, 174 mil, 158 mil, 142 mil e 126 mil. Não são bases publicadas pela SEFAZ nem previsão de lei futura. |
| Licenciamento | R$ 1.000,00 | Hipótese de R$ 200/ano; não corresponde a tarifa estadual confirmada. |
| TCO econômico | R$ 203.991,14 | Depreciação + aquisição/instalação + operação. Sem juros de financiamento. |
R$ 3.399,85 por mês · R$ 2,72 por km
É o custo econômico médio da hipótese, incluindo depreciação. Não é parcela de financiamento. A operação recorrente média corresponde a aproximadamente R$ 1.928,19/mês, retirando depreciação e os itens iniciais de documentação, recarga e serviços iniciais. Gastos reais não se distribuem igualmente pelos meses.
A fórmula é: TCO = compra − revenda + aquisição/regularização + infraestrutura + operação/manutenção + custo incremental do crédito, se houver. Não se soma novamente o preço integral à depreciação. No crédito, acrescentam-se juros e despesas pertinentes, não a amortização do principal uma segunda vez.
Na opção ilustrativa de 24 meses, os R$ 22.832,30 de juros levariam o TCO a aproximadamente R$ 226.823,44, ainda sem os encargos não calculados. O fluxo de entrada e parcelas é diferente desse custo econômico.
| Mudança | Efeito sobre o cenário |
|---|---|
| Residual de R$ 90 mil em vez de R$ 110 mil | TCO sobe R$ 20 mil, para R$ 223.991,14. Projeção patrimonial, não previsão de mercado. |
| Residual de R$ 130 mil | TCO cai R$ 20 mil, para R$ 183.991,14, sem recalcular a hipótese independente de IPVA. |
| Mais R$ 10 mil de reparos efetivamente necessários | Acrescenta R$ 166,67 ao custo mensal médio de cinco anos. |
| Uso contabilizado integralmente a gasolina | Energia iria a R$ 36.380,60 no modelo simplificado: R$ 11.606,42 a mais. Não é ensaio do veículo. |
| 10 mil / 15 mil / 20 mil km por ano, com a mesma divisão de energia | Energia anual de R$ 3.303,22 / R$ 4.954,84 / R$ 6.606,45. Demais custos não foram recalculados. |
Uma reserva de emergência não é despesa já ocorrida. Se o comprador separar, por exemplo, R$ 10 mil para contingências, esse dinheiro fica fora do TCO até ser usado e não pode duplicar reparos já contabilizados. O valor é hipótese de planejamento, não reserva universal suficiente para qualquer falha.
Depreciação merece tanta atenção quanto combustível, inclusive para quem compara um SUV generalista equipado a um modelo de marca de luxo, como o Mercedes CLA analisado para PCD. Não é o mesmo segmento; o ponto comum é que preço de entrada não informa sozinho o risco patrimonial.
21. Quais alternativas merecem entrar na comparação?
Compare exemplares com documentação, conservação e quilometragem semelhantes. Para os usados abaixo, não foi obtida nesta pesquisa uma amostra própria equivalente de preços, seguro ou TCO. O quadro organiza a próxima cotação, sem criar um ranking financeiro sem dados.
| Modelo/ano | Proposta | O que comparar no exemplar | Preço nesta pesquisa |
|---|---|---|---|
| BYD Song Pro GS 2026 | SUV híbrido plug-in. | Configuração exata e pacote ADAS da unidade, acesso, bateria, garantia e recarga. | Sem amostra própria de usados equivalentes; cotar versão/ano corretos. |
| GWM Haval H6 HEV2 2026 | SUV híbrido pleno, sem recarga externa. | Adequação para quem não tem tomada, consumo, manutenção e acesso. | Sem amostra própria de usados equivalentes. |
| GWM Haval H6 PHEV19 2026 | SUV híbrido plug-in. | Histórico de recarga, diagnóstico, pneus, seguro, bancos e porta-malas. | Sem amostra própria de usados equivalentes. |
| S06 Premium 2026/2027 novo | Contraponto direto ao usado. | Preço final, bônus, garantia desde a primeira entrega, acessórios e disponibilidade. | Campanha oficial de R$ 209.900 até 30/11/2026; confirmar condições. |
O guia do Haval H6 híbrido usado para PCD aprofunda a alternativa sem tomada. Para não confundir HEV, PHEV e alterações de linha, consulte também o panorama de modelos e versões GWM para PCD, conferindo o ano específico do carro comparado.
Se a prioridade for reduzir o orçamento necessário para compra e reposição, a análise do Volkswagen Polo 2026 seminovo oferece outro ponto de partida. Não é concorrente direto do S06; pode atender à mesma necessidade de mobilidade com estrutura de custos diferente.
22. Veredicto JK Carros: quando a compra faz sentido
O S06 Premium 2026 pode fazer sentido para quem consegue recarregar com frequência, utiliza seus recursos de conforto, encontra uma unidade com histórico comprovado e obtém desconto real em relação a uma proposta equivalente de carro novo. Bancos elétricos e assistências podem entregar utilidade diária, desde que o acesso funcione para o usuário.
Na amostra, a distância de quase R$ 20 mil entre o anúncio mais barato e a campanha do novo justifica investigar o exemplar. Não basta, porém, pagar menos que a FIPE: reparos, perda de cobertura, acessórios e adaptação precisam caber nessa diferença e no orçamento de uso.
É melhor escolher outro carro se a transferência corporal for difícil, a cadeira não puder ser acomodada, a assistência técnica for inviável ou a compra consumir o dinheiro necessário para manter o veículo. Para quem precisa de outra configuração de assentos, a discussão de uso diário do Wey 07 para PCD ajuda a organizar a necessidade, sem tratar esse modelo mais caro como equivalente financeiro.
Antes de fechar: teste a acessibilidade; obtenha inspeção especializada; confirme garantia e revisões; cote seguro; esclareça o histórico fiscal; resolva gravames e autorizações; e só então conclua o negócio na sequência contratada e legalmente admitida. Esta análise orienta a avaliação, não certifica a regularidade de um veículo.
Vai vender o usado para comprar outro carro com isenção?
São operações independentes. Regularize a saída do carro atual e verifique se os intervalos de cada benefício permitem outra aquisição. Faça os novos pedidos necessários, atualize o IPVA segundo a UF e contrate seguro e adaptações para o outro veículo. Vender a uma pessoa PCD não antecipa automaticamente o direito do vendedor à nova compra.
23. Perguntas frequentes sobre o S06 Premium 2026 usado para PCD
1. Quanto custa e qual é a FIPE do S06 Premium 2026?
A referência reproduzida pela Webmotors é de R$ 206.668 em novembro/2026, código 307006-9. Dois anúncios individuais confirmados pediam R$ 189.990 e R$ 209.900. Não é uma média nacional de negócios concluídos.
2. PCD pode comprar esse usado sem isenção?
Sim. Propriedade, habilitação para conduzir e direito tributário têm requisitos distintos. A compra comum não depende de concessão fiscal.
3. Custar menos de R$ 200 mil gera IPI ou ICMS na revenda?
Não automaticamente. O preço atual do usado não o transforma em aquisição de veículo novo para esses benefícios. Desconto comercial também não é isenção.
4. Como saber se houve benefício fiscal na origem?
Peça nota fiscal original, decisões e documentos de operações anteriores. Confira datas e restrições com os órgãos competentes; a declaração “carro PCD” é insuficiente.
5. É possível transferir antes do prazo de PCD para PCD?
Há hipóteses de manutenção autorizada. O comprador precisa cumprir os requisitos do tributo e o procedimento correspondente, inclusive a verificação de uso anterior do benefício.
6. O laudo PCD dispensa autorização de transferência?
Não. A elegibilidade da pessoa não substitui os atos exigidos pela Receita, SEFAZ e Detran na operação concreta.
7. Quando é necessário recolher imposto antes da venda?
Quando um benefício efetivamente concedido ainda impõe condição que a alienação descumpre. Não há devolução de imposto nunca dispensado por aquela isenção.
8. Quais documentos pertencem a cada parte?
O vendedor comprova titularidade, histórico e pendências. O comprador apresenta seus documentos e, se pedir benefício, seu próprio enquadramento. Laudo, CNH e autorizações pessoais não passam de uma pessoa à outra.
9. ATPV-e, autorização fiscal e comunicação são a mesma coisa?
Não. São etapas com funções próprias. A conclusão do registro deve ser confirmada com o documento e o cadastro do novo titular.
10. Os prazos de venda e nova compra são iguais?
Não. O quadro desta matéria separa alienação, nova utilização e efeitos sobre quem recebe o usado com manutenção, além do registro no Detran.
11. O IPVA isento do vendedor é herdado?
Não automaticamente. O novo proprietário deve cumprir o procedimento e os requisitos de sua UF e do exercício correspondente.
12. O que muda se vier de outro estado ou estiver financiado?
A compra envolve o registro de destino, a análise fiscal pertinente e a regularização com o credor. Mudar UF ou assumir parcelas informalmente não elimina restrições.
13. Quais multas e cobranças podem ocorrer?
Atraso de registro, omissão de comunicação e descumprimentos fiscais têm consequências diferentes. A tabela legal identifica as regras; não existe multa única para todas as situações.
14. Qualquer problema faz perder todas as isenções?
Não. Indeferimento, cessação, cancelamento e recolhimento por alienação são situações distintas, com fundamento, procedimento e possibilidade de defesa próprios.
15. O vendedor pode comprar outro carro beneficiado logo depois?
Depende dos intervalos e requisitos de cada tributo. A venda não antecipa automaticamente nova autorização.
16. Receber usado com manutenção de isenção afeta o comprador?
Sim. A Receita informa repercussão no intervalo de nova aquisição do beneficiário. Confirme o marco da situação individual antes de contratar.
17. Posso aproveitar a adaptação do antigo dono?
Somente após verificar adequação funcional, restrições da CNH, instalação e regularização. Pode ser necessária troca ou retirada conforme avaliação técnica.
18. Há financiamento e seguro? O IOF é isento?
Crédito e seguro dependem de aceitação e proposta. Não foi confirmado enquadramento específico de IOF para esta compra de híbrido usado; não conte com abatimento sem validação.
19. A garantia começa novamente quando compro usado?
Não. O termo público prevê continuidade dos direitos remanescentes, dentro da contagem inicial e condições aplicáveis. Confirme o histórico do chassi.
20. Cabe cadeira de rodas e quanto custa manter?
O encaixe exige teste com a cadeira real. O cenário de cinco anos resulta em R$ 203.991,14 de custo econômico, com hipóteses detalhadas e sem adaptação; não é orçamento individual.
Fontes e critérios da pesquisa
Consultas em 19/11/2026. Fontes externas ficam reunidas abaixo; os links de matérias do JK Carros estão distribuídos no conteúdo. O catálogo de lançamento de 2026 foi separado da campanha atual do novo. Valores de anúncios não foram auditados por inspeção, e as simulações não representam propostas comerciais.
- Jetour — ficha brasileira de lançamento de janeiro/2026, disponibilizada pela rede Savol: especificações e configuração Premium.
- Jetour Brasil — página do S06: esclarecimento atual sobre potência instalada e soma dos motores.
- Inmetro — PBE Veicular 2026: linha S06 DM Premium, consumo e autonomia elétrica.
- Jetour — perguntas frequentes: recarga, manutenção e limites anunciados de garantia.
- Jetour — ofertas de novembro/2026: campanha do novo; validade até 30/11/2026.
- Webmotors — reprodução da FIPE da versão Premium 2026: novembro/2026; consulta secundária.
- Fundação FIPE — consulta oficial: não foi possível confirmar diretamente o valor nesta pesquisa.
- Anúncio individual Savol/Santo André: R$ 189.990 e 3.100 km declarados na consulta.
- Anúncio individual São Paulo Veículos/Recife: R$ 209.900 e 7.289 km declarados.
- Jetour — tabela pública de revisões: preços consultados do S06.
- Jetour — manual público de assistência, manutenção e garantia, novembro/2026: transferência de direitos, contagem, regimes e condições.
- Jetour — consulta e orientações de recall: verificar o chassi do exemplar.
- Rede Euroville Jetour — identificação das configurações 4×2: referência para tração, sem aplicar a campanha de produtor rural ao usado.
- Latin NCAP — resultados: sem nota específica confirmada para a configuração brasileira analisada.
Tributos, transferência fiscal e capacidade civil
- Receita Federal — obter autorização para transferir carro com isenção: hipóteses, processo e recurso.
- Receita — diferença entre prazo de alienação e nova aquisição.
- Receita — efeitos para quem recebe usado com manutenção da isenção.
- Receita — transferência a adquirente também elegível.
- Lei nº 8.989/1995 — IPI, requisitos e alienação.
- Lei nº 8.383/1991, art. 72 — IOF.
- Receita — diferenças entre IPI e IOF: requisitos gerais, sem autorização específica deste S06 usado.
- CONFAZ — Convênio ICMS nº 38/2012 e alterações.
- São Paulo — art. 19 do Anexo I do RICMS: exemplo estadual.
- SEFAZ-SP — valor venal, decisão e cobrança do IPVA PCD.
- SEFAZ-SP — requerimento e prazos de IPVA PCD.
- SEFAZ-SP — regra específica de hidrogênio e híbridos etanol/flex.
- LC nº 214/2025, com alterações — IBS/CBS e produção de efeitos.
- Lei nº 8.137/1990 — crimes contra a ordem tributária: aplicação depende da conduta e elementos legais.
- Lei Brasileira de Inclusão — capacidade e direitos da pessoa com deficiência.
Trânsito, consumo, crédito e seguro
- CTB compilado — arts. 98, 106, 123, 134, 233, 258 e 259.
- Senatran — venda digital pela CDT/ATPV-e.
- Contran — Resolução nº 916/2022: modificações e regularização.
- CDC — arts. 18, 24 e 26: responsabilidade e vícios de produto durável.
- Código Civil — arts. 441 a 446: vícios redibitórios.
- Banco Central — glossário financeiro e CET.
- Santander — financiamento de veículos: canal comercial geral, sem proposta específica para esta compra.
- SUSEP — seguro de automóveis e critérios de indenização.
- BYD — configuração da linha Song Pro GS 2026: referência de alternativa, sem importar campanha antiga para usado.
- GWM — versões da família Haval H6 2026: identificação de alternativas HEV2 e PHEV19.