
Apuração em · Mercado brasileiro · Ano-modelo 2026
Do XR ao XRX Hybrid, quanto custa um Corolla Cross 2026 usado para PCD?
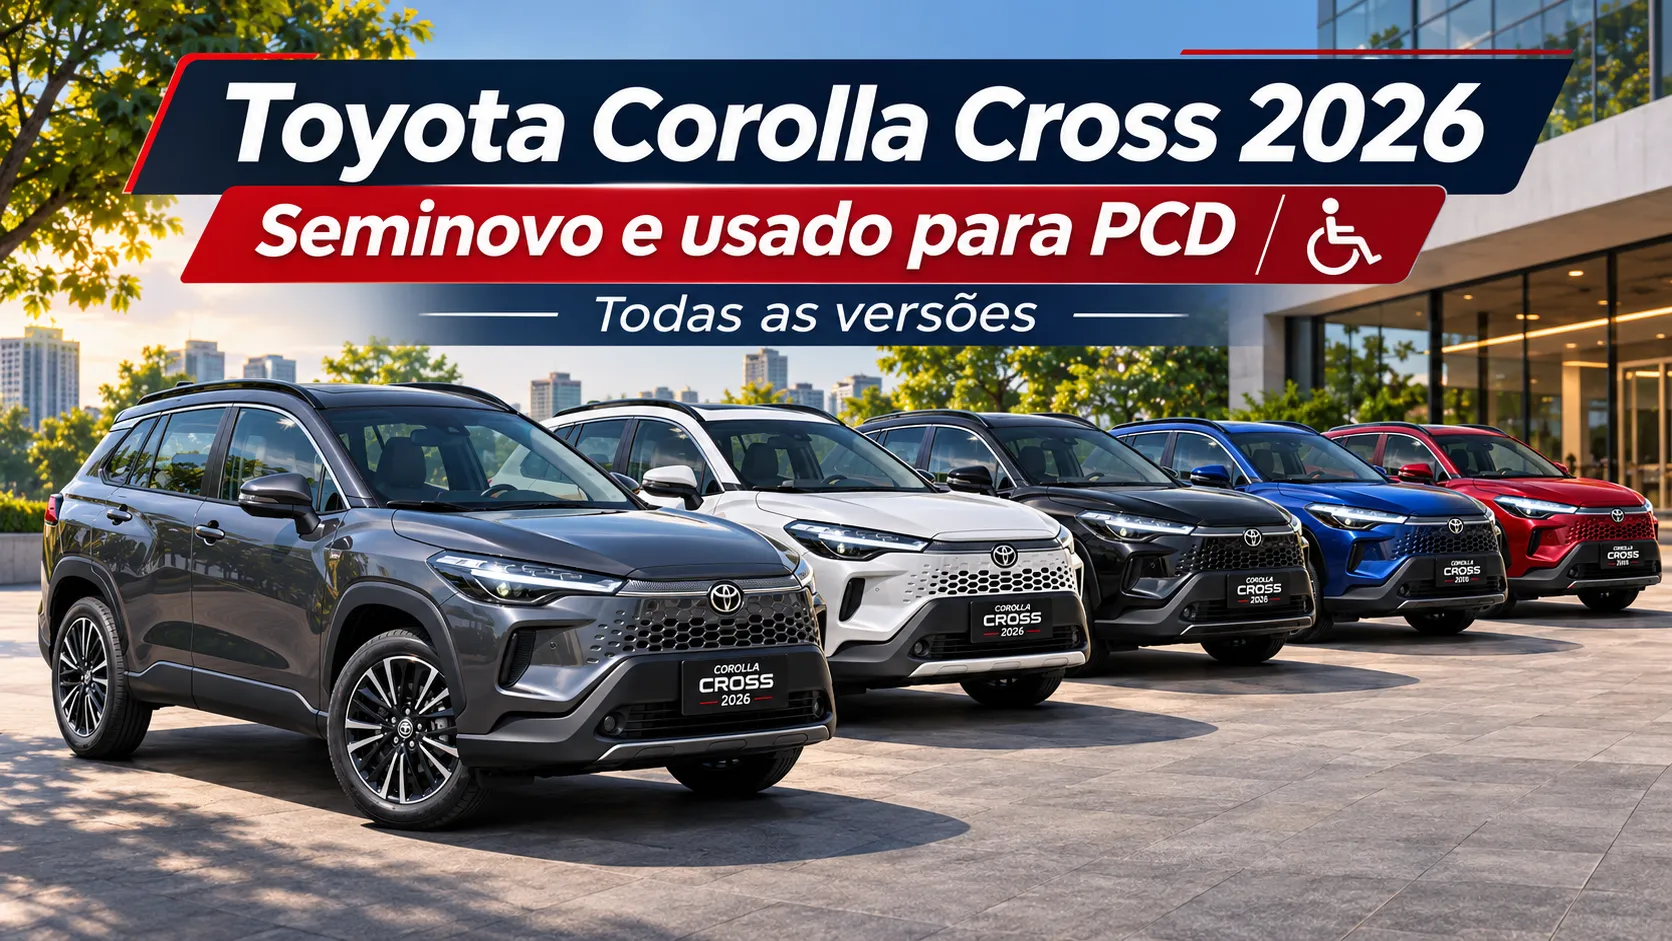
O Toyota Corolla Cross 2026 para PCD tem cinco versões oficiais no Brasil, todas flex e automáticas. Na FIPE de novembro, o XR 2.0 sai por R$ 153.788 e o XRX Hybrid chega a R$ 192.955. O XR é o primeiro a testar quando o orçamento manda. O XRE acrescenta conveniências para o dia a dia. Para o condutor que precisa refinar a posição ao volante ou para a família que carrega uma cadeira dobrável com frequência, o banco elétrico do motorista e a tampa elétrica das versões superiores podem pesar tanto quanto o motor.
Todas as versões do Corolla Cross 2026 e a FIPE de novembro
| Versão | Motor e câmbio | Código FIPE | Novembro/2026 | O que muda para PCD |
|---|---|---|---|---|
| XR 2.0 | Flex, CVT Direct Shift | 002201-2 | R$ 153.788 | Rodas de 17”, banco do motorista com ajuste manual de altura e câmera de ré. Mantém o pacote Toyota Safety Sense. |
| XRE 2.0 | Flex, CVT Direct Shift | 002203-9 | R$ 163.559 | Rodas de 18”, chave presencial, painel digital de 12,3” e carregador por indução. Teste o acesso com o banco de ajuste manual. |
| GR-Sport 2.0 | Flex, CVT Direct Shift | 002208-0 | R$ 178.822 | Banco elétrico do motorista, alerta de ponto cego, rodas de 18” e ajustes de suspensão próprios. Teste a lateral do assento e o rodar em piso ruim. |
| XRX 2.0 | Flex, CVT Direct Shift | 002216-0 | R$ 180.377 | Banco elétrico do motorista, tampa elétrica do porta-malas, alerta de ponto cego e ar-condicionado de duas zonas. |
| XRX Hybrid 1.8 | Híbrido pleno flex, e-CVT | 002204-7 | R$ 192.955 | Banco elétrico do motorista e tampa elétrica, com maior eficiência na cidade e o mesmo volume nominal de bagagem. |
A ordem acima segue a FIPE do seminovo. Na tabela Toyota de abril de 2026, a GR-Sport era mais cara que a XRX 2.0 quando nova. A pintura bicolor Dualtone da GR-Sport aparece como configuração comercial da mesma versão, sob o mesmo código FIPE. Consulte a FIPE oficial pelo código e mês. Valores cruzados com Fipex e PegaRex. Gama e equipamentos nas fichas Toyota MY26 e Toyota GR-S MY26, com valores históricos na tabela pública da marca.
Se o XR já ultrapassar o orçamento, use o guia de automáticos 2026 com FIPE para selecionar carros com preço e acesso comparáveis. Entre os SUVs menores, compare a posição de dirigir do Honda HR-V EX 2026 e os comandos do Chevrolet Tracker Turbo AT 2026.
Motor, consumo e capacidade
Nas quatro versões 2.0, o motor Dynamic Force entrega até 175 cv e 21,3 kgfm com etanol. A transmissão Direct Shift combina uma engrenagem de partida com variação contínua e simula dez marchas. O XRX Hybrid reúne o 1.8 flex, de 101 cv e 14,5 kgfm com etanol, e componentes elétricos. A referência é de 122 cv combinados, com 72 cv e 16,6 kgfm no motor elétrico de tração. Potência e torque de cada componente são especificações individuais. A bateria de tração se carrega na condução, pela atuação do sistema híbrido e pela regeneração nas desacelerações. O tanque leva 47 L no 2.0 e 36 L no híbrido. Ficha Toyota MY26 · Lançamento e potência do híbrido.
| Motor | Etanol cidade | Etanol estrada | Gasolina cidade | Gasolina estrada |
|---|---|---|---|---|
| 2.0 flex · XR, XRE, GR-Sport e XRX | 7,9 | 9,2 | 11,5 | 13,1 |
| 1.8 flex HEV · XRX Hybrid | 11,6 | 9,9 | 16,6 | 14,0 |
Referência de laboratório do Inmetro, PBE Veicular, 18º ciclo. Com gasolina, a vantagem do híbrido é de 5,1 km/l no ciclo urbano e 0,9 km/l no rodoviário. Peso transportado, clima e trânsito mudam o resultado.
Acessibilidade no uso diário e segurança
O Corolla Cross mede cerca de 4,46 m de comprimento, 1,83 m de largura sem retrovisores e 2,64 m de entre-eixos. O porta-malas nominal é de 440 litros nas versões da gama, com encosto traseiro bipartido 60:40. Leve a cadeira ou o andador e meça a largura da abertura, a altura da borda de carga até o chão e o vão entre as caixas de roda. Faça o teste com os bancos ocupados como na rotina. O volume em litros deixa essas três medidas em aberto.
- PCD condutor. Teste a transferência com o banco na altura utilizada para dirigir, o espaço entre assento e volante, a posição do cinto e o alcance da alavanca, do freio de estacionamento eletrônico e dos comandos de seta e limpador. Na GR-Sport e nas duas XRX, experimente os oito ajustes elétricos do banco do motorista. Compare o apoio lateral da GR-Sport com o da XRX para ver qual facilita a passagem da cadeira ao assento. Use as restrições da Carteira Nacional de Habilitação (CNH) para orientar os testes com o instalador.
- PCD não condutor. Confira altura real do assento, largura da soleira, arco de abertura e altura do teto nas portas dianteira e traseira. Repita a transferência com o carro em vaga estreita. Na frente, o banco do passageiro tem ajuste manual de distância e inclinação nas fichas da linha. No banco traseiro, teste o encaixe dos pés e o cinto com o encosto na posição de uso. Confirme o acesso aos pontos ISOFIX se a família usa cadeirinha.
- Cadeira e bagagem. Teste carregar o equipamento com a tampa totalmente aberta, fechar com a cadeira acomodada e alcançar o botão pela lateral. Nas duas XRX e na GR-Sport, o acionamento elétrico ajuda a operar uma tampa alta. Confira o peso que o acompanhante precisa erguer e o espaço restante para malas. Para viajar sentado na própria cadeira, a configuração original exige avaliação de conversão veicular, ancoragens e regularização.
Se a maior dificuldade for subir até o banco, compare o acesso real com o de um carro mais baixo, como o Polo 2026 ou o Argo Drive 1.3 AT 2026. Quem busca uma carroceria mais curta pode testar a mesma manobra de embarque no Pulse Drive 2026 ou no Renegade Sport 2026.
Sete airbags e assistentes de condução
As cinco versões trazem sete airbags, controle eletrônico de estabilidade e o Toyota Safety Sense, com frenagem automática de emergência, controle de cruzeiro adaptativo, assistência de faixa e farol alto automático. O alerta de ponto cego consta nas duas XRX e na GR-Sport. Em usado, confira eventuais avisos dos módulos eletrônicos e procure comprovante de calibração quando houver troca de para-brisa ou reparo na dianteira. As funções de assistência dependem de condições de visibilidade e instalação previstas no manual.
A consulta ao Latin NCAP ficou sem resultado publicado para o Corolla Cross brasileiro ano-modelo 2026. O ASEAN NCAP avaliou uma configuração de outro mercado em 2020 sob o protocolo 2017–2020. A pontuação se aplica à configuração e ao protocolo daquele ensaio.
O que inspecionar antes de fechar
- Revisões e quilometragem. Confronte hodômetro, notas e histórico na rede. Dirija a frio e a quente. No 2.0, observe trancos, ruído e demora persistente ao selecionar D ou R. Confira o plano de fluidos do manual da unidade e o uso severo aplicável.
- Híbrido. Peça avaliação da bateria de tração, leitura eletrônica dos módulos e conferência da entrada de ventilação, do sistema de arrefecimento pertinente e da bateria de 12 V. Um diagnóstico com histórico registra as condições do exemplar e ajuda a verificar a cobertura. A avaliação do sistema de alta tensão cabe a uma oficina qualificada.
- Estrutura, rodas e adaptações. Procure indícios de enchente, sinistro estrutural e leilão em histórico e vistoria cautelar. Examine pneus, desgaste entre lados, freios, suspensão, comandos adaptados e a tampa motorizada. Peça ao vendedor o comprovante de recall executado ou consulte com placa ou chassi.
- Garantia. Confira a data da primeira entrega e o manual do chassi. A Toyota informa garantia básica de cinco anos e extensão Toyota 10 mediante condições, renovável em ciclos de 12 meses ou 10.000 km, até o limite de dez anos ou 200.000 km no uso particular. Os componentes cobertos do sistema híbrido têm regime próprio de até oito anos ou 200.000 km, conforme histórico, manual e condições. Solicite confirmação por escrito da rede antes de precificar a cobertura restante.
Toyota, condições de garantia e revisão · Manual Toyota, cobertura híbrida · Senatran, consulta de recall.
Quanto pedem pelos usados e quanto custa rodar por cinco anos
A amostra abaixo reúne dois anúncios por versão no estado de São Paulo, consultados em 17/11/2026. As unidades anunciam ano de fabricação 2025, ano-modelo 2026 e entre 8 mil e 38 mil km. Os intervalos mostram o preço pedido nesses exemplares. Para formular a oferta, desconte os serviços imediatos que a vistoria apontar e reserve à parte os valores de transferência, seguro e adaptação.
| Versão | Menor preço observado na amostra | Maior preço observado na amostra |
|---|---|---|
| XR 2.0 | R$ 148.900 · 17.690 km · São Paulo | R$ 158.900 · 33.000 km · São Paulo |
| XRE 2.0 | R$ 157.900 · 8.663 km · São Paulo | R$ 162.700 · 37.874 km · São Paulo |
| GR-Sport 2.0 | R$ 174.500 · 19.700 km · São Paulo | R$ 187.900 · 10.247 km · Jundiaí |
| XRX 2.0 | R$ 182.500 · 10.900 km · São Paulo | R$ 184.890 · 14.088 km · São Paulo |
| XRX Hybrid 1.8 | R$ 184.800 · 21.000 km · São Paulo | R$ 196.900 · 9.300 km · São Paulo |
Anúncios selecionados na Webmotors, Corolla Cross 2026 em São Paulo, com consultas específicas de GR-Sport no estado e XRX Hybrid na capital. Hodômetro e ano declarados pelos vendedores. A amostra exclui anúncios identificados como blindados e considera uma ocorrência por exemplar selecionado. Estoque, preço anunciado e preço efetivamente negociado podem divergir.
Custo total de propriedade em 75.000 km
Simulação à vista, em reais de novembro de 2026, para um seminovo comprado com 25.000 km e revendido com 100.000 km. São 45.000 km na cidade e 30.000 km na estrada. A aquisição usa a FIPE como referência e a revenda é estimada em 70% desse valor. O combustível usa os consumos do PBE e a média da cidade de São Paulo na semana de 8 a 14/11/2026, de R$ 6,34/l de gasolina comum e R$ 4,09/l de etanol. Dividimos a distância de cada trecho pelo consumo correspondente e somamos os litros. ANP, síntese semanal 46/2026.
- 2.0 flex. A gasolina requer cerca de 3.913 L na cidade e 2.290 L na estrada, total de R$ 39.328. Com etanol, cerca de 5.696 L e 3.261 L, total de R$ 36.634.
- XRX Hybrid. A gasolina requer cerca de 2.711 L na cidade e 2.143 L na estrada, total de R$ 30.772. Com etanol, cerca de 3.879 L e 3.030 L, total de R$ 28.260. Aos preços adotados, o etanol também reduz a despesa nas duas motorizações. A comparação de custo por km depende do preço no posto e do consumo da sua unidade.
O total soma compra menos revenda, combustível, revisão e manutenção, pneus, seguro, taxas e IPVA. As provisões de oficina incluem R$ 2.000 para revisão inicial e cobrem serviços programados até 100.000 km e desgaste normal. A reserva de pneus considera dois jogos de quatro unidades, a R$ 650 por pneu de 17” ou R$ 850 por pneu de 18”. Seguro é premissa de R$ 5.000 a R$ 6.100 por ano, conforme a versão. Taxas estimadas de R$ 1.625 incluem R$ 750 para a etapa inicial e R$ 175 por ano de licenciamento. Peça cotações para o seu CEP e histórico de uso. Adaptação e sua regularização entram como orçamento adicional individual. Estacionamento, pedágios, custo do dinheiro, avaria extraordinária, troca da bateria de tração e passivos fiscais de origem ficam fora da simulação.
| Versão | Revenda estimada | Manutenção | Pneus | Seguro | IPVA integral | TCO total | Por mês | Por km |
|---|---|---|---|---|---|---|---|---|
| XR 2.0 | R$ 107.652 | R$ 14.000 | R$ 5.200 | R$ 25.000 | R$ 26.144 | R$ 157.433 | R$ 2.624 | R$ 2,10 |
| XRE 2.0 | R$ 114.491 | R$ 15.000 | R$ 6.800 | R$ 26.500 | R$ 27.805 | R$ 166.126 | R$ 2.769 | R$ 2,22 |
| GR-Sport 2.0 | R$ 125.175 | R$ 16.000 | R$ 6.800 | R$ 28.500 | R$ 30.400 | R$ 176.300 | R$ 2.938 | R$ 2,35 |
| XRX 2.0 | R$ 126.264 | R$ 16.000 | R$ 6.800 | R$ 28.000 | R$ 30.664 | R$ 176.530 | R$ 2.942 | R$ 2,35 |
| XRX Hybrid | R$ 135.069 | R$ 17.500 | R$ 6.800 | R$ 30.500 | R$ 32.802 | R$ 177.885 | R$ 2.965 | R$ 2,37 |
IPVA integral ilustrado com a alíquota paulista de 4% e bases projetadas de 95%, 90%, 85%, 80% e 75% do valor de entrada em cinco exercícios de 2027 a 2031. A base real é o valor venal oficial de cada exercício. Equivalente mensal calculado em 60 meses, custo por km em 75.000 km. Uma revenda entre 65% e 75% da FIPE de entrada muda o total em cerca de R$ 7,7 mil para mais ou para menos na XR e R$ 9,6 mil na XRX Hybrid, mantendo os demais custos. Lei paulista 13.296/2008, arts. 7º e 9º · Sefaz-SP, valor venal do exercício 2026.
Quanto o híbrido pode recuperar. O XRX Hybrid economiza R$ 8.556 de gasolina no cenário projetado e custa R$ 12.578 a mais que o XRX 2.0 na FIPE. Com os demais custos da tabela, o TCO fica R$ 1.355 acima. No regime paulista de incentivo a híbridos flex, se a unidade cumprir os requisitos, a cobrança de 1% em 2027, 2% em 2028, 3% em 2029 e 4% de 2030 em diante reduz o IPVA modelado a R$ 22.190. Nesse cenário, o TCO do XRX Hybrid cai para R$ 167.273, ou R$ 2.788 por mês e R$ 2,23/km. A isenção paulista para híbridos vai até o exercício de 2026 no cronograma atual. O regime tem requisitos próprios de tecnologia, valor e cadastro. Uma isenção PCD integral deferida por uma UF compatível durante os cinco exercícios reduziria o TCO do XRE a R$ 138.321. Lei paulista 13.296/2008, art. 5º das Disposições Transitórias · Portaria SRE 94/2024.
Se financiar. No XRE de R$ 163.559, uma entrada de 40% (R$ 65.423,60) deixa crédito líquido de R$ 98.135,40. Em exemplo com 36 meses, juros de 1,50% ao mês, R$ 3.300 de IOF financiado e zero tarifas, a parcela é de cerca de R$ 3.667,13, com Custo Efetivo Total (CET) de aproximadamente 22,42% ao ano. Sobre o TCO à vista, some R$ 33.881 de custo do crédito, calculado como total das parcelas menos o crédito líquido. O TCO sobe a cerca de R$ 200.007. Compare a planilha de CET da instituição com a compra à vista e com o orçamento de adaptação. Banco Central, empréstimos, financiamentos e CET.
Para comparar custo e espaço com um SUV menor, consulte os guias do Creta Action 2026 e do T-Cross Sense 2026. Se a cadeira for transportada desmontada e o espaço de bagagem for a prioridade, experimente o formato do porta-malas do Fastback 2026.
Isenções, restrições fiscais e prazos de venda
| Operação | Benefício em análise | Quem age e quem decide | Prova antes de pagar |
|---|---|---|---|
| Usado comum | O preço é negociado. As isenções de aquisição de IPI e ICMS são regimes de veículo novo. No usado, o comprador pode verificar o IPVA estadual em seu nome. IOF de financiamento é inaplicável à compra à vista. | Comprador consulta a Sefaz para IPVA. Se financiar, confirma o CET com o banco e eventual enquadramento do crédito com a Receita. | Consulta cadastral, proposta e CET, quando houver. Considere o IPVA até confirmar o enquadramento estadual. |
| Usado com benefício de origem | A isenção original pode exigir baixa, recolhimento ou autorização com manutenção para comprador que reúne os requisitos do tributo em questão. | Vendedor apura a compra original e regulariza com a Receita Federal e/ou a Sefaz que concedeu o benefício. Comprador comprova elegibilidade quando pede manutenção e trata seu IPVA com a UF competente. | Nota fiscal de origem, autorizações fiscais, comprovação de pagamento quando devido e cadastro liberado para transferência. |
| Zero-quilômetro PCD | IPI, ICMS, IOF e IPVA têm critérios próprios. Bônus da marca ou da loja compõe a negociação comercial. | Comprador ou representante abre os pedidos. Receita e Sefaz analisam os tributos. Concessionária confirma configuração, faturamento, estoque e proposta. | Proposta discriminada, preço público da versão, validade das autorizações e documentação aceita antes de emitir a nota. |
Peça a Nota Fiscal Eletrônica (NF-e) da compra original e as autorizações efetivamente usadas. Uma venda direta pode ter sido concedida só com bônus comercial. É a documentação que indica tributo dispensado, data e condições. Na revenda, confira em separado o fato gerador anual do IPVA, a data assinada na venda e a data de aquisição original de cada benefício. Receita Federal, autorização de transferência.
| Regra | Marco inicial | Prazo | Quem age | Órgão | Prova de regularização | Consequência se descumprir |
|---|---|---|---|---|---|---|
| IPI de origem, venda a comprador inelegível | Aquisição da unidade, documentada na NF-e. | 2 anos para transferir sem recolher o IPI dispensado. | Vendedor, com documentos do comprador em pedido de manutenção. | Receita Federal. | Autorização prévia e recolhimento quando devido, mais baixa de eventual anotação. | IPI original atualizado e acréscimos cabíveis em alienação irregular. |
| IPI, nova aquisição PCD | Aquisição com isenção. Em benefício recebido por transferência, consulte a data da transferência reconhecida pela Receita. | 3 anos no regime consultado. | Interessado. | Receita Federal. | Deferimento do novo pedido no sistema federal. | Pedido pode ser indeferido se apresentado antes do intervalo, inclusive após alienação regular. |
| IOF do financiamento original | Data da aquisição do veículo financiado com IOF dispensado. | 3 anos para alienação a inelegível sem recolhimento. Uso da isenção uma única vez. | Vendedor, com o contrato de crédito original. | Receita Federal. | Autorização e comprovante de recolhimento, se exigidos. | Cobrança sobre a operação original e acréscimos legais. |
| ICMS de origem e novo pedido | Aquisição documentada, conforme convênio e norma da UF de concessão. | Regra de 4 anos para alienação a inelegível e para reutilizar o benefício, com hipóteses próprias de exceção. | Vendedor regulariza. Comprador comprova o mesmo direito quando a transferência com manutenção for cabível. | Sefaz da concessão original. | Autorização, guia quitada se devida ou baixa cadastrada. | Imposto dispensado, acréscimos e possível bloqueio até regularizar. |
| IPVA, encerramento do vendedor e pedido do comprador | Fato gerador do exercício e transferência, conforme o estado. | Prazo local para comunicar, pedir e cumprir exigências. | Vendedor informa a mudança quando exigido. Comprador faz pedido próprio. | Sefaz da origem e, se houver mudança, da UF de destino. | Protocolo, decisão e situação fiscal atualizada. | Tributo e acréscimos quando devidos. Pode haver impedimento no licenciamento. |
| Transferência do registro | Data formalizada na venda, de acordo com o procedimento do Detran. | 30 dias para as providências do comprador (CTB, art. 123, § 1º). | Comprador. | Detran do registro de destino. | CRLV-e no nome do novo titular. | Infração média e multa, nos termos do art. 233 do CTB. |
| Comunicação de venda | Formalização da venda e contagem conforme a modalidade e orientação do Detran. | Art. 134 do CTB prevê 60 dias para o vendedor, na hipótese em que o comprador deixa transcorrer o seu prazo. Confirme o registro da comunicação logo após assinar. | Vendedor ou canal integrado. | Detran. | Protocolo ou confirmação com data da comunicação. | Responsabilidade solidária pelas penalidades de trânsito até a comunicação, nas condições legais. |
Base federal e convenial consultada em 17/11/2026. Lei 8.989/1995, arts. 2º, 3º, 6º e 9º · Lei 8.383/1991, art. 72 · Confaz, Convênio ICMS 38/2012, cláusulas quarta, quinta e sétima · Código de Trânsito Brasileiro, arts. 123, 134 e 233.
O que muda no IOF e no IPVA
IOF. O art. 72 da Lei 8.383/1991 estabelece o critério de 127 HP brutos SAE para automóveis convencionais abrangidos e inclui expressamente híbridos e elétricos no caput. O inciso IV exige, para PCD, deficiência física, laudo do Detran que ateste a incapacidade de dirigir veículo convencional e a habilitação para dirigir com as adaptações descritas. A Receita publica orientação geral que ainda menciona o teto de 127 HP. Os Corolla Cross 2.0 de 175 cv na ficha Toyota ficam fora da estimativa de isenção. Para o híbrido, confirme o enquadramento da configuração, da pessoa e do crédito diretamente com a Receita e o banco antes de contar com a redução. A possibilidade para financiamento de usado específico ficou sem confirmação operacional. Lei 8.383/1991, art. 72 · Decreto 6.306/2007, art. 9º · Receita Federal, requisitos operacionais.
IPVA. A Secretaria da Fazenda (Sefaz) da UF define a base venal, a alíquota, o responsável pelo pagamento, os limites de isenção e os efeitos de um pedido em análise. Em São Paulo, o fato gerador do usado ocorre em 1º de janeiro. Segundo a Sefaz-SP, o IPVA do ano do pedido PCD para usado deve ser pago. No exercício seguinte, o pagamento pode ficar suspenso se a análise continuar e o protocolo cumprir as condições. Com o pedido deferido, a isenção PCD paulista alcança a parcela de até R$ 70 mil se o valor venal do veículo ficar em até R$ 120 mil. Acima de R$ 120 mil, a regra PCD paulista prevê cobrança integral sobre o valor venal. O incentivo para híbridos flex tem critérios próprios. Sefaz-SP, pedido PCD · Sefaz-SP, limites, suspensão e decisão.
Na venda, confirme a data em que termina a isenção do vendedor e se a perda do benefício gera cobrança proporcional ou do exercício na UF. O comprador verifica a data de início de um eventual novo deferimento. Para IPVA posterior à venda sem comunicação, a Súmula 585 do Superior Tribunal de Justiça (STJ) afasta a atribuição com base exclusiva no art. 134 do CTB. Pelo Tema 1.118, a solidariedade exige lei estadual ou distrital específica. Sefaz-SP, transferência e débitos · STJ, Súmula 585 · STJ, Tema 1.118.
Como transferir o usado, da consulta ao novo CRLV-e
- Confirme dono, veículo e pendências antes do sinal. Junto com o vendedor, confronte nome do proprietário, placa, chassi, Registro Nacional de Veículos Automotores (Renavam) e CRLV-e com a unidade física. Consulte Detran, Senatran e Sefaz nos canais oficiais. Verifique licenciamento, IPVA, multas exigíveis, roubo ou furto, recall, comunicação de venda anterior, gravame, bloqueio judicial, administrativo ou fiscal. Em loja, confira a NF-e da revenda e o vínculo com o carro, inclusive o Registro Nacional de Veículos em Estoque (Renave) quando cabível.
- Peça os documentos da compra original. Se houve benefício, reúna NF-e, atos de concessão, contrato original do financiamento quando houve IOF e comprovantes de regularização. Cruze o cadastro com as autorizações e o histórico de manutenção. Pague o sinal somente nas condições pactuadas e condicione o fechamento à liberação comprovada quando houver divergência, anotação ativa ou falta de documento. A vistoria cautelar particular e a avaliação mecânica complementam a vistoria oficial de identificação.
- Regularize o que impede a venda. Se a restrição federal estiver no prazo, o vendedor solicita no Portal de Serviços da Receita, no processo digital (e-Processo), na área “Transferência de veículo adquirido com benefício fiscal”, com o formulário do Anexo II da IN RFB 1.769/2017. Para manutenção, junte a elegibilidade do comprador. Para venda a inelegível, junte a NF-e, o contrato de financiamento se aplicável e os comprovantes dos tributos devidos com acréscimos. A autorização federal de transferência vale 270 dias da emissão. No ICMS, siga o serviço da Sefaz de origem para autorização, guia ou baixa. Ao fim do prazo restritivo, confira eventual anotação residual e a efetiva liberação do cadastro. Quitação de dívida e baixa de gravame devem ser verificadas no credor e no registro.
- Formalize o negócio com dados completos. Registre preço, identificação da unidade, data e hora de entrega, débitos, obrigações, prazo, condições de pagamento e restituição do sinal se essa condição tiver sido pactuada. Confirme a titularidade da conta de pagamento e emita guias nos portais oficiais. Use a Autorização para Transferência de Propriedade do Veículo em meio digital (ATPV-e) ou, quando ainda admitido para o registro existente, a autorização no verso do Certificado de Registro de Veículo (CRV) físico válido. Confirme com o Detran quando a modalidade em papel exige reconhecimento de firma e quais assinaturas eletrônicas são aceitas.
- Assine e confirme a comunicação. A intenção de venda precede a assinatura. Na modalidade digital pela Carteira Digital de Trânsito, quando disponível para as partes e o veículo, siga a autenticação das duas partes e confirme a comunicação gerada pelo serviço. Em modalidade não integrada, o vendedor providencia a comunicação e guarda o protocolo. Se houver erro de CPF, valor ou data, peça ao Detran a correção ou o cancelamento da intenção ou ATPV-e conforme o estágio do registro, com os documentos e assinaturas que ele solicitar.
- Emita e confira o novo CRLV-e. O comprador apresenta a documentação ao Detran de destino, cumpre vistoria e paga taxas e débitos exigíveis conforme a operação. Confirme exigência de placa, município, mudança de UF e atualização de característica. Confira titular, versão e anotações no CRLV-e emitido. Guarde o protocolo de comunicação, a decisão fiscal, as guias e o licenciamento. Protocole e acompanhe o eventual pedido de IPVA em nome do novo titular no prazo estadual.
Senatran, base Renavam · Senatran, ATPV-e e venda digital · Senatran, Resolução Contran 1.027/2026 e transferência eletrônica · Receita Federal, IN 1.769/2017 e formulários vigentes.
Os guias do Polo Sense 2026 e do Onix Turbo AT 2026 trazem outros exemplos de conferência do histórico de automáticos usados. Para comparar compra em loja e transferência de um sedã, consulte o Onix Plus automático 2026.
Documentos para levar ou anexar
| Documento | Quem apresenta | Quando é exigido | Onde validar |
|---|---|---|---|
| Identidade, Cadastro de Pessoas Físicas (CPF), CRLV-e e autorização de transferência | Vendedor, com assinatura das partes na modalidade exigida. | Revenda. Empresas apresentam Cadastro Nacional de Pessoas Jurídicas (CNPJ), poderes do signatário e nota fiscal quando exigida. | Detran, plataforma oficial, cartório quando aplicável e documentos da empresa. |
| Identidade, CPF, comprovante de domicílio, ATPV assinada, taxas e laudo de vistoria | Comprador. | Registro da transferência, com as formalidades da UF. | Detran de destino. Confirme quais comprovantes, cópias e assinaturas são aceitos. |
| NF-e original, autorização fiscal, contrato do crédito, guias e quitação | Vendedor. Comprador junta seus documentos quando houver manutenção do benefício. | Restrição ou benefício fiscal na origem, ou baixa de gravame quando aplicável. | Receita, Sefaz, banco e Detran. Anexe o formulário e os comprobatórios solicitados para o tributo. |
| Laudo aceito, CNH com restrições e documentos de condutores indicados | Beneficiário ou representante. | Novo pedido ou manutenção fiscal. A CNH e a indicação de condutores são exigidas conforme o benefício. | Receita, Sefaz e Detran. Confira emissor, prazo e exigências de assinatura antes de protocolar. |
| Procuração ou título de representação e sucessão | Representante, procurador, inventariante ou herdeiro, conforme o caso. | Apresente certidão de nascimento para menor representado, termo de tutela ou curatela no alcance do ato, ou procuração com poderes específicos quando exigida. Em espólio, confira alvará, formal de partilha ou escritura de inventário. | Detran, fisco, cartório ou juízo competente. Confirme os poderes para comprar ou vender. |
| Autorização prévia, notas da adaptação, Certificado de Segurança Veicular (CSV) e registro | Proprietário, com documentos do instalador e do organismo de inspeção. | Modificação que exija aprovação, inspeção e atualização de característica. Vale conferir inclusive adaptação retirada ou substituída. | Detran, instituição técnica licenciada e seguradora. Compare o que consta no CRLV-e com a unidade e a CNH de quem vai dirigir. |
O condutor indicado dirige o veículo nos termos do benefício. O representante legal ou procurador assina quando tem poderes para a operação. A Lei Brasileira de Inclusão assegura a capacidade civil da pessoa com deficiência e delimita a curatela aos atos patrimoniais e negociais, quando aplicável. Em adaptação que altere características do carro, o CSV comprova a inspeção de segurança prevista. A vistoria oficial de identificação e a cautelar contratada têm finalidades próprias. Lei 13.146/2015, arts. 6º, 84 e 85 · Contran, Resolução 916/2022 e anexos.
Compra de loja ou de particular. Em relação de consumo, os arts. 18 e 26 do Código de Defesa do Consumidor preveem garantia legal e prazo de reclamação de 90 dias para vícios em produto durável. Para vício aparente, conte da entrega. Para vício oculto, conte do momento em que o defeito se evidencia. O art. 49 prevê sete dias quando a contratação ocorrer fora do estabelecimento, conforme as condições legais. A garantia contratual tem termo próprio. Em venda ocasional entre particulares, o Código Civil trata dos vícios redibitórios nos arts. 441 a 446, conforme o negócio e a descoberta do defeito. Código de Defesa do Consumidor · Código Civil.
Quando vale comparar com um Corolla Cross zero-quilômetro
Na tabela oficial de abril/2026, o XR 2026/2026 custava R$ 192.990 e o XRE, R$ 193.690, em preço público de referência. XRX 2.0, GR-Sport e XRX Hybrid apareciam acima de R$ 200 mil. Use essa tabela como referência histórica. Para um zero disponível hoje, peça cotação com ano-modelo, chassi ou previsão de faturamento, pintura, opcionais, frete, bônus e tributos discriminados. O preço PCD atual da unidade depende da proposta da rede e da elegibilidade verificada no faturamento. Carro de demonstração exige conferência de NF-e, primeiro registro e histórico de uso. Toyota, preços públicos de abril/2026 · Exemplo de canal da rede Toyota para PCD.
- Simule cada tributo na proposta. A Lei 8.989/1995, art. 1º, §§ 6º e 7º, delimita o regime de IPI PCD a veículo novo de até R$ 200 mil, incluídos os tributos, e dispensa para esse público as condições de cilindrada, portas e combustível mencionadas no § 6º. O Convênio 38/2012 permite ICMS na aquisição de novos pela regra de até R$ 70 mil e, se a UF incorporou, benefício parcial até o teto de preço sugerido de R$ 120 mil, limitado à parcela de R$ 70 mil. Nas tabelas citadas, o Corolla Cross extrapola o teto convenial. Em financiamento, confira o IOF separadamente e peça o CET.
- Protocole antes do faturamento. Para IPI ou IOF, use o Sistema de Concessão Eletrônica de Isenção do IPI/IOF (SISEN) no serviço da Receita. Confira laudo e documento de identificação do beneficiário, representação se aplicável e as exigências de CNH e adaptação para cada pedido. O prazo informado para a autorização federal de compra é de 270 dias, contado da disponibilização ou emissão, respeitada a vigência do regime na data do faturamento. Quando a versão couber no ICMS, confirme a autorização com a Sefaz. O convênio prevê validade de 270 dias da emissão. Para não condutor e quando a norma exigir, cadastre os motoristas com os documentos aceitos. O Convênio 38/2012 prevê até três condutores autorizados e permite substituição conforme a Sefaz.
- Confira a nota, registre e cumpra a destinação. Verifique nome do beneficiário, chassi, configuração, tributos dispensados e observações fiscais da NF-e. Faça o primeiro registro, emplacamento e emissão do CRLV-e. Solicite IPVA no prazo estadual. Para veículo sujeito ao convênio, a cláusula quarta prevê envio da nota de aquisição até o 15º dia útil e prazo de até 270 dias para os comprovantes do inciso II, inclusive a nota da adaptação quando exigida. Confira como o estado recebe cada documento e guarde os protocolos.
- Cuide do cadastro durante a posse. Licencie o carro, atualize domicílio e condutores indicados e cumpra a destinação do benefício concedido. Antes de alterar, retirar ou instalar um comando, confirme com o Detran e o fisco a sequência de autorização, inspeção, anotação e eventual impacto fiscal. Mantenha NF-e, autorizações, laudos, notas da adaptação e decisões disponíveis para futuras consultas e revenda.
Receita Federal, pedido via SISEN · Decreto 11.063/2022, critérios do IPI · Receita Federal, laudos aceitos · Confaz, cláusulas primeira a quarta do Convênio 38/2012.
Virada de 2026 para 2027 e venda antecipada
O art. 9º da Lei do IPI PCD prevê efeitos até 31/12/2026. O texto consolidado do Convênio ICMS 38/2012, consultado em 17/11/2026, indica prorrogação pelo Convênio 21/2026 até a mesma data. Proposta, pedido deferido e nota fiscal podem cair em datas distintas. Para faturamento em 2027, confirme o regime aplicável antes de precificar o carro.
O cronograma da reforma prevê 2026 como fase de teste da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), mudança da tributação federal em 2027 e transição gradual de ICMS para IBS a partir de 2029. Os arts. 149 a 155 da LC 214/2025, com a LC 227/2026, preveem alíquota zero para venda enquadrada de automóvel PCD nacional de pelo menos quatro portas, inclusive acesso ao bagageiro, preço de até R$ 200 mil com tributos e exclusão da adaptação elegível do cálculo. A alíquota zero alcança a parcela de até R$ 100 mil da operação. O direito exige reconhecimento prévio pelas administrações competentes. O intervalo PCD é de três anos no regime e a alienação antecipada a inelegível pode gerar cobrança do alienante, ressalvadas as hipóteses legais. O usado conserva as obrigações fiscais aplicáveis à compra original. LC 214/2025, arts. 149 a 155 · LC 227/2026 · Ministério da Fazenda, cronograma.
Antes de vender, doar, oferecer na troca ou mudar de UF, consulte os registros da origem e do destino. Em roubo, furto, perda total ou falecimento, reúna boletim, documentos da seguradora ou título sucessório, conforme o caso. A cláusula quinta do Convênio 38/2012 prevê exceções para transmissão à seguradora nos casos enumerados e para sucessão por falecimento. Receita, Sefaz e Detran devem ser consultados sobre IPI, IOF, IPVA e registro da unidade. Confirme também se o evento afeta a data de nova aquisição com benefício. Confaz, cláusulas quinta e sétima · Receita Federal, hipóteses de transferência.
| Situação | Efeito possível | Quem resolve e como comprovar |
|---|---|---|
| Faturar com autorização vencida, versão fora do limite ou cadastro divergente | Perda do enquadramento ou cobrança da diferença fiscal. | Beneficiário e loja conferem o novo deferimento e pedem correção fiscal pelo procedimento cabível. Confirme nota e autorização válidas. |
| Pagar ou entregar com restrição ativa | Bloqueio no registro, cobrança fiscal e custo de regularização. | Vendedor solicita a liberação e paga o que for devido. Comprador exige constatação cadastral e comprovantes antes de concluir. |
| Perder prazo ou confundir protocolo com deferimento | Multa de trânsito, perda de suspensão ou acréscimos tributários, conforme a pendência. | O responsável acompanha as exigências no órgão e registra a comunicação ou o pedido correto. Para contestar cobrança, use o prazo e o canal indicados na notificação. |
| Circular com cadastro ou adaptação irregular | Impedimento no licenciamento, autuação ou divergência com a habilitação. | Proprietário regulariza no Detran e valida a modificação com os documentos exigidos. Confirme emissão do CRLV-e. |
| Informar dado inexato no laudo, endereço ou documento de venda | Exigência de correção, indeferimento ou revisão do benefício. | Responsável corrige o documento com o emissor e solicita retificação no processo. Guarde a decisão e o documento atualizado. |
Para comparar a proposta de um zero com modelos de menor desembolso, confira os automáticos mais vendidos entre as opções PCD e os guias de seminovos do Nivus Sense 2026 e do Tera Comfort 2026.
Qual Corolla Cross 2026 compensa para cada perfil PCD?
- XR 2.0. É o menor custo do comparativo e já traz assistência de condução e câmbio automático. Faz sentido para quem realiza a transferência com o ajuste manual do banco e cabe no porta-malas com a configuração que usa todos os dias.
- XRE 2.0. A diferença de R$ 9.771 na FIPE para a XR compra conveniências como chave presencial. Compare o preço negociado com a XR e veja se o acesso manual ao banco atende antes de pagar pelo pacote.
- GR-Sport 2.0. A FIPE abaixo da XRX 2.0 torna a configuração interessante se o banco elétrico, o ponto cego e a tampa elétrica fizerem diferença. O acerto mais firme e o formato do assento pedem teste prático, especialmente para passageiros com sensibilidade a impactos.
- XRX 2.0. O degrau de R$ 1.555 sobre a GR-Sport na FIPE abre espaço para escolher pelo conforto, pela facilidade de transferência lateral e pelo estado do exemplar. Funciona para quem quer mais ajustes e usa bastante estrada.
- XRX Hybrid. Faz sentido com muita cidade, preço próximo ao da XRX 2.0, seguro aceitável e histórico que comprove a condição do sistema híbrido. O IPVA local pode alterar a decisão. Em uso rodoviário dominante, refaça a conta com seu próprio percurso.
Para comparar o embarque com outro SUV da mesma faixa de seminovos, veja as versões do Honda HR-V 2026 para PCD. Se o equipamento exigir um compartimento de carga separado, os guias da Toro Endurance e da Strada Volcano ajudam a comparar a altura de carga e a fixação. Para passageiro PCD com uso urbano leve e orçamento de compra menor, confira também a proposta do Kwid Zen 2026 seminovo.
Dúvidas frequentes
Qual é o Corolla Cross 2026 usado mais barato para PCD?
O XR 2.0, com FIPE de R$ 153.788 em novembro de 2026. O preço final depende da unidade, do histórico e do que precisar ser feito na entrega.
Comprar um Corolla Cross usado gera isenção de IPI ou ICMS?
O usado comum tem preço de revenda negociado. O benefício a verificar em nome do novo titular é o IPVA estadual. Na unidade originária de venda com isenção, o fisco decide se o tratamento fiscal de origem pode ser mantido ou deve ser regularizado.
Quem paga se existir restrição fiscal ativa?
O vendedor ou alienante providencia a regularização e responde pelo recolhimento exigido nas hipóteses legais. O comprador entrega os comprovantes quando pedir manutenção do benefício. Confira a autorização e o cadastro antes de assinar ou concluir o pagamento.
Como ficam IPVA e transferência se o carro vier de outro estado?
Confirme o encerramento ou a liberação fiscal na origem, os débitos exigíveis e os documentos para registro na UF de destino. Consulte em separado o prazo, a base venal e o início de eventual isenção de IPVA naquele estado. Guarde as respostas e a confirmação do novo registro.
Um Corolla Cross já adaptado serve para qualquer motorista PCD?
Confira se os comandos correspondem às restrições da CNH, se o CSV é compatível com a modificação e se o CRLV-e traz as anotações exigidas. Teste o assento e os comandos com o usuário. Se houver alteração irregular, condicione a compra à regularização pelo proprietário.
Vale comprar um XRV Hybrid anunciado como 2026?
Peça primeiro NF-e, CRLV-e e confirmação da configuração pelo chassi. Se a unidade for ano-modelo 2025 ou 2027, use a FIPE e a ficha desse ano-modelo para avaliar o preço e os equipamentos.
Fontes da apuração
Consulta em . A FIPE tem referência de novembro/2026, a amostra de mercado é paulista e as regras estaduais citadas usam São Paulo como exemplo.
- Toyota MY26, ficha e equipamentos · GR-Sport MY26 · Inmetro, PBE Veicular · Latin NCAP, resultados.
- FIPE, preços médios · Webmotors, anúncios · ANP, preços de abastecimento.
- Receita Federal, transferência com isenção · SISEN, compra · Confaz, Convênio ICMS 38/2012 · São Paulo, ICMS, Anexo I, art. 19 · Sefaz-SP, IPVA PCD.
- Código de Trânsito Brasileiro · Senatran, transferência eletrônica · Contran, modificações de veículos · LC 214/2025, reforma tributária.